Avio in rally dopo l'accordo con Lockheed
pubblicato:Il gruppo comincia a impegnare l'impianto USA in costruzione, protagonista della sua recente strategia. Le azioni approfittano anche della rimonta del settore difesa, ma serviranno ulteriori allunghi e anche un altro livello di redditività per contrastare le spinte ribassiste. Un driver potrebbero essere i conti di novembre

Avio guadagna terreno a Milano in attesa del vero driver dei prezzi che probabilmente sarà la pubblicazione dei risultati del terzo trimestre il prossimo 11 novembre 2026.
L’azione della società dei lanciatori per satelliti e motori per razzi segna un corposo rally del 5,41% e si riporta a 30,01 euro premendo su resistenze di breve periodo non banali.
A sorreggerla contribuisce sicuramente la notizia del giorno, ossia l’accordo strategico con Lockheed Martin.
Chiama in ballo proprio il nuovo stabilimento in Virginia che è un po’ il centro delle grandi manovre recenti di Avio, a partire dall’aumento di capitale da 400 milioni di euro di un anno fa.
L'impianto USA in costruzione comincia a raccogliere ordini con i missili di Lockheed
Anche se i lavori del primo stabilimento produttivo USA del gruppo sono partiti appena lo scorso 29 settembre, è noto che impegnare preventivamente la capacità produttiva è essenziale per un operatore industriale serio, soprattutto se viviamo una situazione di mercato prevedibilmente favorevole, visto che – come noto – gli Stati Uniti sono a corto di missili dopo 8 mesi e mezzo di scontri in Iran.
L’impianto nel comune di Hurt occuperà circa 85 mila metri quadrati, un’area grande quasi come quella di 12 campi di calcio, e dovrebbe creare circa 1.500 posti di lavoro qualificati e impegnati nella produzione di motori a propellente solido finalizzati proprio a rafforzare la produzione USA di missili e munizioni per scopi tattici. I motori a propellente solido che sfruttano appunto una miscela di carburante e ossidante premiscelati in un blocco unico che avvia la combustione su tutta la superficie.
Sappiamo anche quali sono i missili di Lockheed che attrezzeranno i motori di Avio:
- •
ER GMLRS: si tratta di missili a guida di precisione (l’acronimo sta per Guided Multiple Launch Rocket System) che nella versione Extended Range superano la gittata dei 150 chilometri, più del doppio della versione non ER, e hanno un carico utile di 90 kg
- •
I Precision Strike Missile (PrSM): sono missili superficie-superficie con gittata da 90 a 500 km ma di precisione
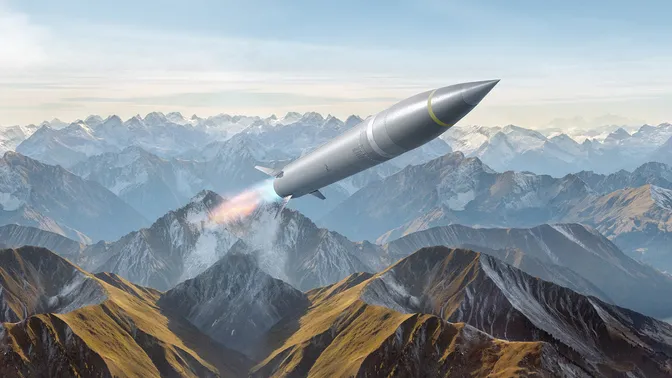
Come tutti gli accordi di filiera, anche questo probabilmente si risolverà in vantaggi reciproci: Lockheed mantiene in patria una produzione chiave di componenti, Avio USA inizia a valorizzare l’investimento da oltre 500 milioni di dollari nell’impianto di Hurt che l’amministratore delegato Giulio Ranzo ha ricordato per l’occasione dell’annuncio.
Il Ceo di Avio USA CEO James Syring, Viceammiraglio della Marina statunitense in congedo ed ex Direttore della U.S. Missile Defense Agency, ha sicuramente le competenze per valorizzare una tecnologia in cui Avio eccelle e che viene usata anche per i lanciatori orbitali che raggiungono velocità da 28 mila chilometri orari e fino ai 40 mila necessari per lasciare l’orbita terrestre.
- •
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…
Avio, sul recupero di oggi anche un tentativo di rimonta del settore difesa UE
Bene, queste novità importanti sicuramente contribuiscono oggi alla rimonta del titolo Avio, ma va notato che tutto il settore europeo della difesa è in rimonta in giornata con lo Stoxx Europe Targeted Defence in rialzo dell’1,67% a 5.527 punti. Il recupero è ancora rigorosamente parziale, dopo i cali da 6.673 punti a 5.382 visti da agosto a qualche giorno fa. Quasi un -20% che ha riportato il P/E Trailing a 35,6x e il P/E Projected a 27,6x, quindi su multipli non ancora ingenerosi, soprattutto se si considera il basso livello dei dividendi e il Price/Book Trailing a 7,2x
Avio multipli ancora generosi
Per i multipli di Avio bisogna fare qualche aggiornamento e tenere almeno in conto l’aumento di capitale riservato ad Advent, che è salito questa estate al 6,54% del gruppo con un investimento da quasi 110 milioni di euro (è il secondo azionista dopo il 18% di Leonardo) e ha portato il capitale sociale di Avio a circa 50 milioni di titoli.
Dal conteggio dei titoli outstanding escludiamo quel 3% (circa 1,4 milioni di azioni) riservato ai piani di incentivazione basati su warrant e stock option (Aumento di capitale MIP) e vincolati soprattutto (per l’80%) al raggiungimento di obiettivi triennali di ebitda reported, di acquisizione ordini negli Stati Uniti e di ARIC (valore cumulato triennale EBIT Reported / Net Invested Capital).
Bene, ai corsi di queste ore (+5,48% a € 30,04), che oltretutto si aggirano sulla media esponenziale a 50 sedute, Avio capitalizza € 30,05 Avio capitalizza circa 1,5 miliardi di euro e quindi 2,61 volte il mid point delle stime della società sui ricavi 2026 pari a 575 milioni di euro (guidance 2026).
Ma è sull’enterprise value che si nota il dato vero, ossia il fatto che a fine giugno il gruppo, reduce come detto da un aumento di capitale importante, aveva una posizione finanziaria netta positiva (quindi cassa) per ben 535 milioni di euro destinati a coprire soprattutto gli investimenti nel nuovo impianto americano in costruzione.
A rigore l’enterprise value dovrebbe sommare questa cifra (e non sottrarre) alla capitalizzazione, quindi abbiamo un EV di oltre 2 miliardi di euro che vale ancora ben 65 volte l’ebitda adjusted della guidance 2026 (€ 33 mln)e quasi 200 volte l’utile atteso a 10,5 milioni.
In soccorso dei prezzi arriverà solo fino a un certo punto il piano di riacquisto di titoli propri (buyback) avviato a inizio ottobre: fino a 500.648 azioni, più o meno l’1% del capitale ossia circa 15 milioni di euro da investire nel titolo entro il prossimo 8 marzo 2028.
Avio ha già in portafoglio l’1,25% del proprio capitale.
Avio, un quadro grafico ancora da consolidare
Questo ci porta al grafico. Durante i primi scambi di oggi l’azione ha toccato un massimo a 30,39 euro, non troppo distante dall’area critica compresa tra i 3,41 euro, che hanno arginato tutti i tentativi di rimonta da settembre a oggi, i 3,60 euro circa che ospitano altre barriere statiche più storiche. Un segnale positivo oggi viene dal superamento al rialzo della citata media mobile a 50 sedute, ma il quadro di medio e lungo termine necessita di ben altre conferme e il l’affondo settembrino a 26,04 euro ha lasciato il segno violando con decisione anche i supporti importanti di quota 28,1 e a 27,62 euro. Pe il livello dei 29,2 euro intermedio tra il calo di ieri e l'allungo di queste ore (al centro del gap up odierno) transita il 61,8% di ritracciamento di tutto il movimento tra i 14,9 euro del giugno 2025 e i massimi a 44,85 euro del maggio 2026, la fase più calda dell'importante aumento di capitale e della nuova strategia USA.
C’è il pericolo non indifferente di un ritorno a 23,3 euro, mimimo del novembre 2025 che implicherebbe un potenziale downside di oltre il 28% dai livelli di oggi, ma che è il supporto immediatamente successivo alla citata area critica 27,6-28,1 euro.
D’altronde proprio questa area critica 27,62-28,16 euro ha arginato tutte le pulsioni ribassiste degli ultimi 5 mesi con la sola eccezione intraday del citato affondo del 10 settembre (€26,04). Ce n’è abbastanza per ritenere che il titolo abbia costruito una base e anche il superamento dell’EMA a 50 sedute è un buon segnale, ma per escludere anche solo nel breve una nuova fare bearish serviranno ben altre conferme.