Generali alza i target del piano 2027, utile per azione +14% l'anno
pubblicato:Il Leone di Trieste rivede al rialzo la guidance all'Investor Day e punta a superare gli 11 miliardi di flussi di cassa: un mix di cedole, buyback e appeal speculativo sostiene il titolo

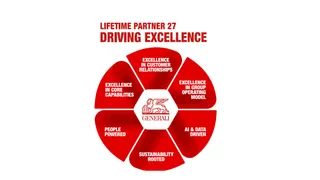
Generali in leggero calo a Piazza Affari nel giorno dell’Investor Day e dell’aggiornamento al rialzo delle stime del piano “Lifetime Partner 27: Driving Excellence” lanciato all’inizio del 2025.
Per un titolo che ha guadagnato quasi il 150% in 3 anni potrebbe anche essere salutare una pausa da un trend che, come per certi altri protagonisti dei mercati, sembra in questa fase non riuscire a far altro che a salire. D’altronde il gruppo poggia su due prospettive essenziali per ogni società di dimensione rilevante e interesse strategico: il dinamismo della redditività e la forza del posizionamento.
L’uscita dei risultati dei primi nove mesi del 2026 venerdì scorso è stata accolta in realtà dal titolo della compagnia assicurativa con un passo indietro a Milano: un -1,20% a 44,47 euro in una seduta cautamente positiva per il Ftse MIB che ha interrotto in chiusura di ottava, un po’ bruscamente la rimonta avviata dai minimi dell’8 ottobre a 40,58 euro. Forse un sell on news sui dati che ora approfondiremo, forse soltanto un movimento tecnico (un altro) sul 78,6% del ritracciamento di tutto il ribasso dai massimi storici aggiornati il 17 settembre a 46,24 euro ai citati minimi di ottobre: un taglio di 5,66 euro alle quotazioni e poi il ritorno degli acquisti.
Oltre l’area critica dei 43 euro (prossimamente da monitorare nel suo nuovo ruolo di sostegno) e così via fino al recupero di 4,6 euro in 26 sedute (+11%). Non sono movimenti tipici per una compagnia assicurativa, non dovrebbero esserci queste oscillazioni, ma questo è lo zeitgeist, lo spirito del tempo e fornisce anche qualche occasione di ingresso in un titolo tipicamente da cassettista.

I dati del terzo trimestre
Ma erano poi andati male questi dati del terzo trimestre? In realtà anzi: i premi lordi sono cresciuti nei 3 mesi del 2,5% a 23,1 miliardi di euro appena sotto il consensus raccolto da Bloomberg a 23,4 mld (%vs.cons -1,3%). In particolare ha deluso il Vita a € 14,489 mld (0% vs Cons a 14,893 mld, -2,7%) mentre ha sorpreso molto positivamente il Danni ormai a 8,5 miliardi di euro in tre mesi contro gli 8,5 delle attese e gli 8,06 di un anno prima (+6,8%).
Riequilibrio fra le parti se si vuole, anche se poi la crescita a valle dell’utile operativo a 1,941 miliardi di euro (+2,5% vs. cons. a € 1,976 mld) non ha raggiunto le attese mostrando una dinamica però speculare a quella dei premi: Vita oltre le attese (+5,1%), Danni sotto (-3,9%), a 1,07 mld e 716 mln rispettivamente. Deludeva in termini operativi il terzo grande ramo di business del gruppo triestino: l’Asset Management che registrava un balzo del 7,4% a 319 milioni di ebit, ma non raggiungeva il consensus (€ 319 mln).
Da lì all’utile netto contabile per la compagnia il passo è breve: 1,059 miliardi di euro nel terzo trimestre del 2026 in calo dello 0,4% ma ben oltre il consensu che restava fermo per il dato reported a 953 milioni.
Ben più soddisfacente, rispetto anche al dato di un anno prima, l’utile netto rettificato che è balzato nei tre mesi dell’8,5% a 1,135 miliardi di euro sbaragliando anche il consensus (1,017 mld). La bottom line del conto economico è il parametro di riferimento anche per il Leone e lo vedremo presto dal corrispondente dato per azione.
Oggi l’incontro con il mercato per il tagliando di un piano che si avvia già alla conclusione l’anno prossimo e comunica l’urgenza di ridisegnare il quadro cerca di ravvivare l’interesse di una comunità finanziaria che per i dati trimestrali non ha appunto festeggiato e magari spera ancora in un nuovo test dei massimi storici.
Le premesse ci sono tutte. Che indicazioni sono arrivate oggi?
L'aggiornamento al rialzo del piano va ponderato
La prima e di gran lunga la più importante viene dal superamento della guidance: questo mercato viziato un po’ se l’aspetta e qualche volta lo pretende ormai, ma se il piano immaginava una crescita dell’utile netto per azione normalizzato (eps adjusted) dell’8-10% l’anno, Generali ora annuncia che la crescita media annua, il CAGR come dicono i bravi, sarà superiore al 14% (sempre in arco piano 2024-2026). Quindi?
In realtà l’accelerazione sul piano è relativa: nel 2024 l’eps adj. è stato di 2,45 euro e nel 2025 è cresciuto a 2,85 euro con un balzo del 16,32% che quindi consentirebbe ancora al gruppo Generali di aumentare l’utile per azione normalizzato dell’11,7% (a 3,183 euro circa) rimanendo comunque nel nuovo target del CAGR del 14% in due anni.
Altrimenti l’eps 2026 potrebbe toccare i 3,249 euro quest’anno e a quel punto crescere dell’11,67% l’anno prossimo. Insomma miglioramento della guidance sì, ma fino a un certo punto. Anche se probabilmente si tratta, come ci ha abituato la compagnia a stime fatte per essere battute.
Provando comunque i numeri, possiamo immaginare un range 3,183-3,249 euro. Nel midpoint siamo a 3,216 euro di EPS26 che, sugli 1,53 miliardi di azioni significherebbe circa 4,935 miliardi di euro di utile totale adjusted, ben di più dei 4,796 miliardi della media di consensus raccolta dalla stessa compagnia. Dunque?
- •
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…
Flussi di cassa in crescita
Dunque forse bisogna introdurre almeno altre due prospettive per valutare l’aggiornamento del piano industriale. La prima è quella della crescente differenziazione e al tempo stesso integrazione del business della compagnia assicurativa che ha registrato più di 7,6 miliardi di euro di flussi di cassa netti cumulativi della holding ed è quindi prevede di superare l’obiettivo al 2027 di flussi cumulati superiori agli 11 miliardi di euro.
Dividendi e buyback
Un’altra premessa che suggerisce performance superiori ai piani e che fa da colonna per un'altra componente essenziale della proposta di valore al mercato: quella di una crescita media annua del dividendo oltre il 10% (DPS CAGR).
Alla cedola si aggiunge anche il buyback, che impegna all’acquisto di 1,5 miliardi di euro in azioni proprio di Generali e che è stato eseguito già per 1 miliardo.
In arco piano il Leone stima una crescita annua media dell’utile operativo del Vita del 5% (dopo una raccolta da 25,2 miliardi tra 2025 e primo 9 mesi del 2026) e un aumento medio annuale dei premi lordi del Danni del 6,6% Nel periodo si integra l’acquisizione di Conning Holdings Limited e affiliate.
Tutto all’insegna della modernità: non solo il Leone collabora con tante eccellenze tecnologiche, a partire dal famoso MIT, ma stima che l’adozione dell’AI su larga scala porti a 200 milioni di utile operativo aggiuntivo entro quest’anno 2026.
Con un occhio sempre agli stakeholder, non soltanto per le ampie e sviluppate politiche ESG (12,1 miliardi di nuovi investimenti netti in soluzioni climatiche alla fine del giugno 2026, una riduzione delle emissioni di carbonio del portafoglio investimenti del 65% alla stessa data, programmi per le PMI), ma anche per l’ampio piano di azionariato diffuso tra le 88 mila persone del gruppo.
Ben 23 mila dipendenti hanno beneficato del piano di azionariato dei dipendenti We SHARE 2.0 e circa 35.800 hanno aderito a We SHARE 3.0 a ottobre 2026, con un balzo della partecipazione di circa 50%
Soci forti e appeal speculativo
Generali è sostanzialmente una public company ‘molto contesa’: c’è il 13,35% di Mediobanca, consolidato da MPS che ora potrebbe passare a Intesa Sanpaolo con l’OPAS senese (l’istituto guidato da Carlo Messina ha un altro 3,13% del gruppo, ma ha detto di non voler condizionare la governance in futuro); poi c’è la Delfin dei Del Vecchio al 10,15%, un 9,05% ‘sibillino’ di Unicredit (dopo Commerzbank si farà sentire e ha già detto di volere rafforzare la partnership che già è forte nel’Est europeo). Poi un 6,32% di Caltagirone, il 4,91% dei Benetton.
Significa che comunque il 53% abbondante è flottante, molto spesso italiano perché il 71,9% delle azioni è nel Bel Paese e più di 147 mila soci hanno meno di 10 mila azioni, quindi sono cassettisti e famiglie in molti casi.
E’ rilevante perché l’appeal speculativo sul titolo di Generali, con il rafforzamento potenziale e decisivo di Intesa e quella quota rilevante di Unicredit, con le partecipazioni dei Del Vecchio e di Caltagirone, è cresciuto. Questa compagnia da 67,8 miliardi di euro di capitalizzazione, vista spesso come l’obiettivo finale del risiko bancario italiano è senza dubbio, e resta, un perno dell’assetto sistemico della finanza italiana. Ma per la maggior parte dei soci è spesso soltanto il titolo sicuro di una società redditizia e stabile. In questi mesi di volatilità non è poco. E se dopo aver portato da 8,3x a 12,5 volte il P/E (prezzo/utili) tra il 2022 e il 2025 ora prevede a fine anno un P/E di 13,73x pazienza: non è un titolo tech di Wall Street, ma finanza ed economica reale, con la strategia ambiziosa di scalare a livello europeo ancora qualche posizione, magari passando da quella gestione del risparmio che promette tanto, ma ha subito un arresto sul dossier Natixis e probabilmente anche dopo l’OPAS di Intesa su MPS manterrà quel potere negoziale che le deriva dall’essere uno dei maggiori detentori di titoli di Stato e uno dei maggiori proprietari immobiliari d’Italia. Una volta la chiamavano infatti La Cassaforte degli Italiani. Lo sarà ancora.