Prysmian, fondamentali solidi ma il doppio minimo deve ancora essere confermato
pubblicato:La domanda legata a data center e intelligenza artificiale spinge i ricavi del gruppo dei cavi, mentre Equita fissa il target price a 160 euro. Segnale rialzista rilevante oltre i 115 euro

Prysmian ha terminato la seduta di martedì a 106,30 euro, in calo dell’1,25%, dopo essersi mossa tra 106,15 e 109,40 euro. La flessione non modifica il quadro fondamentale, ma conferma la fase di consolidamento che il titolo sta attraversando dopo la forte correzione dai massimi.
Domanda AI ancora in accelerazione
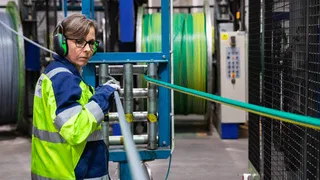
Nel corso di un evento a Milano, l’amministratore delegato Massimo Battaini ha ribadito che Prysmian non rileva segnali di rallentamento negli investimenti destinati ai data center e all’intelligenza artificiale.
Dopo un primo semestre già in crescita, nel terzo e nel quarto trimestre la società ha registrato un ulteriore aumento della domanda di:
- •
cavi per la distribuzione dell’energia;
- •
fibra e cavi ottici;
- •
infrastrutture per data center;
- •
collegamenti destinati agli hyperscaler.
La domanda di fibra era già sostenuta da applicazioni militari, tra cui i sistemi di controllo dei droni, e viene ora ulteriormente rafforzata dagli investimenti nell’intelligenza artificiale.
Il quadro è coerente con i risultati del terzo trimestre: i ricavi sono aumentati organicamente del 13,1%, mentre l’Ebitda adjusted è cresciuto del 32,1% a 851 milioni di euro.
Digital Solutions ha registrato una crescita organica del 17,3%, mentre Industrial & Construction è avanzata del 14,2%.
Il modello “local for local” riduce il rischio geopolitico
Battaini ha sottolineato come lo scenario geopolitico favorisca il modello industriale di Prysmian, basato sulla produzione locale per soddisfare la domanda dei singoli mercati.
Il gruppo ha investito circa 9 miliardi di euro in acquisizioni negli Stati Uniti e oggi il Nord America rappresenta circa il 40% dei ricavi.
La presenza produttiva locale riduce l’esposizione a dazi, restrizioni commerciali e interruzioni delle catene globali di approvvigionamento.
In Europa, la necessità di rafforzare l’indipendenza energetica richiederà inoltre nuovi investimenti nelle reti, nelle interconnessioni e nel collegamento delle fonti rinnovabili ai centri di consumo.
Il dual listing resta un’opzione, non ancora un catalizzatore Prysmian tornerà a valutare nei prossimi mesi una seconda quotazione negli Stati Uniti.
L’operazione potrebbe:
- •
ampliare la base degli investitori;
- •
migliorare la visibilità presso il mercato americano;
- •
favorire multipli più vicini a quelli delle società infrastrutturali statunitensi;
- •
riflettere meglio il crescente peso del Nord America.
Non è stata tuttavia ancora assunta una decisione definitiva. La maggiore volatilità dei mercati potrebbe allungare i tempi della valutazione.
Valutazioni ancora interessanti
Secondo le stime riportate, Prysmian tratta a circa 17 volte gli utili adjusted attesi per il 2027, con un rapporto debito netto/Ebitda adjusted vicino a 1,2 volte.
Equita mantiene la raccomandazione Buy con target price a 160 euro, mentre Berenberg indica un obiettivo di 150 euro.
Quest’ultima ha aumentato le stime sull’utile per azione:
- •
del 7,3% per il 2026;
- •
del 14,7% per il 2027;
- •
del 14,1% per il 2028.
Le revisioni riflettono soprattutto la performance della divisione Industrial & Construction in Nord America e il contributo delle acquisizioni.
Analisi tecnica: possibile doppio minimo in area 100 euro
Il grafico mostra due reazioni rialziste originate in prossimità di 99-100 euro. È quindi possibile ipotizzare la costruzione di un doppio minimo, ma la figura non è ancora completata.
La neckline può essere individuata nell’area 114-115 euro, dove transitano anche i massimi intermedi della struttura. Soltanto una chiusura convincente sopra questa fascia, preferibilmente accompagnata da un aumento dei volumi, confermerebbe il pattern.
L’altezza della figura è di circa 14-15 euro. In caso di breakout, il target teorico si collocherebbe quindi in area 128-130 euro.
La media mobile esponenziale a 50 giorni è ancora inclinata verso il basso e transita sopra i prezzi.
Anche dopo l’eventuale superamento della neckline, la trendline discendente rappresenterebbe quindi un secondo ostacolo da affrontare.

Sintesi operativa
I fondamentali rimangono decisamente migliori del quadro grafico. La domanda legata a data center, reti elettriche e indipendenza energetica continua a sostenere le prospettive di crescita, ma il mercato non ha ancora trasformato queste indicazioni in un’inversione tecnica.
Finché il titolo rimane sopra 99-100 euro, il potenziale doppio minimo resta credibile. Il primo miglioramento arriverebbe oltre 110 euro, mentre il vero segnale rialzista richiede il superamento di 114-115 euro.
Sotto 99 euro, invece, la figura verrebbe negata e aumenterebbe il rischio di una discesa verso area 95 euro.