La settimana di Wall Street: crolla il Nasdaq, l’intelligenza artificiale non convince più
pubblicato:Il debutto di Anthropic e i risultati record di Nvidia non fermano le vendite: ora il mercato guarda all’inflazione PCE e ai consumi del Black Friday
Wall Street archivia una delle settimane peggiori degli ultimi anni
Le vendite, inizialmente concentrate sui titoli tecnologici e sui semiconduttori, si sono progressivamente estese all’intero listino, spingendo S&P 500 e Dow Jones in territorio di correzione, con ribassi superiori al 10% rispetto ai rispettivi massimi.
La settimana si è conclusa con un vero e proprio capitulation day. Venerdì l’S&P 500 ha perso il 3,70%, terminando a 6.910,39 punti, mentre il Nasdaq Composite è crollato del 5,28% a 22.617,73 punti. Il Dow Jones ha ceduto l’1,93% a 48.147,33 punti e il Russell 2000 il 2,76% a 2.581,79 punti.
Su base settimanale, il bilancio è ancora più pesante:
Indice | Chiusura | Variazione settimanale | Da inizio anno |
|---|---|---|---|
S&P 500 | 6.910,39 | -8,6% | +0,9% |
Dow Jones | 48.147,33 | -8,0% | +0,2% |
Nasdaq Composite | 22.617,73 | -10,0% | -2,7% |
Russell 2000 | 2.581,79 | -7,5% | +4,0% |
Per l’S&P 500 si tratta della peggiore settimana da oltre diciotto mesi. Il Nasdaq, dopo avere perso circa 2.519 punti in cinque sedute, è tornato negativo da inizio anno.
La crisi di fiducia sull’intelligenza artificiale
Il principale detonatore della discesa è stato il brusco cambiamento di percezione nei confronti degli investimenti nell’intelligenza artificiale.
Gli investitori non mettono necessariamente in discussione la crescita di lungo periodo dell’IA, ma iniziano a interrogarsi sulla capacità delle società tecnologiche di trasformare gli enormi investimenti in infrastrutture, chip e data center in rendimenti adeguati.
Il mercato sta quindi passando da una fase nella quale qualsiasi annuncio legato all’intelligenza artificiale veniva accolto positivamente a una fase molto più selettiva, nella quale vengono analizzati:
- •
tempi di monetizzazione degli investimenti;
- •
ricorso al debito;
- •
ritorno sul capitale;
- •
sostenibilità della domanda di chip;
- •
rapporti finanziari circolari tra fornitori cloud, produttori di semiconduttori e startup;
- •
valutazioni raggiunte dalle società maggiormente esposte al tema.
La debolezza non è stata arrestata neppure dai risultati di Nvidia, giudicati ancora molto solidi, né dal debutto record di Anthropic. Il comparto statunitense dei semiconduttori ha perso il 10,7% nella sola seduta di venerdì e il 17,1% nell’intera settimana.
Nvidia perde il 23% in una settimana
Nvidia è stata uno dei simboli del sell-off. Il titolo ha ceduto il 14% venerdì e circa il 23% nell’intera settimana, dopo che Reuters ha riferito dell’apertura di un’indagine della Securities and Exchange Commission sulle pratiche contabili della società.
Il timore è che eventuali problemi possano estendersi oltre Nvidia, coinvolgendo l’intera filiera dell’intelligenza artificiale. La pressione si è infatti propagata rapidamente ai produttori di semiconduttori, ai fornitori di infrastrutture e alle grandi piattaforme tecnologiche.
Tra le principali società legate all’IA, venerdì Amazon ha perso il 3,9% e Meta Platforms il 5,9%. La discesa non è stata quindi circoscritta ai titoli più speculativi, ma ha coinvolto anche le aziende con bilanci solidi e flussi di cassa elevati.
Il debutto di Anthropic non salva il settore
La settimana è stata caratterizzata anche dalla quotazione di Anthropic, una delle IPO più attese degli ultimi anni.
Il titolo, collocato a 83 dollari, ha debuttato giovedì a 111,50 dollari, con un rialzo iniziale del 35%. La prima seduta si è però conclusa a 97,17 dollari, con un progresso ridotto al 17,1%.
Venerdì Anthropic ha perso un ulteriore 9,1%, terminando a 88,30 dollari, poco sopra il prezzo dell’IPO. Durante la seduta il ribasso aveva raggiunto il 14,5%.
Il debutto ha quindi confermato l’enorme interesse degli investitori per le società di intelligenza artificiale, ma non è riuscito a ristabilire la fiducia nel comparto. Al contrario, la rapida riduzione del premio rispetto al prezzo di collocamento ha alimentato i dubbi sulle valutazioni raggiunte dalle aziende del settore.
La Federal Reserve resta restrittiva
Alle preoccupazioni sull’intelligenza artificiale si è aggiunto il quadro monetario.
I verbali della riunione della Federal Reserve del 27 e 28 ottobre hanno confermato che il dibattito interno non riguarda più tanto la necessità di un ulteriore irrigidimento, quanto la velocità con cui procedere.
La riunione si era conclusa con il mantenimento dei Fed Funds al 3,75%-4,00%, ma quasi tutti i partecipanti si sono mostrati favorevoli a ulteriori rialzi.
Alcuni membri hanno persino considerato la possibilità di un aumento superiore a 25 punti base qualora l’inflazione dovesse sorprendere ancora al rialzo.
Le vendite sui mercati azionari hanno tuttavia alimentato la domanda di titoli di Stato. Il rendimento del Treasury decennale è sceso in area 4,94%-4,95%, rispetto al 5,14% della settimana precedente.
La discesa dei rendimenti non è stata interpretata positivamente dall’azionario, perché è avvenuta in un contesto di ricerca di sicurezza e crescente avversione al rischio.
I consumi americani restano solidi
I dati macroeconomici hanno fornito indicazioni contrastanti.
Le vendite al dettaglio di ottobre sono aumentate moderatamente, ma la componente di controllo — utilizzata nel calcolo dei consumi all’interno del PIL — è cresciuta dello 0,6%, dopo il +0,5% rivisto di settembre.
Il dato conferma che le famiglie americane continuano a spendere nonostante l’aumento del costo della vita e dei tassi di finanziamento. La tenuta dei consumi sostiene la crescita economica, ma offre alla Federal Reserve meno motivi per interrompere il ciclo restrittivo.
Si sta quindi creando una combinazione poco favorevole per le Borse: l’economia non è abbastanza debole da indurre la Fed a cambiare rotta, mentre le valutazioni dei titoli tecnologici erano salite a livelli difficili da sostenere in presenza di tassi elevati.
La volatilità torna protagonista
Il VIX, conosciuto come l’indice della paura di Wall Street, ha chiuso sui livelli più elevati dall’aprile 2025.
Anche l’ampiezza del ribasso segnala una pressione diffusa: venerdì il Nasdaq ha registrato soltanto 21 nuovi massimi annuali contro 826 nuovi minimi, mentre l’S&P 500 ha contato 3 nuovi massimi e 28 nuovi minimi.
Non si tratta quindi più di una semplice rotazione interna dal settore tecnologico verso comparti difensivi. Le vendite hanno assunto le caratteristiche di una vera riduzione generalizzata del rischio.
Analisi tecnica dell’S&P 500
L’S&P 500 ha perso circa l’11,6% rispetto al massimo storico del 6 ottobre ed è sceso sotto la media mobile a 200 giorni per la prima volta dallo scorso aprile. L’indice ha inoltre chiuso in ribasso per sette sedute consecutive, la serie negativa più lunga dal febbraio 2020.
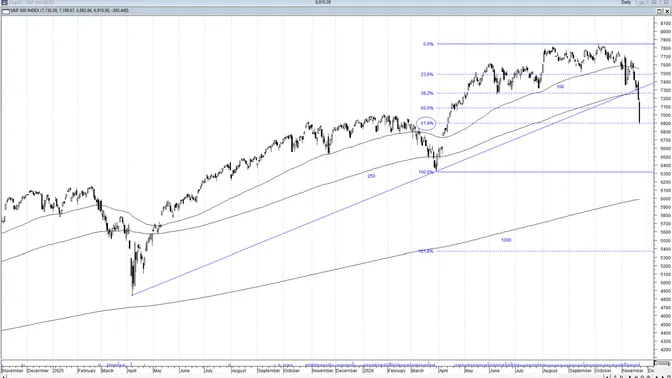
Il movimento ha compromesso il quadro tecnico di breve e medio periodo. Sono state violate sia la media mobile esponenziale a 100 giorni sia quella a 250 giorni.
Il ritracciamento del 23,6% del rialzo sviluppatosi dal minimo dell’aprile 2025 al massimo dell’ottobre 2026, collocato approssimativamente tra 7.100 e 7.150 punti, non è riuscito a contenere le vendite.
Il prossimo riferimento tecnico è rappresentato dal 38,2% di ritracciamento, in area 6.650-6.700 punti. Questo livello potrebbe favorire un primo tentativo di stabilizzazione.
Una sua violazione aumenterebbe il rischio di una discesa verso:
- •
6.300-6.400 punti, area corrispondente al 50% di ritracciamento;
- •
6.000 punti, dove si avvicinano il 61,8% di ritracciamento e la media mobile esponenziale a 1.000 giorni.
La media a 1.000 giorni è crescente. Qualora l’indice impiegasse alcune settimane o mesi per raggiungerla, il suo valore sarebbe quindi superiore agli attuali 6.000 punti.
Sul lato opposto, un recupero dovrà superare inizialmente 7.100-7.200 punti, fascia che da supporto potrebbe trasformarsi in resistenza. Sopra questa zona, gli ostacoli successivi si collocano a 7.400-7.500 e quindi in area 7.700-7.850 punti.
Il confronto con la correzione del 2022
Il confronto normalizzato tra la fase iniziata nel marzo 2025 e quella sviluppatasi tra febbraio 2020 e novembre 2022 evidenzia una discreta somiglianza morfologica: una caduta iniziale molto violenta, un rapido recupero e una successiva progressione rialzista intervallata da correzioni.
La fase più recente ha però raggiunto i massimi con maggiore rapidità e si trova soltanto all’inizio del deterioramento tecnico. Nel precedente storico, dopo il massimo si sviluppò una lunga sequenza di massimi e minimi decrescenti, accompagnata da numerosi rimbalzi intermedi, prima della formazione del minimo definitivo.
Il parallelismo non costituisce una previsione automatica, ma suggerisce che l’attuale ribasso potrebbe non esaurirsi con una singola correzione. Se la similitudine dovesse proseguire, aumenterebbe il rischio di una fase più lunga, volatile e articolata, nella quale eventuali recuperi potrebbero rappresentare semplici rimbalzi all’interno di una struttura correttiva di medio periodo.
La settimana del Thanksgiving
La prossima settimana sarà più breve per la festività del Thanksgiving. Wall Street resterà chiusa giovedì 26 novembre, mentre venerdì 27 novembre le contrattazioni termineranno anticipatamente alle 19:00 italiane.
L’attenzione sarà concentrata soprattutto sulla giornata di mercoledì.
Lunedì 23 novembre
- •
PMI manifatturiero e dei servizi S&P Global di novembre;
- •
asta dei Treasury a due anni.
Martedì 24 novembre
- •
fiducia dei consumatori del Conference Board;
- •
prezzi delle abitazioni;
- •
asta dei Treasury a cinque anni;
- •
trimestrali di Analog Devices, Dell, HP e Dollar Tree.
Mercoledì 25 novembre
- •
seconda stima del PIL del terzo trimestre;
- •
redditi e consumi personali;
- •
inflazione PCE e PCE core;
- •
ordini di beni durevoli;
- •
richieste settimanali di sussidio;
- •
vendite di nuove abitazioni;
- •
Beige Book della Federal Reserve;
- •
asta dei Treasury a sette anni.
Giovedì 26 novembre
- •
mercati statunitensi chiusi per il Thanksgiving.
Venerdì 27 novembre
- •
seduta abbreviata;
- •
primi segnali sulle vendite del Black Friday;
- •
dati preliminari sulle scorte e sul commercio.
Il dato più importante sarà l’inflazione PCE di ottobre, indicatore privilegiato dalla Federal Reserve. Le attese indicano un possibile aumento dello 0,3% mensile, mentre il PIL del terzo trimestre dovrebbe confermare una crescita vicina al 3,4%-3,5%.
Conclusioni
Wall Street entra nella settimana del Thanksgiving con un quadro profondamente deteriorato. Il mercato non sta affrontando soltanto una normale presa di profitto, ma una revisione delle aspettative sul tema che aveva sostenuto l’intero rialzo: l’intelligenza artificiale.
Il crollo di Nvidia, il rapido ridimensionamento di Anthropic e la debolezza generalizzata dei semiconduttori indicano che gli investitori chiedono ora prove concrete sulla redditività degli investimenti in IA.
Nel breve periodo, l’ipervenduto e l’avvicinamento dell’S&P 500 al supporto di area 6.650-6.700 potrebbero favorire un rimbalzo. Tuttavia, per parlare di stabilizzazione servirà almeno il recupero di 7.100-7.200 punti.
Finché l’indice resterà sotto questa fascia, gli eventuali rialzi dovranno essere considerati con prudenza. La rottura di area 6.650-6.700 aprirebbe invece spazio verso il 50% di ritracciamento in area 6.350 e, in uno scenario più profondo, verso la media mobile a 1.000 giorni, attualmente prossima ai 6.000 punti.
Nei mercati difficili, metodo e tempestività diventano ancora più importanti
È proprio nelle fasi di forte volatilità e incertezza che può risultare utile affidarsi a un servizio strutturato di analisi e segnali operativi. L’obiettivo non è inseguire ogni movimento del mercato, ma monitorare con continuità prezzi e tendenze, controllare il rischio ed essere pronti a rientrare quando si presenteranno condizioni tecniche più favorevoli.
Con i Portafogli settimanali FTAOnline puoi scegliere i segnali operativi più adatti alle tue esigenze tra:
- •
ETF azionario globale;
- •
ETF a leva 3 long su azioni, obbligazioni, materie prime e valute;
- •
ETF a leva 3 short su azioni, obbligazioni e materie prime;
- •
principali titoli del FTSE MIB;
- •
titoli tecnologici statunitensi del paniere FANG+;
- •
maggiori società dell’Euro Stoxx 50;
- •
titoli del paniere Granolas, composto da undici grandi aziende europee.
Il servizio permette di seguire strategie e mercati differenti attraverso indicazioni operative chiare, aggiornate con regolarità e supportate dall’esperienza maturata da FTAOnline in oltre 26 anni di analisi dei mercati finanziari.
Scopri i Portafogli settimanali FTAOnline
Per ricevere maggiori informazioni:
- •
Email: ufficiostudi@ftaonline.com
- •
Telefono e WhatsApp: +39 375 642 2515
Puoi acquistare il servizio a condizioni particolarmente vantaggiose:
Accedi all’offerta sui Portafogli settimanali FTAOnline
I segnali operativi non costituiscono una garanzia di rendimento. Gli investimenti, in particolare quelli effettuati attraverso strumenti a leva, comportano il rischio di perdite anche significative. Le performance passate non costituiscono un indicatore affidabile dei risultati futuri.