Asset allocation: torna l’avversione al rischio, obbligazioni in recupero e azioni sotto pressione
pubblicato:L'analisi suggerisce maggiore prudenza nell’asset allocation: il quadro di lungo periodo dell’azionario sviluppato resta positivo, ma nel breve aumenta il rischio di una fase difensiva

La lettura congiunta dei quattro principali mercati — obbligazioni governative statunitensi, materie prime, azioni dei Paesi sviluppati e azioni emergenti — restituisce un quadro decisamente meno favorevole agli asset rischiosi rispetto alle settimane precedenti.
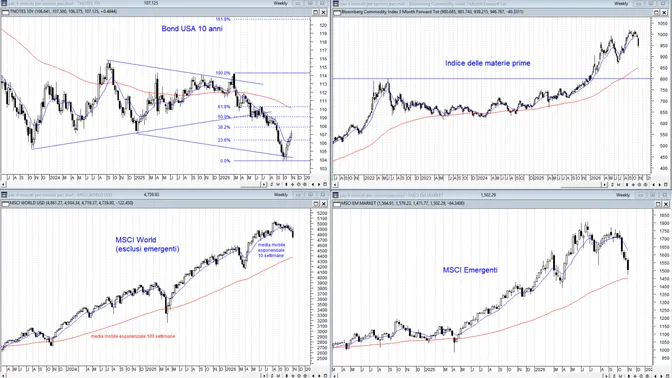
Il movimento più importante non è soltanto la flessione dell’azionario, ma la sua contemporaneità con il forte arretramento delle materie prime e con il recupero dei Treasury. Si tratta di una combinazione tipica di una fase nella quale gli investitori iniziano a cercare protezione, riducono l’esposizione alle aree più cicliche e aumentano quella verso le obbligazioni governative.
Mercato | Chiusura settimanale | Segnale prevalente |
|---|---|---|
Treasury USA 10 anni | 107,125 | Primo tentativo di inversione rialzista |
Bloomberg Commodity Index | 946,767 | Correzione violenta, trend primario ancora positivo |
MSCI World | 4.739,93 | Cedimento della media a 10 settimane |
MSCI Emerging Markets | 1.502,29 | Forte deterioramento, test della media a 100 settimane |
Treasury USA a dieci anni: primo tentativo di costruire un minimo
Il future sul Treasury decennale ha terminato la settimana a 107,125, dopo essersi mosso tra 106,375 e 107,500. La reazione partita dall’area 104-104,50 sta assumendo una certa consistenza e ha consentito ai prezzi di recuperare la media mobile esponenziale a 10 settimane.
Il movimento deve però essere interpretato come un primo tentativo di inversione, non ancora come il ritorno a un trend rialzista consolidato.
Il future continua infatti a muoversi all’interno di una struttura discendente e deve affrontare una successione di resistenze molto ravvicinate.
Livello | Significato |
|---|---|
106,20-106,40 | Primo supporto di breve periodo |
104,00-104,50 | Minimo recente e supporto principale |
107,80-108,10 | Ritracciamento del 38,2% |
109,00-109,30 | Ritracciamento del 50% |
110,00-110,50 | Ritracciamento del 61,8% e media a 100 settimane |
112,50-113,00 | Trendline ribassista di medio periodo |
114,00-114,30 | Massimi di marzo e resistenza strategica |
Il recupero sopra 108 rafforzerebbe l’ipotesi di una prosecuzione del rimbalzo verso 109,20 e successivamente verso l’area decisiva compresa fra 110 e 110,50.
Solo il superamento di quest’ultima fascia permetterebbe di parlare di un effettivo miglioramento strutturale. Sotto 106, invece, tornerebbe probabile un nuovo test di 104-104,50.
Dal punto di vista dell’asset allocation, il segnale è comunque significativo: la domanda di Treasury sta tornando proprio mentre cresce la volatilità azionaria. Il mercato obbligazionario ricomincia quindi a svolgere, almeno in parte, la propria funzione di stabilizzazione del portafoglio.
Materie prime: una brusca correzione dopo il rally
Il Bloomberg Commodity Index ha chiuso a 946,767, dopo avere raggiunto nella settimana un massimo di 981,743 e un minimo di 939,215. La lunga candela ribassista ha interrotto la risalita verso i massimi in area 1.000-1.020.
Il ribasso è stato alimentato soprattutto dal crollo del petrolio e dalla riduzione del premio geopolitico collegato alla guerra con l’Iran. Il movimento ha trascinato al ribasso l’intero comparto, anche se non tutte le materie prime stanno mostrando la stessa debolezza.
Sul piano tecnico, l’indice è sceso sotto la media mobile a 10 settimane, ma conserva ancora un ampio margine rispetto alla media esponenziale a 100 settimane, crescente intorno a 840-855 punti.
Livello | Significato |
|---|---|
930-940 | Primo supporto di breve |
900-910 | Minimo precedente e supporto intermedio |
870-880 | Area di contenimento della correzione |
840-855 | Media esponenziale a 100 settimane |
790-810 | Ex resistenza pluriennale, ora supporto strategico |
975-985 | Prima resistenza |
1.000-1.020 | Area dei massimi recenti |
Finché l’indice rimane sopra 900-910, il ribasso può essere considerato una correzione interna a un trend primario ancora positivo. Una discesa sotto questa fascia aumenterebbe invece il rischio di un movimento verso 850.
Per l’asset allocation, il segnale è ambivalente. Da un lato, una riduzione del costo dell’energia può alleviare le pressioni inflazionistiche e sostenere consumi e margini industriali.
Dall’altro, una caduta generalizzata e persistente delle materie prime potrebbe anticipare un rallentamento della domanda globale.
La discriminante sarà quindi la composizione del ribasso:
- •
se continuerà a riguardare prevalentemente petrolio e gas, l’effetto macroeconomico potrebbe risultare favorevole;
- •
se si estenderà in modo marcato a metalli industriali e rame, aumenteranno i segnali di rallentamento economico.
MSCI World: il trend primario resiste, ma il breve periodo è peggiorato
L’MSCI World, che rappresenta i mercati azionari sviluppati, ha terminato la settimana a 4.739,93, con una flessione di 122,45 punti. I prezzi si sono mossi tra 4.719,37 e 4.934,34.
L’indice ha abbandonato la media esponenziale a 10 settimane, che aveva accompagnato quasi tutta la salita partita dai minimi della primavera. La rottura segnala la perdita di momentum e apre lo spazio per una correzione più ampia.
Il trend strutturale rimane comunque rialzista: l’indice si trova ancora nettamente sopra la media esponenziale a 100 settimane, crescente in area 4.300-4.400.
Livello | Significato |
|---|---|
4.700-4.720 | Minimo settimanale e primo supporto |
4.550-4.600 | Supporto intermedio |
4.400-4.450 | Minimi primaverili e area tecnica rilevante |
4.300-4.350 | Media esponenziale a 100 settimane |
4.850-4.900 | Media a 10 settimane e prima resistenza |
5.000-5.050 | Area dei massimi storici |
La tenuta di 4.700-4.720 potrebbe consentire un rimbalzo tecnico. Per ricostruire un segnale positivo, tuttavia, l’indice dovrebbe recuperare almeno 4.850-4.900.
Sotto 4.700 aumenterebbe invece il rischio di una discesa verso 4.550-4.600. L’area compresa fra 4.300 e 4.450 rappresenta il principale spartiacque di medio-lungo periodo: soltanto una violazione di questa fascia comprometterebbe il trend primario.
Il quadro suggerisce quindi di non abbandonare completamente l’azionario sviluppato, ma di ridurne eventualmente il peso tattico e di privilegiare una composizione meno concentrata sulle società tecnologiche più esposte al ciclo degli investimenti nell’intelligenza artificiale.
Mercati emergenti: il segmento più fragile
Il deterioramento più evidente riguarda l’MSCI Emerging Markets, sceso a 1.502,29 punti dopo avere oscillato tra 1.471,77 e 1.579,23.
L’indice ha completato una brusca inversione rispetto ai massimi estivi in area 1.780-1.800, ha violato la media a 10 settimane e si è avvicinato rapidamente alla media esponenziale a 100 settimane, passante poco sotto 1.470-1.480.
Livello | Significato |
|---|---|
1.470-1.500 | Media a 100 settimane e supporto decisivo |
1.400-1.420 | Supporto successivo |
1.340-1.360 | Area di consolidamento del 2025 |
1.550-1.580 | Prima resistenza |
1.620-1.650 | Resistenza intermedia |
1.700-1.730 | Media a 10 settimane ed ex supporto |
1.780-1.800 | Massimi recenti |
La zona 1.470-1.500 è cruciale. Una reazione da questi livelli potrebbe produrre un rimbalzo verso 1.550-1.580, ma un ritorno stabile sopra 1.650 sarebbe necessario per attenuare realmente il segnale ribassista.
La violazione della media a 100 settimane, invece, aprirebbe una fase più profonda della correzione, con obiettivi iniziali in area 1.400 e successivamente a 1.340-1.360.
La debolezza degli emergenti può essere spiegata dalla combinazione di diversi fattori:
- •
dollaro ancora forte;
- •
rendimenti statunitensi elevati;
- •
riduzione della propensione globale al rischio;
- •
debolezza delle materie prime;
- •
maggiore esposizione alla filiera tecnologica asiatica;
- •
rischi politici e finanziari specifici in alcuni Paesi.
Il segmento emergente è quindi quello sul quale mantenere la maggiore selettività. La correzione può creare opportunità di lungo periodo, ma non emerge ancora un segnale tecnico sufficiente per aumentare indiscriminatamente l’esposizione.
La lettura incrociata dei quattro mercati
I segnali più importanti arrivano dalla loro combinazione:
Obbligazioni | Materie prime | Azioni | Interpretazione |
|---|---|---|---|
In rialzo | In calo | In calo | Rallentamento e ricerca di protezione |
In rialzo | In calo moderato | In stabilizzazione | Disinflazione favorevole agli asset rischiosi |
In calo | In rialzo | In rialzo | Crescita nominale forte, ma rischio tassi |
In calo | In rialzo | In calo | Scenario inflazionistico o stagflazionistico |
La configurazione attuale rientra prevalentemente nel primo scenario: Treasury in recupero, materie prime e azioni in discesa. Il mercato sta quindi iniziando a scontare una combinazione di minore propensione al rischio e possibile rallentamento futuro.
Non siamo ancora in presenza di una recessione conclamata. L’occupazione americana rimane robusta e l’inflazione elevata limita la possibilità di un rapido intervento della Federal Reserve.
Proprio questa combinazione costituisce il principale rischio: l’economia resta abbastanza forte da giustificare tassi elevati, mentre le valutazioni azionarie iniziano a soffrire.
Asset allocation: maggiore prudenza, ma non ancora difesa totale
L’indicazione complessiva è quella di passare da una posizione aggressivamente favorevole al rischio a un’impostazione più equilibrata e selettiva.
Classe di attivo | Indicazione tattica | Motivazione |
|---|---|---|
Treasury USA | Da sottopeso a neutrale | Primo recupero tecnico e ritorno della funzione difensiva |
Azioni sviluppate | Neutrale | Trend primario positivo, momentum in deterioramento |
Azioni emergenti | Sottopeso tattico | Supporto decisivo sotto pressione |
Materie prime | Neutrale/selettivo | Trend primario ancora positivo, ma forte correzione |
Liquidità | Leggero sovrappeso | Consente di gestire volatilità e nuovi ingressi |
Oro | Posizione di diversificazione | Protezione da rischio politico, monetario e finanziario |
Un’impostazione possibile potrebbe prevedere:
- •
riduzione tattica dell’azionario emergente;
- •
mantenimento dell’azionario sviluppato, ma con minore concentrazione su tecnologia e semiconduttori;
- •
graduale recupero di esposizione ai Treasury, preferendo inizialmente scadenze intermedie;
- •
mantenimento di una quota di liquidità;
- •
selezione delle materie prime, distinguendo energia da metalli industriali e preziosi.
Conclusione
Il quadro dei quattro mercati segnala un cambio di regime tattico, non ancora necessariamente l’inizio di un mercato ribassista strutturale.
L’MSCI World rimane sopra la propria media a 100 settimane e conserva quindi il trend rialzista di lungo periodo. Il Treasury decennale sta tentando di costruire un minimo, mentre le materie prime correggono da livelli elevati. La vera area critica è rappresentata dai mercati emergenti, ormai a contatto con un supporto di lungo periodo.
La conferma di un passaggio a una fase decisamente difensiva arriverebbe da tre segnali simultanei:
- 1.
MSCI World sotto 4.400-4.450;
- 2.
MSCI Emerging Markets sotto 1.470;
- 3.
Treasury decennale sopra 110-110,50.
Finché questi segnali non si verificano, appare più corretto parlare di correzione e rotazione dell’asset allocation, non ancora di inversione definitiva del ciclo finanziario.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…