Wall Street, la settimana del grande ribaltamento: dall’euforia post-elettorale alla fuga dall’intelligenza artificiale
pubblicato:Il Nasdaq perde il 3,37% ed entra in correzione, mentre il crollo dei semiconduttori travolge l’S&P 500. Il Dow limita i danni grazie alla rotazione verso banche e titoli tradizionali

Settimana contraddittoria dell’anno per Wall Street
È stata una delle settimane più violente e contraddittorie dell’anno per Wall Street.
Prima il sollievo per l’esito netto delle elezioni di metà mandato, poi il timore che il nuovo equilibrio politico possa rallentare la costruzione di data center e, infine, un rapporto sul lavoro troppo forte per tranquillizzare la Federal Reserve.
Il risultato è un bilancio settimanale negativo per tutti i principali indici:
Indice | Chiusura | Settimana |
|---|---|---|
S&P 500 | 7.376,86 | -2,68% |
Nasdaq Composite | 24.579,43 | -3,37% |
Dow Jones | 51.285,73 | -0,94% |
Russell 2000 | 2.754,11 | -2,05% |
Nasdaq 100 | — | circa -5% |
PHLX Semiconductor | 9.390,25 | -12,15% |
Per l’S&P 500 si tratta della peggiore settimana dall’aprile 2025, mentre il Nasdaq ha registrato il quarto calo settimanale consecutivo ed è rimasto oltre il 10% sotto il massimo del 6 ottobre, entrando tecnicamente in territorio di correzione.
Cinque sedute sulle montagne russe
Seduta | S&P 500 | Nasdaq | Dow Jones |
|---|---|---|---|
Lunedì 2 novembre | -0,51% | -1,07% | +0,41% |
Martedì 3 novembre | +0,36% | +0,83% | -0,38% |
Mercoledì 4 novembre | +1,58% | +1,44% | +3,03% |
Giovedì 5 novembre | -4,36% | -5,52% | -3,44% |
Venerdì 6 novembre | +0,31% | +1,09% | -0,46% |
Mercoledì il Dow Jones aveva guadagnato 1.569 punti, mettendo a segno la migliore seduta da circa diciotto mesi.
Il mercato aveva accolto positivamente l’accettazione del risultato elettorale da parte di Donald Trump e la prospettiva di un possibile ridimensionamento del conflitto con l’Iran.
Ventiquattr’ore più tardi il quadro è cambiato completamente. L’S&P 500 ha perso il 4,36%, il Nasdaq il 5,52% e il Dow oltre 1.830 punti. È bastata una seduta per cancellare interamente il rialzo post-elettorale.
L’intelligenza artificiale finisce sotto processo
La reazione non è stata determinata soltanto dal passaggio del Congresso sotto il controllo democratico. Il mercato ha iniziato a rivedere le aspettative sull’intero ciclo degli investimenti nell’intelligenza artificiale.
La conquista democratica di governatorati e amministrazioni locali in Stati nei quali erano previsti grandi progetti infrastrutturali ha aumentato il rischio di:
- •
moratorie o rallentamenti nella costruzione di nuovi data center;
- •
vincoli più stringenti sui consumi elettrici;
- •
maggiori costi per l’allacciamento alle reti;
- •
procedure autorizzative più lunghe;
- •
maggiore selettività degli investimenti da parte delle grandi piattaforme tecnologiche.
La correzione ha colpito soprattutto semiconduttori, memorie, componenti ottici e fornitori delle infrastrutture digitali.
Titolo | Settimana |
|---|---|
Lumentum | -35,94% |
Seagate Technology | -28,48% |
Marvell Technology | -28,11% |
Western Digital | -27,95% |
Sandisk | -27,44% |
Microchip Technology | -24,55% |
Nvidia | -8,80% |
Broadcom | -9,93% |
Tesla | -10,40% |
La caduta è stata particolarmente concentrata: l’indice S&P 500 equiponderato ha perso soltanto l’1,06%, molto meno del -2,68% dell’indice tradizionale.
Questo significa che la debolezza delle grandi capitalizzazioni tecnologiche ha avuto un peso sproporzionato sull’andamento complessivo.
Non tutto il settore digitale, però, è stato penalizzato. Amazon ha guadagnato il 7,88%, Microsoft l’1,67% e Alphabet l’1,77%. Il mercato sembra distinguere fra chi deve ancora costruire capacità informatica e i grandi operatori che dispongono già di infrastrutture, clienti e potere di prezzo.
Petrolio ed energia: scompare una parte del premio di guerra
Il secondo grande movimento della settimana ha riguardato l’energia. Le speranze di una possibile soluzione del conflitto con l’Iran hanno determinato una forte riduzione del premio geopolitico incorporato nei prezzi.
Mercato | Chiusura settimanale | Variazione |
|---|---|---|
WTI dicembre | 90,83 dollari | -12,76% |
Brent gennaio | 98,32 dollari | -13,32% |
Settore energia S&P 500 | — | circa -12% |
La caduta del petrolio ha travolto produttori e società di servizi energetici, ma potrebbe diventare positiva nel medio periodo per trasporti, consumi e inflazione. Molto dipenderà dalla durata del movimento e dall’effettiva evoluzione della guerra.
La rotazione settoriale
La settimana non è stata un sell-off uniforme. Cinque degli undici settori dell’S&P 500 hanno infatti chiuso in territorio positivo.
Settore | Settimana |
|---|---|
Servizi di comunicazione | +4,89% |
Consumi discrezionali | +1,91% |
Immobiliare | +1,90% |
Finanziari | +1,15% |
Beni di consumo essenziali | +0,75% |
Sanità | -0,06% |
Utility | -0,66% |
Materiali | -1,48% |
Industriali | -2,80% |
Tecnologia | -8,20% |
Energia | -11,97% |
La fotografia è quella di una rotazione, più che di una fuga indiscriminata dall’azionario: vendite sui due grandi temi che avevano dominato il mercato — energia e infrastrutture AI — e acquisti su finanziari, immobiliare, consumi e comunicazioni.
Tra i vincitori AppLovin, Fiserv e Airbnb
Nonostante il calo degli indici, alcuni titoli hanno registrato rialzi molto consistenti.
Migliori titoli S&P 500 | Settimana |
|---|---|
AppLovin | +71,21% |
Fiserv | +25,71% |
Idexx Laboratories | +22,65% |
Mosaic | +21,59% |
Airbnb | +15,57% |
First Solar | +15,33% |
Moderna | +14,64% |
Tapestry | +14,20% |
Il rimbalzo di venerdì ha consentito inoltre ad AMD di recuperare l’11%, a Lam Research l’8,2%, a Micron il 5,1% e a Nvidia il 2,8%. Il recupero, tuttavia, non è bastato a cancellare i danni della seduta precedente.
Il mercato del lavoro complica i piani della Fed
Venerdì l’occupazione statunitense ha fornito un’altra ragione per mantenere alta la prudenza. In ottobre sono stati creati 165.000 posti di lavoro, contro attese nell’area di 60.000-70.000, mentre la disoccupazione è scesa dal 4,2% al 4,1% e le retribuzioni orarie sono cresciute dello 0,4% mensile.
La solidità dell’economia riduce la necessità di un sostegno monetario e lascia alla Federal Reserve maggiore libertà nella lotta all’inflazione. La probabilità attribuita dal mercato a un rialzo dei tassi a dicembre è salita verso il 78%.
Il rendimento del Treasury decennale ha terminato la settimana intorno al 4,86%, sette punti base sotto il venerdì precedente. Il calo settimanale non deve però ingannare: giovedì è stato alimentato soprattutto dalla corsa verso i titoli rifugio durante il crollo azionario, mentre venerdì i rendimenti sono tornati a salire dopo i dati sul lavoro.
VIX: paura elevata, ma non ancora capitolazione
Il VIX ha concluso la settimana a 25,64, contro 19,42 del venerdì precedente. Giovedì era balzato da 16,61 a 28,18, con un aumento del 69,66%, il terzo maggiore incremento percentuale giornaliero dal 1990.
Il movimento segnala una brusca revisione del rischio, ma un VIX fra 25 e 30 non equivale ancora ai livelli di capitolazione osservati durante le grandi crisi. Inoltre, il rientro da 28,18 a 25,64 mostra che una parte della domanda urgente di protezione è già stata riassorbita.
Il segnale resta comunque delicato: la fase di panico acuto potrebbe essere passata, ma il mercato continua a prezzare oscillazioni molto più ampie del normale.
Analisi tecnica dell’S&P 500
L’S&P 500 ha chiuso a 7.376,86 punti, poco sopra il minimo di giovedì a 7.353. Il cedimento della fascia 7.480-7.500 ha completato una configurazione di doppio massimo costruita nell’area 7.800-7.850.
Livello | Funzione tecnica |
|---|---|
7.350-7.370 | Primo supporto e minimo della correzione |
7.260 | Ritracciamento del 38,2% |
7.080-7.100 | Ritracciamento del 50% |
6.900 | Ritracciamento del 61,8% |
7.480-7.500 | Prima resistenza |
7.600 | Resistenza intermedia |
7.750-7.850 | Area dei massimi e resistenza principale |
La tenuta di 7.350 potrebbe favorire una fase di assestamento o un rimbalzo tecnico verso 7.480-7.500. Per neutralizzare il segnale ribassista servirebbe però un recupero stabile sopra 7.600.
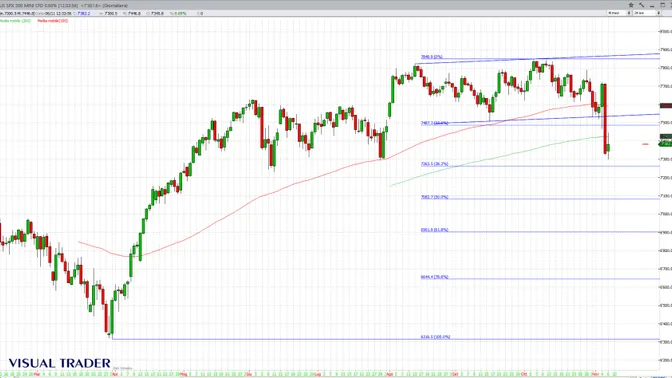
La violazione di 7.350 aprirebbe invece spazio verso 7.260 e successivamente verso la media mobile a 200 giorni, collocata in prossimità di 7.080-7.100 punti.
Nasdaq: correzione ancora aperta
Il Nasdaq Composite ha recuperato l’1,09% venerdì, ma rimane quasi l’11% sotto il massimo di ottobre. La correzione ha quindi raggiunto una dimensione significativa, senza però trasformarsi per ora in un mercato ribassista, che richiederebbe una perdita superiore al 20%.
Il primo segnale costruttivo arriverebbe dal ritorno sopra 25.000-25.200 punti. Solo il superamento di 25.700-26.000 restituirebbe maggiore credibilità al rimbalzo. Sotto i minimi di giovedì, invece, aumenterebbe il rischio di una seconda gamba ribassista.
La prossima settimana: tutto dipende dall’inflazione
L’appuntamento decisivo sarà il dato sui prezzi al consumo di ottobre, in calendario martedì 10 novembre alle 14:30 italiane. A settembre l’inflazione era salita dello 0,6% mensile e del 3,7% annuo; un’ulteriore accelerazione rafforzerebbe l’ipotesi di un rialzo dei tassi a dicembre. Venerdì 13 novembre arriveranno invece i prezzi alla produzione.
Sul fronte societario saranno particolarmente importanti i risultati di società legate all’intelligenza artificiale e ai data center, tra cui CoreWeave, Cisco e Applied Materials.
Dopo il terremoto della settimana appena conclusa, il mercato chiederà indicazioni precise sulla sostenibilità degli investimenti e sui ritorni economici della spesa per l’AI.
La lettura complessiva rimane quindi prudente: il rimbalzo di venerdì ha fermato l’emorragia, ma non ha ancora ricostruito il trend.
Per tornare stabilmente in modalità risk on serviranno inflazione meno aggressiva, stabilizzazione dei rendimenti e segnali che la revisione degli investimenti nell’intelligenza artificiale non si trasformi in una contrazione strutturale.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…