L’economia USA tiene, ma per Wall Street potrebbe non essere una buona notizia
pubblicato:La solidità della crescita economica Usa allontana il rischio di recessione, ma rendimenti più elevati possono comprimere le valutazioni azionarie, soprattutto nei settori tecnologici e più indebitati

L’economia statunitense resta in salute
L’economia statunitense continua a mostrare una notevole capacità di resistenza. In condizioni normali sarebbe una buona notizia anche per Wall Street, perché sostiene consumi, ricavi e utili societari.
Nell’attuale fase, tuttavia, dati molto solidi rischiano di trasformarsi in un problema: riducono le ragioni che potrebbero indurre la Federal Reserve a interrompere la stretta monetaria.
La Fed potrebbe quindi non avere molte remore ad aumentare ancora il costo del denaro nella lotta contro l’inflazione.
Il rischio è che, alla fine del percorso, i tassi raggiungano livelli sufficientemente elevati da frenare non soltanto i prezzi e l’attività economica, ma anche la crescita degli utili e delle Borse.
Occupazione molto superiore alle attese
A ottobre l’economia statunitense ha creato 165.000 nuovi posti di lavoro, più del doppio dei 65.000-70.000 previsti dagli economisti. Il tasso di disoccupazione è sceso dal 4,2% al 4,1%, mentre il tasso di partecipazione è salito al 61,9%.
Il dato risulta ancora più robusto considerando le revisioni dei mesi precedenti: la crescita dell’occupazione di agosto e settembre è stata corretta complessivamente al rialzo di 84.000 unità.
L’incremento medio mensile degli ultimi tre mesi sale così intorno a 137.000 posti, contro i 51.000 indicati prima delle revisioni.
I maggiori aumenti si sono concentrati nei servizi professionali e alle imprese, nella sanità, nei trasporti e nella logistica. Il quadro non è quindi riconducibile a un singolo settore, ma segnala una tenuta relativamente diffusa della domanda di lavoro.
I salari sono il dato più delicato per la Fed
Le retribuzioni orarie medie sono cresciute dello 0,4% su base mensile, contro il +0,3% atteso, portando l’incremento annuo al 3,1%.
La crescita dei salari sostiene i consumi, ma può anche mantenere elevata l’inflazione nei servizi.
Per la Fed si tratta quindi di un elemento particolarmente delicato: con disoccupazione bassa, occupazione in aumento e retribuzioni ancora vivaci, il rischio di una spirale prezzi-salari non può essere considerato definitivamente superato.
I dati confermano che il mercato del lavoro non sta cedendo sotto il peso dei precedenti rialzi dei tassi.
Questo offre alla banca centrale maggiore libertà per concentrarsi sull’inflazione, senza dover intervenire a sostegno dell’occupazione.
Rialzo Fed a dicembre sempre più probabile
Dopo la pubblicazione del rapporto sul lavoro, i mercati monetari attribuiscono una probabilità prossima all’80% a un nuovo rialzo dei tassi nella riunione di dicembre.
La questione, tuttavia, non riguarda soltanto la prossima decisione. Un’economia più forte del previsto potrebbe spingere gli investitori a rivedere al rialzo anche il livello terminale dei Fed Funds e a posticipare l’avvio di eventuali tagli.
Si rafforza quindi lo scenario di tassi “più alti più a lungo”, particolarmente sfavorevole per le attività finanziarie che dipendono maggiormente dal costo del capitale.
Migliora la fiducia dei consumatori, ma resta il problema del costo della vita
Anche la lettura preliminare dell’indice dell’Università del Michigan ha sorpreso positivamente.
A novembre la fiducia dei consumatori è salita da 48 a 51 punti, contro attese ferme intorno a 48.
Sono migliorate sia la valutazione delle condizioni correnti, passata da 46,7 a 51, sia quella relativa alle aspettative, salita da 48,8 a 50,9. Il recupero si è concentrato soprattutto tra i consumatori con patrimoni medio-bassi, mentre la fiducia è diminuita tra le famiglie maggiormente esposte al mercato azionario.
Le aspettative d’inflazione a un anno sono scese dal 4,7% al 4,3%, mentre quelle a cinque anni sono diminuite dal 3,5% al 3,4%. La direzione è favorevole, ma i livelli restano elevati e incompatibili con un rapido ritorno dell’inflazione verso l’obiettivo del 2%.
Il 57% degli intervistati ha inoltre dichiarato spontaneamente che l’aumento dei prezzi ha ridotto il proprio tenore di vita. La fiducia migliora, dunque, ma il costo della vita rimane il principale problema percepito dalle famiglie.
Treasury in rialzo e dollaro più forte
La reazione più immediata si è osservata sul mercato obbligazionario. Il rendimento del Treasury decennale è risalito verso il 4,86%-4,88%, mentre quello biennale, più sensibile alle attese sui tassi ufficiali, ha guadagnato circa cinque punti base, portandosi intorno al 4,52%.
Il dollaro si è rafforzato e l’euro ha perso circa lo 0,6%, scendendo verso 1,1147 dollari, in prossimità del supporto critico di area 1,1120. Solo movimeti oltre area 1,1270 potrebbero segnalare un'inversione di sentiment favorevole all'euro. La dinamica riflette l’ampliamento delle aspettative sul differenziale dei tassi tra Stati Uniti ed Eurozona.
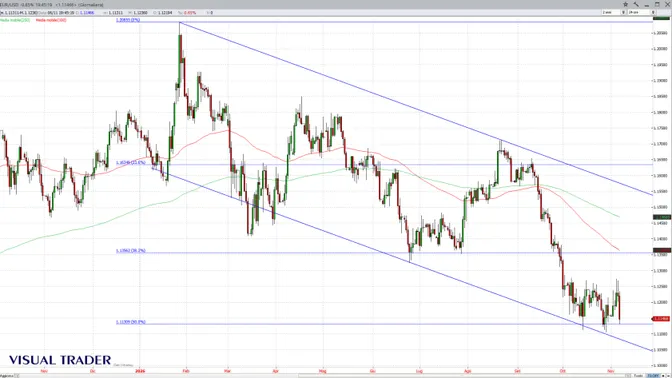
Un dollaro più forte può contribuire a contenere l’inflazione importata americana, ma penalizza i ricavi esteri delle multinazionali statunitensi quando vengono convertiti nella valuta domestica. Allo stesso tempo esercita pressione sulle economie emergenti indebitate in dollari.
Perché una buona economia può frenare Wall Street
Il valore teorico di un’azione dipende dai flussi di cassa futuri, attualizzati utilizzando un tasso che risente direttamente dei rendimenti obbligazionari. Quando salgono i Treasury:
- 1.
aumenta il tasso utilizzato per attualizzare gli utili futuri;
- 2.
diminuisce il valore presente delle aziende;
- 3.
le obbligazioni diventano più competitive rispetto alle azioni;
- 4.
cresce il costo del debito per imprese e famiglie;
- 5.
si riduce la disponibilità di capitale per investimenti e acquisizioni.
Questo meccanismo penalizza soprattutto le società con valutazioni elevate e utili attesi molto lontani nel tempo. È il caso di numerosi titoli tecnologici e legati all’intelligenza artificiale, già provati dal recente ridimensionamento del settore.
I comparti più sensibili
Settore | Possibile effetto dei tassi più elevati |
|---|---|
Tecnologia e semiconduttori | Pressione sui multipli e maggiore costo degli investimenti |
Data center e infrastrutture AI | Finanziamenti più costosi e maggiore selettività sui progetti |
Immobiliare | Mutui e rifinanziamenti più onerosi |
Utility | Elevata sensibilità al costo del debito |
Small cap | Maggiore dipendenza dal credito bancario |
Consumi discrezionali | Rischio di rallentamento della domanda |
Banche | Beneficio iniziale sui margini, ma rischio di maggiori insolvenze |
Assicurazioni | Rendimenti più elevati sugli investimenti obbligazionari |
Energia | Dipendenza maggiore da petrolio e ciclo economico |
Il paradosso della Fed
La Fed si trova davanti a un equilibrio difficile.
Se interrompesse troppo presto i rialzi, rischierebbe di lasciare l’inflazione stabilmente sopra il target.
Se proseguisse troppo a lungo, gli effetti ritardati della stretta potrebbero emergere tutti insieme, colpendo credito, investimenti, occupazione e consumi.
Il problema è che la politica monetaria agisce con ritardi lunghi e variabili.
Quando i dati inizieranno a mostrare chiaramente il rallentamento, una parte significativa del danno potrebbe essere già stata prodotta.
Si delinea così uno scenario in tre fasi:
- •
oggi: crescita e occupazione resistono;
- •
nei prossimi mesi: la Fed mantiene o aumenta la pressione monetaria;
- •
successivamente: tassi elevati frenano insieme inflazione, economia e utili.
Il vero rischio per i listini
Il rapporto sull’occupazione riduce il rischio di una recessione immediata, ma aumenta quello di un errore di politica monetaria.
Per Wall Street, quindi, la buona notizia macroeconomica è accompagnata da una conseguenza meno favorevole: la Fed potrebbe sentirsi autorizzata a spingere i tassi fino a un livello incompatibile con le valutazioni raggiunte da molti titoli.
Il punto decisivo sarà verificare se la crescita degli utili riuscirà a compensare l’aumento dei rendimenti.
Se i Treasury decennali dovessero stabilizzarsi vicino o sopra il 5%, mentre le prospettive societarie venissero riviste al ribasso, la pressione sulle Borse potrebbe aumentare sensibilmente.
L’economia americana continua dunque a tenere, ma proprio questa solidità rischia di prolungare la stretta della Fed. Per i mercati azionari, il passaggio da “crescita senza recessione” a “tassi troppo alti per troppo tempo” potrebbe essere molto rapido.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…