La settimana della Borsa italiana: Piazza Affari guadagna l’1,1%, ma tech ed energia affondano
pubblicato:Il trionfo democratico alle Midterm USA ha inizialmente favorito il FTSE MIB, sostenuto da banche, consumi e trimestrali. La successiva revisione delle prospettive sull’intelligenza artificiale ha però provocato una brusca inversione

Il FTSE MIB archivia la settimana dal 2 al 6 novembre con un progresso dell’1,12%, terminando a 50.052,96 punti. Il saldo finale positivo nasconde però una volatilità molto elevata e una profonda rotazione settoriale.
Dopo l’euforia per la conquista democratica di Camera e Senato negli Stati Uniti, i mercati hanno iniziato a interrogarsi sulle conseguenze del nuovo equilibrio politico per tecnologia, intelligenza artificiale, data center, difesa ed energia.
Milano ha fatto meglio del DAX, arretrato dello 0,1%, e del FTSE 100, sceso dello 0,5%, ma meno del CAC 40, salito del 2,1%, e soprattutto dell’IBEX 35, avanzato del 3,8%. Borsa Italiana
La settimana giorno per giorno
Seduta | Chiusura FTSE MIB | Variazione |
|---|---|---|
Lunedì 2 novembre | 49.947,94 | +0,90% |
Martedì 3 novembre | 49.941,83 | -0,01% |
Mercoledì 4 novembre | 51.031,02 | +2,18% |
Giovedì 5 novembre | 50.505,87 | -1,03% |
Venerdì 6 novembre | 50.052,96 | -0,90% |
L’indice si è mosso durante la settimana tra un minimo di 49.294 punti, toccato martedì, e un massimo di 51.372, raggiunto giovedì prima dell’inversione.
Lunedì: partenza positiva con Buzzi e i consumi
La settimana si è aperta con un progresso dello 0,90%, sostenuto soprattutto da Buzzi, Moncler, STM, FinecoBank, Campari e Lottomatica.
La debolezza si è concentrata invece sull’energia. Eni, Saipem e Tenaris hanno risentito della discesa del petrolio, alimentata dalle aspettative che un risultato favorevole ai Democratici potesse ridurre l’aggressività della politica estera statunitense e favorire un allentamento delle tensioni con l’Iran.
Martedì: Ferrari recupera dopo una seduta sull’ottovolante
Martedì il FTSE MIB ha chiuso praticamente invariato, dopo un’escursione di oltre mille punti.
Il protagonista è stato Ferrari, inizialmente penalizzato dal mercato e successivamente risalito fino a terminare a 375 euro con un rialzo del 4,47%.
Il gruppo di Maranello ha superato le attese nel terzo trimestre e migliorato la guidance 2026, grazie al contributo delle personalizzazioni, alla F80 e a un mix di prodotto particolarmente favorevole.
L’ordine portafoglio coperto fino al 2028 e le vendite già allocate della prima Ferrari completamente elettrica hanno rafforzato la fiducia sulle prospettive di medio periodo.
Mercoledì: l’euforia per la vittoria democratica
Mercoledì è arrivata la seduta migliore della settimana. Il FTSE MIB ha guadagnato il 2,18%, superando nuovamente quota 51.000.
La conquista democratica di entrambi i rami del Congresso è stata inizialmente interpretata come un elemento favorevole perché:
- •
riduceva il rischio di contestazioni elettorali;
- •
indeboliva politicamente Donald Trump;
- •
aumentava la probabilità di un governo diviso e di uno stallo legislativo;
- •
alimentava le attese di una riduzione delle tensioni con l’Iran;
- •
faceva sperare in una politica commerciale meno aggressiva.
A Piazza Affari sono salite soprattutto le banche, con acquisti su FinecoBank, BPER, UniCredit, Intesa Sanpaolo e MPS. Il settore della difesa ha invece accusato immediatamente il cambiamento delle aspettative geopolitiche, con vendite su Leonardo, Fincantieri e Avio.
Giovedì: il mercato cambia completamente lettura
Il giorno successivo il quadro si è ribaltato. Il FTSE MIB ha perso l’1,03%, trascinato dal crollo di Wall Street e soprattutto del Nasdaq.
Gli investitori hanno iniziato a valutare le possibili conseguenze della vittoria democratica sull’intelligenza artificiale:
- •
rallentamento nella costruzione di nuovi data center;
- •
maggiori vincoli ambientali;
- •
costi più elevati per l’allacciamento alle reti elettriche;
- •
revisione degli incentivi fiscali;
- •
introduzione di nuove regole sulla sicurezza dell’AI.
La reazione è stata particolarmente violenta sui titoli italiani collegati alla tecnologia. STM e Technoprobe hanno perso oltre il 9% nella sola seduta, mentre Prysmian ha risentito dei timori per un rallentamento degli investimenti nelle infrastrutture elettriche destinate ai data center.
A Wall Street il VIX è balzato da 16,61 a 28,18 punti, con un rialzo del 69,66%, il terzo maggiore incremento percentuale giornaliero dal 1990. Il movimento ha segnalato un improvviso passaggio da una condizione di relativa calma a un regime di forte volatilità.
Venerdì: recuperano i chip, ma cedono banche e assicurazioni
Nell’ultima seduta il FTSE MIB ha perso un ulteriore 0,90%, chiudendo poco sopra quota 50.000. I ribassi hanno interessato 29 componenti dell’indice, contro appena 12 titoli positivi.
A pesare sono state soprattutto le banche e le assicurazioni dopo la pubblicazione dei risultati trimestrali:
- •
Banco BPM: -3,17%;
- •
BPER Banca: -2,70%;
- •
Unipol: -2,24%;
- •
Generali: -1,86%;
- •
FinecoBank: -1,54%.
Banco BPM ha riportato utili superiori alle attese, ma il mercato ha penalizzato una dinamica dei ricavi giudicata poco brillante.
In controtendenza Tenaris, salita del 3,26%, seguita da Diasorin, Buzzi, Amplifon e Pirelli. STM ha recuperato l’1,46%, ma soltanto una piccola parte del crollo precedente.
I migliori titoli della settimana
Titolo | Performance settimanale |
|---|---|
Amplifon | +8,61% |
FinecoBank | +7,61% |
Lottomatica | +6,81% |
Campari | +6,66% |
Moncler | +5,51% |
Buzzi | +5,36% |
Ferrari | +5,14% |
UniCredit | +4,89% |
Intesa Sanpaolo | +4,76% |
MPS | +4,15% |
Le percentuali sono calcolate sui prezzi ufficiali tra il 30 ottobre e il 6 novembre.
Amplifon
Amplifon è stata la migliore del FTSE MIB. Il titolo ha beneficiato dei risultati di GN Hearing e dell’autorizzazione europea all’acquisizione delle attività della società danese, operazione destinata a rafforzare sensibilmente la posizione competitiva del gruppo.
FinecoBank
FinecoBank ha guadagnato oltre il 7% nella settimana grazie a risultati solidi e a indicazioni rassicuranti sul margine finanziario e sulla distribuzione di capitale agli azionisti.
Lottomatica e Campari
Lottomatica ha beneficiato dei risultati societari e della crescita delle attività, nonostante le preoccupazioni legate all’aumento del prelievo fiscale previsto dalla manovra.
Campari ha proseguito il recupero dopo una fase particolarmente debole, sostenuta dal ritorno degli acquisti sui titoli dei consumi.
Ferrari
Ferrari ha chiuso la settimana in rialzo del 5,14%. La reazione positiva ai risultati conferma che il mercato continua a premiare la capacità del gruppo di aumentare ricavi e margini anche con volumi sostanzialmente stabili, sfruttando personalizzazioni e modelli ad altissimo valore.
I peggiori titoli della settimana
Titolo | Performance settimanale |
|---|---|
Technoprobe | -15,43% |
STMicroelectronics | -11,01% |
Avio | -9,77% |
Prysmian | -8,41% |
Eni | -7,88% |
Fincantieri | -6,85% |
Leonardo | -6,65% |
Saipem | -5,69% |
Stellantis | -2,06% |
Banco BPM | -1,37% |
Tech: la fine dell’euforia indiscriminata sull’AI?
Technoprobe e STM sono state investite dalla violenta rotazione che ha colpito semiconduttori e infrastrutture per l’intelligenza artificiale.
Il mercato non sta necessariamente mettendo in discussione la crescita di lungo periodo dell’AI. Sta però iniziando a distinguere tra:
- •
aziende già dotate di grandi infrastrutture;
- •
società che dipendono da nuovi investimenti;
- •
fornitori esposti al ciclo dei semiconduttori;
- •
operatori che necessitano di un’espansione continua dei data center.
Un rallentamento delle autorizzazioni potrebbe proteggere i grandi operatori già presenti sul mercato, ma penalizzare i fornitori legati alla crescita dei nuovi impianti. Il settore tecnologico europeo ha perso complessivamente il 4,2% nella settimana.
Energia: il petrolio crolla e trascina Eni e Saipem
Il comparto oil & gas europeo ha perso il 7,3%, risultando il peggiore della settimana. Il Brent è sceso del 17%, il WTI del 12,7% e il gas europeo del 17,2%.
Il mercato ha scommesso su una possibile accelerazione dei negoziati con l’Iran dopo la sconfitta repubblicana alle Midterm. Una diminuzione del rischio geopolitico potrebbe riportare il petrolio verso livelli più coerenti con domanda e offerta fondamentali.
Il calo dell’energia ha penalizzato:
- •
Eni: -7,88%;
- •
Saipem: -5,69%;
- •
Tenaris: -1,26%.
Tenaris ha però recuperato nell’ultima seduta grazie a risultati trimestrali migliori delle attese.
Difesa sotto pressione
La prospettiva di una politica estera statunitense meno aggressiva e i dubbi sulla futura dinamica della spesa militare hanno provocato forti vendite sull’intero comparto europeo.
A Piazza Affari:
- •
Avio ha perso il 9,77%;
- •
Fincantieri il 6,85%;
- •
Leonardo il 6,65%.
La debolezza è stata amplificata dal crollo di Rheinmetall, scesa di oltre il 21% nella settimana dopo la revisione delle prospettive. Per i titoli italiani il movimento potrebbe risultare eccessivo se gli ordini già acquisiti e i programmi europei di riarmo non subiranno modifiche sostanziali.
Brembo, Azimut e Ariston: trimestrali con reazioni differenti
Brembo ha riportato ricavi in crescita, ma margini trimestrali in rallentamento. Il titolo ha chiuso giovedì a 10,06 euro, penalizzato dalla diminuzione dell’EBITDA, dell’EBIT e dell’utile nel terzo trimestre, nonostante la conferma della guidance.
Azimut ha confermato gli obiettivi 2026, con utile netto ricorrente in crescita e masse complessive salite a 159 miliardi. Il titolo ha beneficiato della solidità dei ricavi ricorrenti e della remunerazione degli azionisti.
Ariston ha invece rivisto al ribasso le previsioni sulla crescita organica dei ricavi e sul margine EBIT, citando inflazione dei costi, debolezza in Medio Oriente e difficoltà nelle Americhe.
La buona occupazione americana complica il quadro
Venerdì gli Stati Uniti hanno comunicato la creazione di 165.000 posti di lavoro a ottobre, contro i 65.000-70.000 attesi. Il tasso di disoccupazione è sceso al 4,1% e le retribuzioni orarie sono aumentate dello 0,4% mensile.
Il dato conferma la solidità dell’economia, ma aumenta la probabilità di un nuovo rialzo dei tassi della Federal Reserve a dicembre. Le revisioni di agosto e settembre hanno inoltre aggiunto complessivamente 84.000 occupati rispetto alle stime precedenti.
Per le Borse si tratta di una notizia ambivalente: la crescita sostiene gli utili, ma rendimenti obbligazionari più elevati comprimono le valutazioni, soprattutto nei comparti tecnologici e più indebitati.
Analisi tecnica del FTSE MIB
La chiusura a 50.053 punti mantiene l’indice sopra la soglia psicologica dei 50.000, ma il fallimento del tentativo di consolidamento oltre 51.000 segnala la presenza di un’offerta ancora consistente.
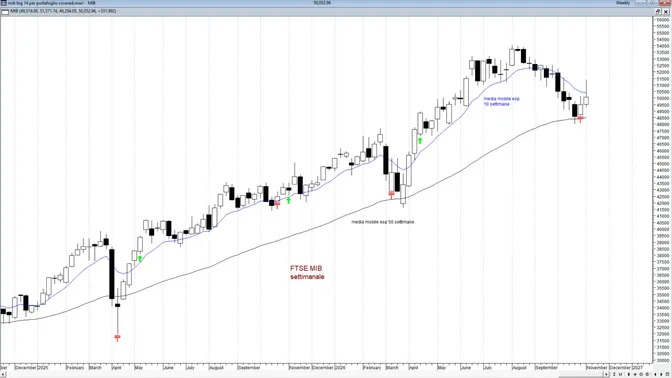
Il quadro di breve periodo resta compreso tra due aree decisive:
- •
supporto: 49.200-49.500 punti;
- •
resistenza: 50.500-51.150 punti.
La fascia dei 49.200 punti coincide con un’importante area grafica e con il passaggio della media mobile di lungo periodo osservata sul future.
La sua tenuta permetterebbe di considerare il ribasso di giovedì e venerdì come un arretramento interno al tentativo di recupero.
Una chiusura sotto 49.200 aumenterebbe invece il rischio di una discesa verso 48.000-48.200 e successivamente verso 47.750 punti, dove si colloca il ritracciamento del 50% del precedente rialzo.
Sul fronte opposto, il superamento di 50.500-50.600 consentirebbe un nuovo attacco a 51.000-51.150. Soltanto oltre quest’ultima fascia il quadro migliorerebbe in modo più convincente, con obiettivi a 52.000-52.500 e poi 53.350-54.000.
I livelli da monitorare
Livello FTSE MIB | Significato |
|---|---|
49.200-49.500 | Supporto principale di breve |
48.000-48.200 | Minimi di ottobre |
47.750 | Fibonacci 50% e area Supertrend sul future |
50.000 | Soglia psicologica |
50.500-50.600 | Prima resistenza |
51.000-51.150 | Barriera decisiva |
52.000-52.500 | Obiettivo successivo |
53.350-54.000 | Area dei massimi estivi |
I livelli di Fibonacci, calcolati dal minimo al massimo del precedente movimento rialzista, rappresentano supporti potenziali durante la correzione.
La prossima settimana: inflazione USA e nuova valanga di trimestrali
Il dato macroeconomico più importante sarà l’inflazione statunitense di ottobre, attesa martedì 10 novembre alle 14:30.
Il consenso prevede un rallentamento mensile dell’indice generale dallo 0,6% allo 0,3% e del dato core dallo 0,3% allo 0,2%. Una sorpresa al rialzo rafforzerebbe ulteriormente le attese di una stretta della Fed.
A Piazza Affari proseguirà una stagione delle trimestrali particolarmente intensa:
- •
lunedì: UniCredit;
- •
martedì: A2A, Banca Generali, Banca Mediolanum, Inwit, Recordati e TIM;
- •
mercoledì: Avio, De’ Longhi, Hera, Iren, Poste Italiane, Snam e Technoprobe;
- •
giovedì: Enel, Generali, Fincantieri, Terna, Diasorin, Unipol, Webuild ed Enav.
Prospettive
Piazza Affari ha chiuso la settimana in rialzo, ma la superficie positiva dell’indice nasconde una brusca revisione delle leadership.
Le banche, i consumi e alcuni titoli sostenuti dai risultati hanno compensato il crollo di tecnologia, energia e difesa. La prossima settimana chiarirà se si è trattato di una rotazione temporanea oppure dell’inizio di un cambiamento più profondo nel posizionamento degli investitori.
Finché il FTSE MIB resterà sopra 49.200 punti, il quadro potrà essere considerato laterale e volatile, ma non ancora apertamente ribassista. Il superamento di 51.150 rilancerebbe il recupero; la perdita di 49.200 riaprirebbe invece la strada verso i minimi di ottobre.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…