Il balzo del VIX segnala un’inversione di Wall Street? Cosa dice davvero l’indice della paura
pubblicato:La storia suggerisce rendimenti medi positivi dell’S&P 500 dopo impennate simili del Vix, ma il campione è ridotto e il percorso può includere nuove discese profonde. Put/Call Ratio e SKEW confermano che il rischio non è ancora rientrato

Le Borse possono salire o scendere violentemente da una seduta all’altra, ma per distinguere una semplice correzione dall’inizio di una vera inversione occorre osservare anche il mercato delle opzioni.
Il VIX, noto come “indice della paura”, è uno degli indicatori più seguiti, ma viene spesso interpretato in maniera troppo semplicistica.
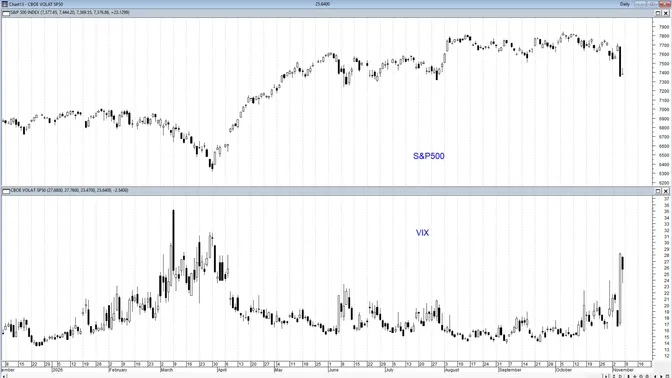
Nella seduta di giovedì 5 novembre il VIX è balzato da 16,61 a 28,18 punti, con un aumento del 69,66%. Si tratta del terzo maggiore incremento percentuale giornaliero dal 1990, dopo il +115,59% del 5 febbraio 2018 e il +74,03% del 18 dicembre 2024.
L’impennata ha accompagnato il crollo dell’S&P 500, del Nasdaq e soprattutto dei semiconduttori, mentre gli investitori rivedevano le prospettive del settore dell’intelligenza artificiale dopo la vittoria democratica alle elezioni di metà mandato.
Cosa misura realmente il VIX
Il VIX non misura direttamente “quanti investitori stanno vendendo” o quante persone stanno modificando la propria strategia.
Misura invece la volatilità attesa dell’S&P 500 nei successivi 30 giorni, ricavata dai prezzi di un ampio paniere di opzioni call e put sull’indice SPX con scadenze comprese tra 23 e 37 giorni.
Quando gli investitori acquistano rapidamente protezione, soprattutto attraverso opzioni put, i premi salgono e il VIX tende ad aumentare. L’indice riflette quindi:
- •
il costo delle coperture;
- •
l’incertezza attesa;
- •
la domanda di protezione;
- •
l’ampiezza dei movimenti che il mercato considera possibile.
Non indica però la direzione futura dell’S&P 500. Un VIX elevato significa che sono attesi movimenti ampi, non necessariamente ulteriori ribassi. Il VIX è infatti una previsione non direzionale della volatilità.
Perché il +70% impressiona, ma può trarre in inganno
La variazione percentuale è stata eccezionale perché il VIX partiva da un livello relativamente basso, pari a 16,61 punti. Il rialzo assoluto è stato di 11,57 punti.
Questo spiega anche un apparente paradosso: nel marzo 2020, quando la pandemia bloccò l’economia mondiale, il VIX non registrò in una singola seduta un aumento percentuale altrettanto ampio.
In quel periodo, però, l’indice era già molto elevato e raggiunse successivamente 82,69 punti.
Il confronto corretto deve quindi considerare sia la variazione percentuale sia il livello raggiunto:
VIX | Interpretazione indicativa |
|---|---|
Sotto 15 | Compiacenza e volatilità molto bassa |
15-20 | Condizioni relativamente normali |
20-25 | Crescente incertezza |
25-30 | Forte tensione e domanda di coperture |
30-40 | Paura elevata e possibile capitolazione |
Oltre 40 | Crisi o dislocazione significativa |
Oltre 60 | Panico estremo |
Il massimo a 28,18 rappresenta quindi uno shock importante, ma non ancora un livello tipico delle grandi capitolazioni.
Il successivo arretramento a 25,64 mostra che la fase di panico si è parzialmente ridimensionata, senza però tornare alla normalità.
Un cambio di paradigma sull’intelligenza artificiale
Il balzo del VIX non è stato determinato soltanto dalla normale volatilità post-elettorale.
Gli investitori hanno iniziato a interrogarsi sulla sostenibilità degli enormi investimenti nell’intelligenza artificiale e nei data center.
La vittoria democratica alla Camera e al Senato ha aumentato le aspettative di:
- •
maggiori vincoli ambientali ed energetici;
- •
trasferimento di una quota dei costi delle reti elettriche sui costruttori;
- •
autorizzazioni più difficili per nuovi data center;
- •
ridimensionamento degli incentivi fiscali;
- •
regolamentazione più severa dell’intelligenza artificiale.
Il mercato potrebbe quindi stare modificando non soltanto la percezione del rischio di breve periodo, ma anche le attese sugli utili futuri delle grandi società tecnologiche.
Questo è l’elemento da osservare con maggiore attenzione. Una correzione provocata da un temporaneo eccesso di posizionamento può riassorbirsi rapidamente; una revisione strutturale degli utili e degli investimenti può invece alimentare una fase ribassista più lunga.
Cosa è successo storicamente dopo balzi superiori al 50%
Dal 1990 il VIX ha registrato soltanto dieci sedute con un incremento giornaliero pari o superiore al 50%. Dopo questi episodi, l’S&P 500 ha mostrato mediamente rendimenti positivi:
Orizzonte | Rendimento medio | Mediana | Frequenza positiva | Media di tutti i periodi |
|---|---|---|---|---|
1 mese | +2,56% | +3,37% | 90% | +0,81% |
3 mesi | +5,55% | +7,49% | 70% | +2,47% |
6 mesi | +9,04% | +7,39% | 80% | +4,92% |
12 mesi | +11,27% | +12,65% | 80% | +10,24% |
Il segnale storicamente più forte si osserva a un mese: l’indice è salito in nove casi su dieci, con una performance media più che tripla rispetto a quella normalmente registrata in qualsiasi periodo mensile.
Un diverso calcolo, effettuato su otto episodi dal 1991, restituisce risultati ancora più favorevoli: +3% dopo un mese, +7,1% dopo tre mesi, +10,4% dopo sei mesi e +14,7% dopo un anno. La differenza nasce dal periodo storico e dai criteri utilizzati per selezionare gli eventi, per cui le due statistiche non devono essere mescolate.
Attenzione: il rialzo medio non significa minimo già raggiunto
Le medie storiche sono incoraggianti, ma nascondono percorsi molto accidentati. Dopo un’impennata giornaliera del VIX superiore al 50%, l’S&P 500 ha registrato mediamente:
- •
una discesa massima del 5,71% dal successivo massimo nel primo mese;
- •
una flessione massima del 15,77% nel corso dell’anno seguente.
L’indice potrebbe quindi recuperare nell’arco di uno, tre o sei mesi, ma subire prima nuove ondate di vendite.
Il caso peggiore fu quello del 23 luglio 1990, pochi giorni prima dell’invasione del Kuwait da parte dell’Iraq: un mese dopo l’S&P 500 perdeva il 13,58%.
Il caso migliore fu invece il 4 aprile 2025, dopo il quale l’indice guadagnò l’11,36% in un mese e il 32,84% in sei mesi.
Il precedente del 2018 invita alla prudenza
Il febbraio 2018 presenta diverse analogie con la situazione attuale. Anche allora il VIX esplose dopo un lungo periodo di calma e posizionamenti molto concentrati.
A distanza di un mese, l’S&P 500 aveva recuperato il 2,72%, apparentemente confermando il carattere temporaneo dello shock.
Nel corso dell’anno, però, l’indice arrivò a perdere circa il 20% dai massimi, con una nuova fase ribassista intorno alle elezioni di metà mandato.
Anche il novembre 2021 rappresenta un precedente poco rassicurante: un anno dopo il balzo del VIX, l’S&P 500 perdeva il 13,73%, mentre la Fed aveva avviato il ciclo di rialzo dei tassi.
La conclusione è che il picco di volatilità può anticipare un rimbalzo tattico senza escludere un successivo mercato ribassista.
Put/Call Ratio: è aumentata la domanda di protezione
Per interpretare meglio il VIX è utile affiancargli il Put/Call Ratio, che confronta i volumi delle opzioni put con quelli delle call.
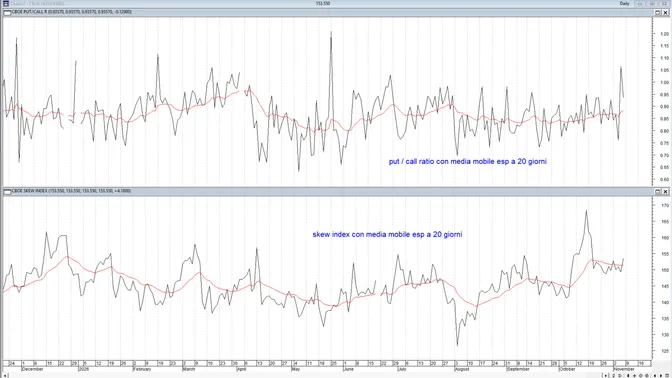
Un rapporto superiore a 1 indica che vengono scambiate più put che call e generalmente segnala una maggiore domanda di copertura. Il 5 novembre il Put/Call Ratio complessivo Cboe è salito a 1,06, contro una media mobile a 20 giorni vicina a 0,88.
Nella seduta successiva il rapporto è sceso verso 0,94, mostrando una parziale normalizzazione del panico. La media a 20 giorni ha però iniziato a risalire, segnalando che il mercato sta diventando più prudente.
Va quindi corretta l’indicazione secondo cui il Put/Call Ratio corrente sarebbe compreso tra 1,22 e 1,26: quel valore può riferirsi a una diversa serie — per esempio alle sole opzioni sugli indici o all’open interest — ma non coincide con il Total Put/Call Ratio rappresentato nel grafico, che si colloca intorno a 0,94.
Lo SKEW resta alto: il mercato teme ancora eventi estremi
Lo SKEW Index misura il premio richiesto per proteggersi dagli eventi estremi nella coda sinistra della distribuzione, cioè da ribassi molto più ampi rispetto alle normali oscillazioni attese.
Mentre il VIX misura l’ampiezza generale della volatilità attesa, lo SKEW aiuta a capire quanto gli investitori siano preoccupati per un movimento ribassista eccezionale.
Il valore di 153,55, sopra la media di lungo periodo e in rialzo rispetto a 149,37, segnala che la domanda di protezione contro i ribassi estremi rimane elevata.
La combinazione attuale è significativa:
Indicatore | Lettura | Interpretazione |
|---|---|---|
VIX | 25,64 dopo 28,18 | Forte volatilità, ma non ancora capitolazione estrema |
Put/Call Ratio | Circa 0,94 | Panico immediato in attenuazione |
Media PCR 20 giorni | Circa 0,88 | Prudenza strutturale in graduale aumento |
SKEW | 153,55 | Rischio di coda ancora fortemente prezzato |
S&P 500 | 7.376,86 | Stabilizzazione dopo il crollo, non ancora inversione confermata |
Cosa ci dicono insieme i tre indicatori
Il quadro complessivo non segnala ancora un minimo definitivo.
Il VIX è sceso dal picco, indicando che la pressione più violenta si è attenuata.
Anche il Put/Call Ratio si è normalizzato, suggerendo che la corsa immediata alle coperture si è ridotta.
Lo SKEW, però, resta elevato. Gli operatori stanno quindi pagando ancora un premio consistente per proteggersi da nuovi ribassi estremi.
In altre parole, il panico di brevissimo periodo è rientrato, ma la paura di un evento più grave non è scomparsa.
Questa configurazione può accompagnare:
- 1.
un rimbalzo tecnico;
- 2.
una fase laterale molto volatile;
- 3.
una nuova gamba ribassista dopo un recupero iniziale.
I livelli tecnici dell’S&P 500
Dopo il violento ribasso, l’S&P 500 ha chiuso venerdì a 7.376,86 punti, con un modesto recupero dello 0,31%. La candela mostra però indecisione: il tentativo di rimbalzo fino a 7.444 è stato respinto e la chiusura è avvenuta vicino all’apertura.
I livelli principali da monitorare sono:
Livello | Significato |
|---|---|
7.350-7.370 | Primo supporto e area dei minimi recenti |
7.260 | Ritracciamento del 38,2% |
7.080-7.100 | Ritracciamento del 50% e supporto intermedio |
6.900 | Ritracciamento del 61,8% |
7.440-7.500 | Prima resistenza da recuperare |
7.600 | Resistenza successiva |
7.750-7.850 | Area del doppio massimo |
Il recupero stabile di 7.500-7.600 punti ridurrebbe il rischio di un’immediata prosecuzione ribassista. Una violazione di 7.350, invece, aprirebbe spazio verso 7.260 e successivamente 7.080-7.100.
Quando il VIX potrebbe segnalare una vera inversione
Un picco del VIX diventa un segnale più affidabile di possibile minimo quando si verificano contemporaneamente diverse condizioni:
- •
l’indice supera 30-35 punti, possibilmente con un’accelerazione intraday;
- •
l’S&P 500 registra elevati volumi e una forte escursione ribassista;
- •
il Put/Call Ratio raggiunge livelli estremi;
- •
il mercato recupera nettamente dai minimi;
- •
il VIX disegna un massimo e inizia a scendere mentre l’indice non registra nuovi minimi;
- •
la struttura tecnica dell’S&P 500 conferma la tenuta di un supporto importante;
- •
la partecipazione al rimbalzo si allarga oltre pochi titoli tecnologici.
Nel caso attuale alcune condizioni sono presenti, ma non tutte. Il VIX ha mostrato uno shock straordinario in termini percentuali, ma si è fermato sotto 30. Lo SKEW rimane elevato e l’S&P 500 non ha ancora recuperato le prime resistenze.
Conclusione: segnale importante, non ancora verdetto definitivo
Il balzo del VIX indica che qualcosa di rilevante è effettivamente cambiato. Gli investitori hanno rivalutato rapidamente il rischio legato all’intelligenza artificiale, agli investimenti nei data center, ai tassi d’interesse e al nuovo equilibrio politico statunitense.
La statistica storica suggerisce che acquistare dopo shock simili ha spesso prodotto risultati positivi nei mesi successivi. Tuttavia, il campione è molto piccolo e comprende anche episodi nei quali il mercato ha registrato nuove discese vicine o superiori al 20%.
Il VIX non sta quindi dicendo che l’inversione è già avvenuta. Sta dicendo che il mercato è entrato in un nuovo regime di volatilità, nel quale i rimbalzi possono essere molto rapidi ma il rischio di ulteriori ribassi rimane elevato.
La conferma di un minimo richiederà il rientro stabile del VIX sotto 20-22, la normalizzazione dello SKEW e del Put/Call Ratio e, soprattutto, il recupero da parte dell’S&P 500 delle resistenze comprese tra 7.500 e 7.600 punti.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…