Crédit Agricole-Banco BPM, nasce il terzo polo bancario. Ma il Golden Power torna al centro
pubblicato:Banco BPM resta quotata a Milano, ma Crédit Agricole salirebbe al 45%: governance e tutela delle minoranze saranno decisive

Crédit Agricole ha presentato a Banco BPM una proposta amichevole per avviare una trattativa sulla fusione tra l’istituto milanese e Crédit Agricole Italia. L’operazione darebbe vita al terzo gruppo bancario italiano, con circa 6,5 milioni di clienti e oltre 2.300 filiali.
Banco BPM rappresenterebbe il fulcro della nuova società, che resterebbe quotata a Piazza Affari, mentre Giuseppe Castagna verrebbe confermato amministratore delegato.
Crédit Agricole, oggi titolare del 29,6% di Banco BPM, salirebbe a circa il 45% del capitale della banca risultante dalla fusione.
Cosa riceverebbero gli azionisti di Banco BPM
La proposta contempla un rapporto di cambio che, secondo Crédit Agricole, riflette un premio del 20%, oltre alla distribuzione di un dividendo straordinario da un miliardo di euro agli attuali soci di Banco BPM.
Occorre però precisare che non si tratta di un’offerta pubblica in contanti con un prezzo immediatamente superiore del 20% alle quotazioni precedenti.
Il premio indicato deriva dalla valutazione relativa delle due attività e dai multipli prospettici utilizzati per definire il rapporto di concambio.
Il valore effettivamente realizzato dagli azionisti dipenderà quindi anche dall’andamento della nuova società e dalle condizioni definitive dell’accordo.
Crédit Agricole stima sinergie annuali per 800 milioni di euro e un incremento di circa il 24% dell’utile per azione di Banco BPM nel 2027, una volta raggiunto il pieno regime.
Le sinergie appaiono consistenti, ma rappresentano anche una delle principali variabili di rischio: per realizzarle saranno probabilmente necessarie razionalizzazioni delle strutture, integrazione dei sistemi informatici e interventi sulla rete distributiva.
La logica industriale
L’operazione avrebbe una sua evidente razionalità. Banco BPM e Crédit Agricole Italia dispongono di reti territoriali complementari, una forte presenza nell’Italia settentrionale e relazioni consolidate con famiglie e piccole e medie imprese.
Il nuovo gruppo potrebbe inoltre combinare:
- •
la rete commerciale e la raccolta di Banco BPM;
- •
le attività assicurative italiane di Crédit Agricole;
- •
il risparmio gestito e il private banking;
- •
il credito al consumo e gli altri servizi finanziari specializzati;
- •
la capacità tecnologica e finanziaria del gruppo francese.
La maggiore dimensione permetterebbe di distribuire su una base più ampia i costi tecnologici, regolamentari e di conformità.
Il rovescio della medaglia è rappresentato dalle sovrapposizioni territoriali e dalla complessità di integrare strutture, sistemi e culture aziendali differenti.
Banco BPM diventerebbe davvero “francese”?
Formalmente, non si tratterebbe di una semplice acquisizione: Banco BPM rimarrebbe quotata a Milano, sarebbe il fulcro dell’aggregazione e manterrebbe Castagna alla guida.
Crédit Agricole non supererebbe inizialmente il 50% del capitale.
Tuttavia, una partecipazione vicina al 45%, in presenza di un azionariato diffuso, attribuirebbe al gruppo francese un’influenza potenzialmente determinante.
La vera natura dell’operazione dipenderà quindi dallo statuto, dalla composizione del consiglio, dalle maggioranze richieste sulle decisioni strategiche e dai limiti eventualmente posti a successive variazioni della partecipazione.
La definizione di “campione nazionale” risulta dunque discutibile: la sede, la quotazione e il management sarebbero italiani, ma l’azionista industriale largamente dominante sarebbe Crédit Agricole.
Il confronto con UniCredit e il Golden Power
La polemica politica sollevata dal precedente tentativo di UniCredit non è infondata, anche se le due operazioni non sono perfettamente sovrapponibili.
Nel caso UniCredit si trattava di un’offerta di acquisizione promossa da una banca italiana.
La nuova proposta viene invece presentata come una fusione tra Banco BPM e la controllata italiana di Crédit Agricole, con Banco BPM al centro della nuova struttura.
Resta comunque evidente il tema della coerenza: dopo aver utilizzato il Golden Power contro UniCredit per tutelare interessi strategici nazionali, il governo dovrà spiegare con quali criteri valuterà un’operazione che porterebbe un gruppo francese al 45% del terzo polo bancario italiano.
In ogni caso, l’operazione non è ancora approvata.
Serviranno il via libera del consiglio e dell’assemblea straordinaria di Banco BPM, le autorizzazioni della BCE e l’esame previsto dalla normativa italiana sul Golden Power.
L’eventuale perfezionamento è indicato nella seconda metà del 2027.
Il nodo del whitewash
La struttura proposta prevede che gli azionisti di Banco BPM approvino il cosiddetto whitewash, consentendo a Crédit Agricole di salire intorno al 45% senza dover promuovere un’OPA obbligatoria sull’intero capitale.
Questo sarà probabilmente uno degli aspetti più delicati. Il dividendo straordinario e le sinergie possono risultare interessanti, ma i soci di minoranza dovranno valutare se il rapporto di concambio compensi adeguatamente il passaggio a una società nella quale Crédit Agricole eserciterebbe un’influenza molto forte senza pagare il tradizionale premio previsto da un’acquisizione totalitaria.
La reazione del mercato
La Borsa ha accolto favorevolmente la proposta: Banco BPM è arrivata a guadagnare circa il 10%, mentre Crédit Agricole ha registrato una moderata flessione.
È una dinamica tipica delle operazioni straordinarie: il possibile target incorpora parte del premio, mentre sul proponente pesano i costi dell’integrazione e il rischio di esecuzione.
La distanza tra il valore di mercato e quello implicito nell’operazione continuerà però a riflettere diversi rischi:
- •
possibile revisione del rapporto di concambio;
- •
opposizione di alcuni azionisti;
- •
condizioni imposte dalle autorità;
- •
intervento del governo;
- •
mancata approvazione del whitewash;
- •
tempi lunghi per il completamento.
Analisi tecnica di Banco BPM
Banco BPM è balzata fino a 15,02 euro, con quotazioni intorno a 14,76 euro e volumi in deciso aumento. Il rialzo conferma la reazione partita dall’area 12,90-13,00 euro, coincidente con la parte inferiore del canale crescente di lungo periodo.
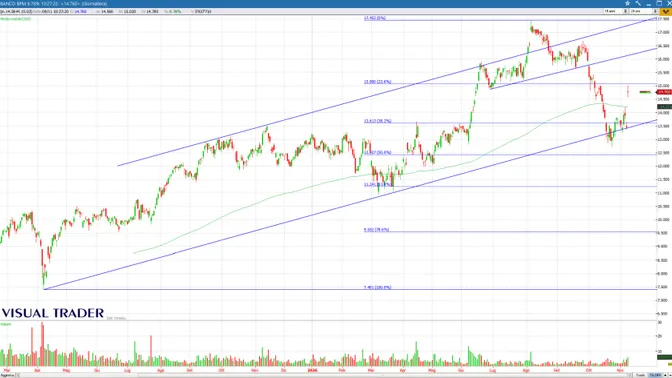
Il primo ostacolo è rappresentato da 15,00-15,08 euro. Il livello di 15,08 euro corrisponde al precedente supporto del 23,6% del ritracciamento, divenuto resistenza dopo la rottura avvenuta nelle settimane precedenti.
Un superamento confermato di questa fascia potrebbe aprire spazio verso 15,50-15,80 euro e successivamente verso 16,20-16,50 euro. Più in alto rimane il massimo storico recente compreso tra 17,00 e 17,45 euro.
Sul fronte opposto, il primo sostegno si colloca tra 14,50 e 14,60 euro. Seguono la media mobile a 200 sedute, transitante intorno a 14,20 euro, e il supporto più importante di 13,60-13,70 euro, dove convergono il ritracciamento del 38,2% e la parte inferiore del canale rialzista.
Una discesa sotto 13,60 indebolirebbe la struttura e riporterebbe l’attenzione su 13,00 e 12,43 euro.
Il movimento resta per ora costruttivo, ma inseguire il titolo dopo il gap rialzista significa esporsi sia alla volatilità sia al rischio politico e regolamentare dell’operazione.
In sintesi, la proposta è finanziariamente interessante e industrialmente credibile, ma non equivale ancora a un accordo concluso.
Il mercato sta premiando soprattutto la riapertura del risiko bancario e la possibilità di un rilancio, mentre il vero confronto si sposterà ora su rapporto di concambio, governance, whitewash e Golden Power.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com