Meta ha un asso nella manica: Muse può attaccare Amazon nel cuore del suo modello pubblicitario
pubblicato:I grafici restano fragili nonostante la spinta dell'IA: su Meta incombe un possibile testa e spalle ribassista, mentre Amazon difende la media esponenziale a 100 settimane. La sfida può essere vinta anche in termini di forza relativa

L'asso nella manica di Meta si chiama Muse
Amazon è da anni il punto di partenza quasi automatico per milioni di acquisti online. Prima ancora di scegliere un prodotto, il consumatore entra nel suo ecosistema, confronta le alternative e viene esposto alle inserzioni sponsorizzate pagate dai venditori.
Meta potrebbe però avere trovato il modo di inserirsi tra Amazon e il cliente.
Il suo asso nella manica si chiama Muse, l’agente personale basato sull’intelligenza artificiale che, oltre a svolgere attività come organizzare viaggi e preparare budget, può cercare, confrontare e acquistare prodotti per conto dell’utente.
Il servizio ha registrato una diffusione iniziale molto rapida: secondo Meta, oltre 10 milioni di persone negli Stati Uniti e in Canada hanno creato un agente Muse nelle prime sei settimane.
Non è ancora sufficiente per spostare gli equilibri dell’e-commerce, ma costituisce un segnale che Amazon difficilmente può ignorare.
Muse può cambiare il modo in cui vengono scelti i prodotti
La minaccia non riguarda soltanto le vendite effettuate sulla piattaforma Amazon. Il vero bersaglio potrebbe essere uno dei suoi business più redditizi: la pubblicità.
Amazon ha generato quasi 70 miliardi di dollari di ricavi pubblicitari nell’ultimo anno, diventando il terzo operatore mondiale del settore digitale dopo Google e Meta.
Una parte consistente di questi ricavi proviene dalle aziende che pagano per collocare i propri prodotti sponsorizzati davanti agli utenti mentre effettuano una ricerca.
Questo modello funziona perché la decisione viene ancora presa da una persona, che può essere influenzata:
- •
dalla posizione del prodotto nei risultati;
- •
dall’immagine;
- •
dalle recensioni;
- •
dalla promozione;
- •
dalla notorietà del marchio;
- •
dall’inserzione sponsorizzata.
Un agente basato sull’intelligenza artificiale potrebbe invece analizzare prezzo, caratteristiche, disponibilità, tempi di consegna e affidabilità del venditore, selezionando direttamente il prodotto ritenuto più adatto.
Se sarà l’agente a scegliere, la pubblicità destinata all’occhio umano potrebbe perdere parte della sua capacità di orientare l’acquisto.
Perché un marchio dovrebbe continuare a pagare Amazon per essere mostrato in cima alla pagina se il consumatore non visita più quella pagina?
È qui che Muse può diventare molto più di un assistente digitale: potrebbe trasformarsi nella nuova interfaccia dello shopping online.
La vera battaglia è per il controllo della porta d’ingresso
Amazon non guadagna soltanto perché vende o consegna prodotti. Guadagna perché controlla il luogo in cui nasce l’intenzione di acquisto.
Muse cerca di spostare quella porta d’ingresso dentro l’ecosistema Meta.
L’utente potrebbe chiedere all’agente di trovare un prodotto su Instagram, WhatsApp o Facebook, confrontare le offerte disponibili e completare l’acquisto senza iniziare la ricerca su Amazon.
In questo scenario, Amazon rischierebbe di essere retrocessa da destinazione principale a semplice fornitore logistico o catalogo consultato dall’agente.
Il pericolo strategico è evidente:
chi controlla l’agente controlla la relazione con il consumatore, i dati sulla sua intenzione di acquisto e, potenzialmente, anche il mercato pubblicitario collegato alla transazione.
Amazon ha bloccato Muse poco dopo il lancio, ufficialmente per ragioni di sicurezza. Walmart e Shopify hanno invece scelto una strada opposta, stringendo accordi con Meta.
La chiusura può proteggere Amazon nel breve periodo, ma comporta anche un rischio: se gli utenti troveranno più semplice acquistare attraverso agenti indipendenti, potrebbero privilegiare le piattaforme che consentono loro di operare liberamente.
Amazon prepara la propria risposta
Amazon non è certamente rimasta ferma. L’amministratore delegato Andy Jassy ha indicato Alexa for Shopping come il principale agente destinato agli acquisti sulla piattaforma.
Secondo Jassy, Alexa per lo shopping sarebbe stata utilizzata da oltre 400 milioni di persone negli ultimi dodici mesi per cercare prodotti, confrontare alternative, controllare le offerte e ricevere suggerimenti personalizzati.
Amazon dispone inoltre di vantaggi difficili da replicare:
- •
un catalogo enorme;
- •
la conoscenza della cronologia degli acquisti;
- •
i dati sui prezzi e sulle conversioni;
- •
la rete logistica;
- •
la consegna rapida;
- •
il programma Prime;
- •
i rapporti con milioni di venditori;
- •
un’infrastruttura pubblicitaria già altamente redditizia.
La società sta anche ampliando Shop Direct, che consente di trovare prodotti disponibili su altri negozi, mentre la funzione Buy For Me permette di acquistare alcuni di questi articoli senza uscire dall’ambiente Amazon.
Amazon, quindi, potrebbe non essere realmente contraria agli agenti. Potrebbe essere contraria agli agenti controllati da altri.
La strategia più probabile è difendere l’accesso alla piattaforma finché la società non avrà rafforzato abbastanza la propria soluzione per il commercio agentico.
Un conflitto di interessi difficile da risolvere
Anche l’agente di Amazon presenta però un limite evidente: potrebbe essere percepito come poco indipendente.
Se Alexa confronta prodotti venduti sulla stessa piattaforma che guadagna dalle commissioni, dalla logistica e dalle inserzioni sponsorizzate, l’utente potrebbe chiedersi se il suggerimento sia davvero il migliore oppure semplicemente il più conveniente per Amazon.
Muse, almeno teoricamente, potrebbe cercare su più piattaforme e presentarsi come un assistente più neutrale. Tuttavia, anche Meta avrebbe forti interessi economici: pubblicità, commissioni, accordi commerciali e dati sugli acquisti.
La competizione non sarà quindi tra un agente interessato e uno disinteressato. Sarà tra ecosistemi diversi che cercheranno di diventare l’intermediario privilegiato del consumatore.
Meta: il possibile testa e spalle non è ancora completo
Dal punto di vista tecnico, l’opportunità strategica rappresentata da Muse non cancella i rischi visibili sul grafico di Meta.
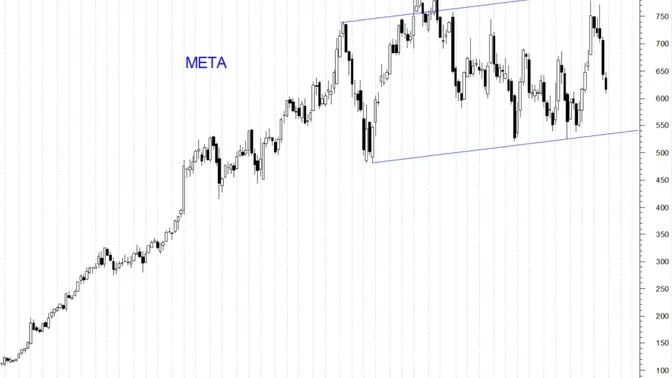
Dai primi mesi del 2025 il titolo potrebbe avere costruito un ampio testa e spalle ribassista:
- •
una possibile spalla sinistra nell’area dei massimi di inizio 2025;
- •
una testa sui massimi compresi indicativamente tra 780 e 800 dollari;
- •
una possibile spalla destra disegnata dal recupero del 2026;
- •
una neckline crescente attualmente in transito in area 530-540 dollari.
La figura, però, non è ancora confermata. Un testa e spalle rimane soltanto un’ipotesi finché i prezzi non rompono con decisione la neckline, preferibilmente con una conferma su base settimanale.
Meta si trova attualmente intorno a 615 dollari, ancora a distanza dal supporto decisivo. Prima della neckline, l’area 600-610 dollari rappresenta un riferimento psicologico e grafico importante. Una sua violazione potrebbe aprire spazio verso 570-580 e successivamente verso 535 dollari.
Soltanto sotto quest’ultima soglia la configurazione ribassista assumerebbe un peso concreto, prospettando un deterioramento di lungo periodo molto più serio.
Al contrario, il recupero di 650-670 dollari offrirebbe un primo segnale di stabilizzazione. Per indebolire realmente l’ipotesi del testa e spalle servirebbe però un ritorno sopra 730-750 dollari, mentre il superamento dei massimi in area 780-800 la invaliderebbe definitivamente.
Amazon sulla media esponenziale a 100 settimane
Anche il grafico di Amazon presenta elementi di fragilità.
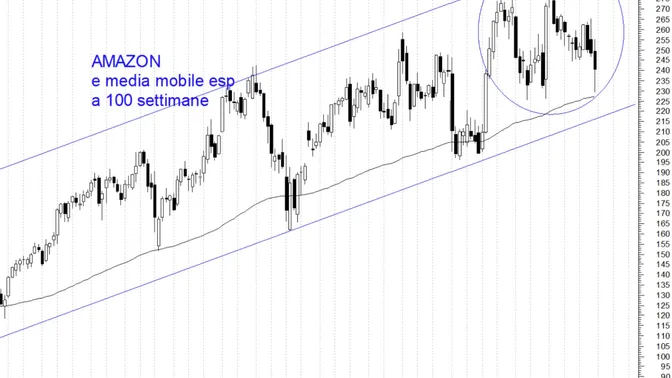
Dopo avere raggiunto l’area 275-280 dollari, il titolo è entrato in una fase laterale molto volatile. Le ripetute difficoltà incontrate in prossimità dei massimi suggeriscono la possibile formazione di un’ampia distribuzione, anche se non esiste ancora un segnale ribassista definitivo.
La prima area da monitorare è compresa tra 230 e 225 dollari, dove transitano:
- •
i minimi più recenti;
- •
la media mobile esponenziale a 100 settimane;
- •
la parte inferiore della struttura laterale;
- •
poco più in basso, la base del canale rialzista di lungo periodo.
La tenuta di questa fascia manterrebbe aperta la possibilità di un nuovo recupero verso 250-255 dollari, quindi verso 265 e infine verso i massimi di 275-280 dollari.
Una rottura confermata di 225 dollari, invece, indebolirebbe sensibilmente il quadro. In quel caso aumenterebbe il rischio di una discesa verso 210-205 dollari e, successivamente, verso la soglia psicologica dei 200 dollari.
Amazon non ha quindi ancora compromesso il trend rialzista di lungo periodo, ma si trova in una zona nella quale la media a 100 settimane e la base del canale devono dimostrare di essere ancora supporti efficaci.
Meta può vincere anche se entrambe scendono
Il confronto non deve necessariamente concludersi con Meta in rialzo e Amazon in ribasso. In Borsa la sfida può essere vinta anche in termini di forza relativa.
Meta potrebbe scendere, ma perdere meno di Amazon. Oppure potrebbe recuperare prima e con maggiore velocità. In entrambi i casi il mercato starebbe attribuendo a Meta migliori prospettive rispetto alla rivale.
È quindi possibile che:
- •
il testa e spalle di Meta non venga mai completato;
- •
Meta rompa la neckline, ma Amazon subisca una discesa ancora più profonda;
- •
entrambe correggano, con Meta relativamente più forte;
- •
Amazon riesca ad adattarsi rapidamente e neutralizzi il vantaggio iniziale di Muse.
Per valutare quale società stia realmente vincendo, non basta osservare separatamente i due prezzi. Sarà utile monitorare anche il rapporto Meta/Amazon: un suo rialzo indicherebbe una sovraperformance di Meta, anche in presenza di una discesa assoluta di entrambi i titoli.
Muse è un’opportunità, non ancora una vittoria
Meta ha certamente un asso nella manica. Se Muse diventasse uno degli agenti personali più utilizzati, potrebbe trasformare Instagram, WhatsApp e Facebook in una porta d’ingresso privilegiata per il commercio elettronico.
Il rischio per Amazon non è perdere immediatamente le vendite. È perdere gradualmente il controllo del primo contatto con il cliente, e con esso una parte del valore prodotto dalla pubblicità.
Amazon, però, dispone di logistica, dati, catalogo, infrastruttura tecnologica e capacità di adattamento sufficienti per rispondere. Difficilmente assisterà passivamente alla nascita di un nuovo intermediario tra la propria piattaforma e i consumatori.
Muse apre quindi una battaglia strategica, ma non ne determina ancora il vincitore. E anche i grafici invitano alla prudenza: Meta deve difendere la neckline del possibile testa e spalle, mentre Amazon deve conservare la media esponenziale a 100 settimane e la base del proprio canale crescente.
La vera domanda non è soltanto quale delle due società salirà. È chi controllerà l’agente attraverso il quale compreremo. Ed è possibile che questa interfaccia, più ancora della logistica o del catalogo, diventi il bene più prezioso del futuro commercio digitale.
Ti ricordiamo che Meta e Amazon fanno parte del portafoglio FANG+ di FTAOnline. Per conoscere la posizione attuale del sistema sui due titoli e ricevere i prossimi segnali operativi, puoi provare gratuitamente il servizio scrivendo a ufficiostudi@ftaonline.com oppure contattandoci al +39 375 642 2515, anche tramite WhatsApp.