Ma siamo sicuri che le borse saliranno ancora?
pubblicato:I bond stanno tornando pericolosamente competitivi rispetto all’azionario

I bond stanno tornando a fare concorrenza seria alle azioni
C’è un tema che il mercato azionario in questo momento sembra voler ignorare quasi completamente: i bond stanno tornando a fare concorrenza seria alle azioni.
Per anni gli investitori sono stati praticamente costretti a comprare azioni perché i rendimenti obbligazionari erano troppo bassi per offrire alternative credibili.
Oggi però il quadro sta cambiando rapidamente.
Il cosiddetto equity risk premium, cioè il differenziale tra il rendimento implicito dell’azionario americano e quello del Treasury USA a 10 anni, si sta riducendo ai minimi dai tempi successivi allo scoppio della bolla dot-com.
Tradotto in modo molto semplice: il mercato azionario oggi offre un premio per il rischio sempre più piccolo rispetto ai bond governativi americani.
Ed è qui che nasce il problema.
Il mercato obbligazionario sta mandando un messaggio molto diverso da Wall Street
Mentre Wall Street continua a festeggiare AI, semiconduttori e nuovi massimi storici, il mercato obbligazionario continua invece a mostrare crescente nervosismo.
Il rendimento del Treasury USA a 10 anni è salito rapidamente dal 3,96% di fine febbraio al 4,57% attuale, riflettendo paure sempre più forti legate a inflazione persistente, petrolio elevato, deficit pubblici giganteschi e rischio di tassi alti più a lungo.
In pratica, i bond stanno iniziando a dire che forse il mercato azionario è diventato troppo ottimista.
Alla fine il vero tema resta sempre il petrolio
La guerra con l’Iran e il rischio legato allo Stretto di Hormuz hanno fatto schizzare il greggio di circa il 60% quest’anno, cambiando completamente le aspettative sulle banche centrali.
Fino a pochi mesi fa il mercato considerava quasi inevitabili i tagli Fed nel 2026.
Oggi invece molti investitori iniziano persino a ragionare sul rischio opposto: tassi elevati ancora a lungo, o addirittura nuovi rialzi.
Ed è qui che il quadro diventa delicato.
Il rally azionario attuale regge infatti soprattutto su due pilastri:
- •
utili molto forti delle big tech;
- •
aspettativa di tassi più bassi in futuro.
Se uno di questi due elementi dovesse venire meno, le valutazioni inizierebbero rapidamente a sembrare molto più difficili da giustificare.
L’intelligenza artificiale può davvero sostenere valutazioni così elevate?
Questa è probabilmente la domanda più importante del momento.
Il mercato continua a credere che la rivoluzione dell’AI aumenterà enormemente produttività e utili aziendali, sostenendo per anni la crescita economica globale.
Ed è proprio questa convinzione che continua a spingere titoli come Nvidia, Microsoft, Broadcom e Meta.
Il problema però è che le valutazioni stanno già incorporando oggi una quantità enorme di crescita futura. Alcuni strategist iniziano quindi a chiedersi se gli utili riusciranno davvero a crescere abbastanza velocemente oppure se il mercato stia iniziando a prezzare scenari troppo perfetti.
Il rischio è che i bond tolgano la sedia da sotto all’azionario
Storicamente, quando i rendimenti obbligazionari salgono molto mentre inflazione e petrolio restano elevati, le valutazioni azionarie tendono prima o poi a entrare sotto pressione.
Ed è esattamente questo il punto critico della fase attuale.
Il mercato azionario continua a comportarsi come se:
- •
la crescita fosse perfetta,
- •
l’AI risolvesse tutto,
- •
e la Fed potesse comunque tornare accomodante.
Il mercato obbligazionario invece racconta una storia molto diversa: inflazione più persistente, costo del capitale più alto e tassi che potrebbero restare elevati molto più a lungo rispetto agli ultimi dieci anni.
Il vero “grafico della verità” resta il petrolio
Molti strategist ormai guardano soprattutto al greggio per capire dove andranno i mercati nei prossimi mesi.
Finché il petrolio resterà sotto controllo, il mercato potrà continuare a credere nella disinflazione, nei tagli Fed e nella prosecuzione del rally azionario.
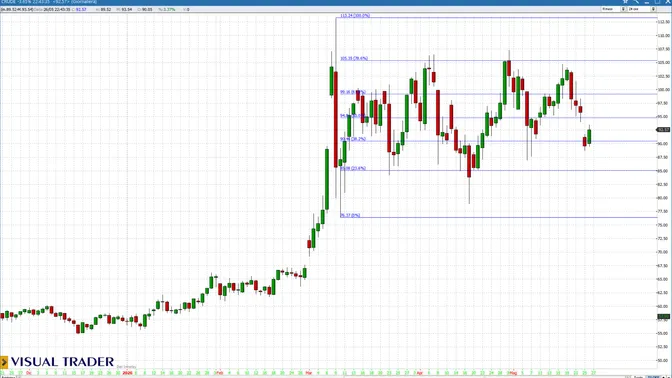
Ma se il greggio resterà vicino o sopra i 100 dollari anche durante l’estate, allora il quadro potrebbe cambiare rapidamente.
Perché a quel punto:
- •
i bond diventerebbero ancora più competitivi;
- •
i tassi reali resterebbero elevati;
- •
e le valutazioni azionarie inizierebbero a sembrare sempre più tirate.
Ed è probabilmente questo il rischio che oggi il mercato non vuole ancora vedere.