Banche USA più solide dell’S&P 500 nella seduta, ma la forza relativa lancia un segnale d’allarme
pubblicato:Il rapporto S&P 500/indice bancario sale da circa un mese: in passato questo movimento ha spesso accompagnato fasi di crescente difficoltà per Wall Street

Lo S&P Banks Select Industry Index termina la seduta di mercoledì a 1.384,65 punti, in calo dello 0,71%, mentre l’S&P 500 scende dell’1,11% a 7.718,94 punti.
Le banche mostrano quindi una migliore tenuta relativa nella giornata caratterizzata dalle vendite successive al dato sull’inflazione statunitense.
La differenza è significativa, ma non deve essere interpretata automaticamente come un segnale positivo per l’intero mercato. Il confronto di più lungo periodo tra S&P 500 e settore bancario mostra infatti una dinamica più delicata.
La forza relativa sale da circa un mese
Il grafico superiore rappresenta il rapporto tra S&P 500 e S&P Banking Index. Quando la linea sale significa che l’indice generale sta facendo meglio delle banche; quando scende, il settore bancario sovraperforma il mercato.
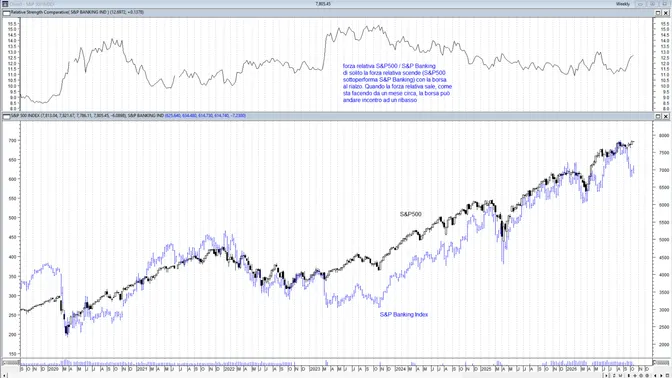
Da circa un mese il rapporto ha ripreso a salire con decisione. Nonostante la maggiore resistenza mostrata dalle banche nell’ultima seduta, il movimento complessivo indica quindi che il settore finanziario ha perso terreno rispetto all’S&P 500.
Storicamente questa configurazione merita attenzione. Nelle fasi rialziste più solide, le banche tendono spesso a partecipare al movimento o addirittura a guidarlo, beneficiando della crescita del credito, dell’aumento dell’attività economica e del miglioramento della redditività.
Quando invece l’S&P 500 continua a sovraperformare mentre le banche arretrano, il rialzo diventa generalmente più ristretto e dipendente da pochi comparti, soprattutto tecnologia e intelligenza artificiale.
Perché le banche sono un indicatore importante
Le banche rappresentano uno dei principali sensori dell’economia. Il loro andamento incorpora le aspettative su:
- •
domanda di credito;
- •
qualità dei prestiti;
- •
insolvenze di famiglie e imprese;
- •
valore dei portafogli obbligazionari;
- •
costo della raccolta;
- •
pendenza della curva dei rendimenti;
- •
prospettive generali dell’attività economica.
Per questo motivo una debolezza persistente del settore può anticipare problemi non ancora pienamente visibili negli indici generali.
L’aumento dei tassi non è necessariamente negativo per gli istituti finanziari. Rendimenti più elevati possono sostenere il margine d’interesse.
Quando però il rialzo diventa rapido e coinvolge soprattutto le scadenze lunghe, aumentano anche le perdite potenziali sui titoli obbligazionari, il costo dei depositi e il rischio di deterioramento del credito.
L’inflazione cambia la natura del rialzo dei rendimenti
Il nuovo aumento dell’inflazione statunitense rende la situazione più complessa. I rendimenti non stanno salendo soltanto perché l’economia cresce, ma perché il mercato teme una Federal Reserve ancora più restrittiva e una permanenza dei tassi su livelli elevati.
Questa distinzione è fondamentale. Un aumento dei rendimenti accompagnato da una crescita equilibrata può favorire le banche.
Un rialzo causato da inflazione, shock energetico e timori sulla sostenibilità del debito rischia invece di produrre:
- •
svalutazioni dei portafogli obbligazionari;
- •
minore domanda di finanziamenti;
- •
aumento delle sofferenze;
- •
peggioramento delle condizioni finanziarie;
- •
rallentamento dell’economia.
La relativa tenuta odierna delle banche potrebbe dipendere dal beneficio immediato attribuito ai tassi più elevati.
La salita del rapporto S&P 500/S&P Banking osservata nell’ultimo mese segnala però che, su un orizzonte più ampio, il mercato sta penalizzando il comparto.
Un avvertimento per Wall Street
Il segnale non consente da solo di prevedere una correzione, ma si aggiunge ad altri elementi di cautela: inflazione superiore alle attese, rendimenti obbligazionari elevati, dollaro in rafforzamento e crescente concentrazione dei listini nei titoli tecnologici.
La seduta odierna non mostra quindi una vera leadership bancaria. Evidenzia soltanto che le banche hanno perso meno dell’indice generale.
Per trasformare questa resistenza giornaliera in un segnale costruttivo servirebbe una discesa stabile del rapporto S&P 500/S&P Banking, accompagnata da un recupero dei titoli finanziari.
Se invece la forza relativa dell’S&P 500 nei confronti delle banche continuasse a salire, mentre entrambi gli indici arretrano, il messaggio sarebbe più preoccupante: il mercato starebbe perdendo uno dei settori maggiormente legati all’economia reale proprio mentre tecnologia e indici generali iniziano a risentire dell’aumento dei tassi.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…