Ahi, ahi, ahi, che botta: l’inflazione USA risale al 3,7% e rimette la Fed con le spalle al muro
pubblicato:La probabilità di un rialzo dei tassi già a ottobre raddoppia, mentre Treasury, dollaro e Borse reagiscono immediatamente al dato

L’inflazione statunitense torna a sorprendere negativamente
L’inflazione statunitense torna a sorprendere negativamente e riapre una partita che i mercati speravano fosse ormai quasi conclusa.
A settembre i prezzi al consumo sono aumentati dello 0,6% rispetto ad agosto e del 3,7% su base annua, accelerando dal 3,4% precedente e superando il 3,6% previsto dagli economisti.
Anche l’inflazione core, calcolata escludendo alimentari ed energia, risulta superiore alle attese: +0,3% mensile e +2,6% annuo, contro previsioni rispettivamente pari a +0,2% e +2,5%.
Il primo commento viene spontaneo: ahi, ahi, ahi, che botta.
Non tanto perché un singolo dato possa determinare da solo le prossime decisioni della Federal Reserve, quanto perché l’accelerazione arriva nel momento peggiore possibile: petrolio elevato, consumi ancora resistenti, Treasury già sotto pressione e Borse statunitensi nuovamente vicine ai massimi storici.
La benzina spiega gran parte dell’aumento, ma non tutto
Il principale responsabile dell’accelerazione è il comparto energetico. A settembre il prezzo della benzina è aumentato del 9,1% rispetto al mese precedente, dopo il +3,9% di agosto, contribuendo per oltre la metà all’incremento mensile dell’indice generale. L’energia nel complesso è rincarata del 5,2% nel solo mese.
Su base annua:
- •
la benzina è aumentata del 34%;
- •
il combustibile da riscaldamento del 74%;
- •
le tariffe aeree del 22,4%;
- •
i servizi di trasporto hanno continuato ad accelerare.
La guerra con l’Iran e le difficoltà nei flussi attraverso lo Stretto di Hormuz non stanno quindi producendo soltanto un rincaro del greggio. L’aumento si trasferisce ai carburanti raffinati, alla logistica, ai viaggi e progressivamente ai prezzi dei beni trasportati.
Se il fenomeno fosse limitato all’energia, la Fed potrebbe ancora considerarlo uno shock temporaneo di offerta. Il problema è che a settembre i rincari hanno interessato anche numerose categorie meno direttamente esposte al petrolio.
Sono aumentati i prezzi di auto usate, abbigliamento, istruzione, cure mediche, attività ricreative e diversi prodotti legati alla tecnologia. Il rapporto non mostra quindi soltanto un petrolio più caro: mostra i primi segnali di una pressione inflazionistica più diffusa.
L’inflazione comincia a contaminare il resto dell’economia
L’inflazione core rimane molto inferiore a quella generale, ma il suo incremento mensile dello 0,3% indica che il problema non può essere attribuito esclusivamente alla benzina.
Ancora più significativo è il ritmo assunto negli ultimi tre mesi: l’inflazione core si muove a una velocità annualizzata vicina al 3,4%, nettamente superiore al 2% registrato fino ad agosto.
Questa dinamica aumenta il rischio dei cosiddetti effetti di secondo livello.
Le imprese subiscono maggiori costi energetici, di trasporto e di approvvigionamento e provano a trasferirli sui clienti. I lavoratori, vedendo diminuire il proprio potere d’acquisto, chiedono aumenti salariali.
Le famiglie anticipano gli acquisti nel timore che i prezzi continuino a salire.
È il meccanismo attraverso il quale uno shock inizialmente circoscritto può trasformarsi in inflazione persistente.
Le aspettative dei consumatori confermano il rischio.
Secondo l’Università del Michigan, gli americani prevedono un’inflazione del 4,7% nei prossimi dodici mesi e del 3,5% su un orizzonte di cinque anni. Se queste attese dovessero consolidarsi, il lavoro della Fed diventerebbe molto più difficile.
I salari non tengono il passo
L’aumento dei prezzi assume anche una forte rilevanza politica in vista delle elezioni di metà mandato.
A settembre l’inflazione annua del 3,7% ha superato la crescita dei salari orari medi, fermatasi al 3%. È il sesto mese consecutivo nel quale i prezzi aumentano più rapidamente delle retribuzioni.
In termini reali, quindi, una parte consistente delle famiglie americane sta perdendo potere d’acquisto. Il fenomeno colpisce soprattutto i redditi più bassi, per i quali carburanti, abitazione e beni essenziali rappresentano una percentuale maggiore della spesa complessiva.
Il problema per l’amministrazione Trump è evidente: anche in presenza di crescita economica e disoccupazione contenuta, l’elettore giudica l’economia principalmente attraverso il costo della vita.
Consumi ancora forti: un’altra complicazione per la Fed
Nonostante l’aumento dei prezzi e dei tassi, i consumatori americani continuano a spendere. Ad agosto i consumi reali risultavano ancora in crescita del 2,6% rispetto all’anno precedente.
La tenuta della domanda permette alle imprese di trasferire più facilmente gli aumenti dei costi sui clienti. Finché i consumatori continuano ad acquistare, le aziende hanno meno ragioni per assorbire il rincaro dell’energia attraverso una riduzione dei margini.
Anche l’effetto ricchezza svolge un ruolo importante. I massimi delle Borse hanno sostenuto i patrimoni finanziari delle famiglie, mentre i tassi elevati garantiscono rendimenti consistenti ai risparmiatori che possiedono fondi monetari e obbligazioni.
L’economia continua quindi a rispondere meno del previsto alla restrizione monetaria.
Il boom dell’intelligenza artificiale alimenta una terza pressione
A rendere il quadro ancora più complesso è il boom degli investimenti nell’intelligenza artificiale.
La costruzione di data center richiede semiconduttori, server, sistemi di raffreddamento, reti elettriche, trasformatori, rame, acciaio, terreni e grandi quantità di energia. La crescita contemporanea della domanda sta generando strozzature e rincari lungo l’intera filiera.
A settembre i prezzi di computer, periferiche e assistenti domestici intelligenti sono aumentati del 9,7% su base annua, il rialzo più elevato dall’inizio della serie nel 2006.
Il problema è che questo tipo di domanda può essere meno sensibile ai tassi.
Le grandi società tecnologiche dispongono di elevata liquidità e considerano strategico assicurarsi rapidamente capacità di calcolo ed energia.
Anche un aumento del costo del debito potrebbe quindi non essere sufficiente a rallentare i loro progetti.
La Fed rischia così di dover comprimere maggiormente il resto dell’economia per compensare una parte – quella legata all’intelligenza artificiale – che continua a investire quasi indipendentemente dal costo del denaro.
La probabilità di una stretta a ottobre raddoppia
Prima della pubblicazione del CPI, il mercato attribuiva una probabilità compresa tra il 20% e il 22% a un nuovo rialzo dei tassi nella riunione del 27-28 ottobre.
Dopo il dato, la probabilità è salita nell’area del 45-50%. Il rendimento del Treasury biennale è aumentato di circa 12 punti base, mentre quello del decennale ha guadagnato circa 7 punti base, avvicinandosi nuovamente al 5,30%.
La Fed si trova ora davanti a tre possibilità:
- 1.
alzare i tassi già a ottobre, per evitare che l’inflazione e le aspettative si consolidino;
- 2.
attendere dicembre, valutando nuovi dati su lavoro, consumi e prezzi;
- 3.
lasciare che siano i rendimenti obbligazionari a restringere le condizioni finanziarie, evitando una stretta immediata.
La seconda alternativa rimane plausibile, soprattutto perché il mercato del lavoro mostra segnali di rallentamento. Tuttavia, la scelta di non intervenire diventerebbe più rischiosa se anche i prossimi indicatori confermassero un’inflazione diffusa.
La reazione dei mercati
La prima risposta è stata coerente con uno scenario di politica monetaria più restrittiva:
- •
rendimenti dei Treasury in rialzo;
- •
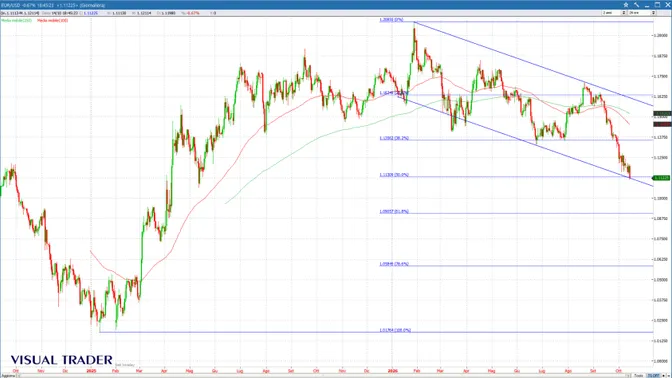
dollaro più forte, su supporto critico (50% di ritracciamento del rialzo dal minimo di inizio 2025);
- •
S&P 500 e Nasdaq in calo;
- •
maggiore pressione sui titoli tecnologici e sulle società con valutazioni più elevate;
- •
oro e argento penalizzati dall’aumento dei rendimenti reali.
Non siamo ancora davanti a una fuga generalizzata dal rischio. Gli spread creditizi rimangono relativamente contenuti e gli investitori continuano a confidare nella crescita degli utili.
Il CPI di settembre ha però eliminato una delle principali certezze sulle quali si basava il rialzo: l’idea che l’inflazione potesse rientrare gradualmente senza richiedere un aumento significativo dei tassi.
Wall Street può continuare a salire se gli utili cresceranno abbastanza da compensare il maggiore costo del capitale. Ma il margine di errore si è ridotto considerevolmente.
Ed è proprio qui che il dato macroeconomico incontra il grafico: l’S&P 500 si trova in una zona compatibile con un doppio massimo e, secondo una possibile lettura di Elliott, con la conclusione dell’onda 3 iniziata nell’ottobre 2022.
Nel secondo articolo analizziamo i livelli che trasformerebbero questa semplice ipotesi in un vero segnale di correzione: [S&P 500 vicino al possibile massimo di onda 3: il doppio massimo che può cambiare Wall Street → LINK ARTICOLO 2]
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com