MPS: le offerte su Banco BPM e Banca Generali restano valide anche con il successo dell’Opas di Intesa
pubblicato:I premi impliciti dipendono dall’effetto dell’offerta di Intesa sul titolo MPS, mentre rimangono dubbi sull’esecuzione del complesso progetto industriale

Le offerte pubbliche di scambio promosse da Banca Monte dei Paschi di Siena su Banco BPM e Banca Generali sono irrevocabili e non decadrebbero automaticamente nel caso di successo dell’Opas lanciata da Intesa Sanpaolo sul Monte.
La precisazione è contenuta in un comunicato pubblicato da MPS su richiesta della Consob. La banca senese chiarisce che le due offerte non sono subordinate al mancato perfezionamento dell’operazione promossa da Intesa Sanpaolo.
Un eventuale cambio di controllo di MPS non determinerebbe quindi, di per sé, la decadenza, l’inefficacia o la revoca delle offerte su Banco BPM e Banca Generali. Resterebbero comunque valide le condizioni di efficacia previste nei documenti d’offerta, le facoltà di rinuncia o modifica consentite dalla normativa e le prerogative delle autorità di vigilanza.
Una complessa concatenazione di operazioni
Il quadro presenta una struttura particolarmente articolata:
- •
Intesa Sanpaolo punta ad acquisire il controllo di MPS;
- •
MPS ha contemporaneamente promosso un’offerta su Banco BPM;
- •
la banca senese ha inoltre lanciato un’operazione su Banca Generali.
Se l’Opas di Intesa dovesse concludersi prima delle due offerte promosse dal Monte, Ca’ de Sass potrebbe quindi ritrovarsi indirettamente al vertice di un gruppo impegnato nell’acquisizione di Banco BPM e Banca Generali.
La precisazione di MPS riduce il rischio giuridico di una decadenza automatica, ma non elimina le incognite industriali, patrimoniali, regolamentari e di governance derivanti dalla sovrapposizione delle tre operazioni.
Offerte a sconto prima dell’annuncio di Intesa
Uno dei principali chiarimenti riguarda la valorizzazione dei corrispettivi. MPS sostiene che le offerte su Banco BPM e Banca Generali appaiono a premio soltanto utilizzando le quotazioni successive all’annuncio dell’Opas di Intesa.
L’offerta di Ca’ de Sass riconosceva infatti un premio del 12,5% sul titolo MPS, provocando un aumento delle quotazioni della banca senese e, di conseguenza, del valore implicito delle azioni offerte in concambio.
Utilizzando i prezzi del 5 giugno 2026, precedenti all’annuncio di Intesa, emergerebbe invece:
- •
uno sconto dell’8,1% per l’offerta su Banco BPM;
- •
uno sconto del 3,2% per l’offerta su Banca Generali.
Considerando i prezzi medi ponderati di MPS a uno, tre, sei e dodici mesi precedenti il 5 giugno, lo sconto implicito oscillerebbe:
- •
tra il 5,7% e il 10,4% per Banco BPM;
- •
tra l’1,6% e il 7,9% per Banca Generali.
Gli attuali premi incorporano l’effetto Intesa
Il quadro cambia utilizzando le quotazioni dell’11 settembre. In questo caso, secondo i calcoli di MPS, le offerte riconoscerebbero:
- •
un premio implicito del 3,4% agli azionisti di Banco BPM;
- •
un premio del 12,8% agli azionisti di Banca Generali.
La stessa MPS sottolinea però che questi valori non sono depurati dall’effetto dell’offerta di Intesa Sanpaolo.
Una parte dei premi attuali dipende quindi dall’aumento del prezzo del Monte successivo all’annuncio di Ca’ de Sass, e non esclusivamente dal valore industriale creato dalle due aggregazioni.
Questo elemento introduce una variabile importante: il valore effettivo dei concambi resterà sensibile all’andamento delle azioni MPS fino alla conclusione delle offerte.
Sinergie complessive per 1,8 miliardi
Dalla combinazione con Banco BPM e Banca Generali, MPS prevede sinergie annue complessive a regime per 1,8 miliardi di euro, suddivise in:
- •
1,2 miliardi di sinergie di costo;
- •
600 milioni di sinergie di ricavo e funding.
Gli oneri di integrazione una tantum sono stimati complessivamente in circa 1,9 miliardi di euro ante imposte.
Il pieno raggiungimento delle sinergie è previsto nel 2029, mentre i costi di integrazione dovrebbero essere sostenuti tra il 2027 e il 2029.
Banco BPM: sinergie per 1,4 miliardi
Per la sola integrazione con Banco BPM, MPS stima sinergie annue ante imposte per 1,4 miliardi di euro:
- •
un miliardo derivante dalla riduzione dei costi;
- •
400 milioni provenienti da ricavi aggiuntivi, cross-selling e minori costi di finanziamento.
Gli oneri straordinari connessi all’operazione sono valutati in circa 1,5 miliardi di euro. MPS prevede inoltre un incremento dell’utile per azione del 13% rispetto allo scenario autonomo, leggermente superiore all’11% stimato da alcuni analisti.
Su base pro forma al termine del 2025, la combinazione tra MPS e Banco BPM avrebbe:
- •
448 miliardi di totale attivo;
- •
243 miliardi di crediti alla clientela;
- •
299 miliardi di raccolta diretta;
- •
693 miliardi di masse finanziarie complessive.
Una fusione alla pari senza chiusure programmate
MPS definisce l’aggregazione con Banco BPM una fusione alla pari, sostenuta dalla complementarità territoriale delle due reti e dalla possibilità di creare una piattaforma bancaria più ampia.
La banca dichiara che, allo stato attuale, non sono previste chiusure di filiali. Restano possibili interventi limitati eventualmente richiesti dalle autorità antitrust.
Proprio questo punto alimenta però alcuni dubbi sulla realizzabilità delle sinergie di costo. Se non sono previste razionalizzazioni significative della rete, una parte rilevante del miliardo di risparmi dovrà arrivare dalle funzioni centrali, dall’integrazione delle piattaforme tecnologiche e dalla semplificazione organizzativa.
In assenza di maggiori dettagli, permane quindi un interrogativo sulla possibilità di ottenere integralmente i benefici annunciati senza interventi più incisivi.
Banca Generali diventa il baricentro del wealth management
L’operazione su Banca Generali presenta invece una logica di add-on ed è finalizzata a rafforzare il polo di wealth management del gruppo.
Banca Generali apporterebbe:
- •
circa 2.500 consulenti finanziari;
- •
117 miliardi di attività finanziarie;
- •
competenze proprietarie nell’asset management;
- •
soluzioni assicurative, di investimento e di protezione.
MPS assicura che verrà preservata la piena autonomia operativa della società e che non sono previste razionalizzazioni della rete dei consulenti finanziari.
Le sinergie annue sono stimate in 400 milioni di euro, equamente ripartite tra risparmi di costo e benefici da ricavi e funding.
L’operazione produrrebbe, secondo MPS, un aumento dell’utile per azione del 3%. Il calcolo assume però sia la piena realizzazione delle sinergie sia il reinvestimento del capitale in eccesso in nuove iniziative di crescita. Escludendo quest’ultimo beneficio, alcune valutazioni indicano che l’acquisizione potrebbe risultare diluitiva per gli azionisti del Monte.
I nodi ancora irrisolti
Il comunicato risponde alle richieste della Consob, ma non elimina diversi elementi di incertezza:
- •
la gestione delle partecipazioni incrociate tra MPS e Assicurazioni Generali;
- •
il futuro delle attività di bancassurance;
- •
l’organizzazione dell’asset management;
- •
il ruolo delle società di credito al consumo;
- •
l’effettiva realizzabilità delle sinergie;
- •
i tempi e i rischi dell’integrazione tecnologica;
- •
le autorizzazioni delle autorità competenti;
- •
la governance del gruppo risultante dall’eventuale successo delle tre offerte.
La sovrapposizione delle operazioni aumenta infatti sensibilmente la complessità esecutiva.
Anche se ciascuna aggregazione presenta un proprio razionale industriale, la realizzazione contemporanea dei progetti richiederebbe una capacità di integrazione particolarmente elevata.
Equita conferma il buy su MPS
Equita mantiene su MPS la raccomandazione buy, con un prezzo obiettivo di 12,40 euro. La SIM segnala però che il comunicato non offre elementi risolutivi sui principali rischi industriali, regolamentari ed esecutivi.
Equita dichiara inoltre di avere svolto negli ultimi dodici mesi il ruolo di consulente finanziario di Intesa Sanpaolo nell’ambito dell’offerta avente a oggetto le azioni MPS. Si tratta di un’informazione importante per contestualizzare correttamente la valutazione.
Il mercato deve valutare probabilità e tempi
Il chiarimento più importante è che le offerte su Banco BPM e Banca Generali non vengono automaticamente cancellate dall’eventuale successo di Intesa Sanpaolo.
Rimane però difficile attribuire un unico valore alle operazioni, perché i concambi dipendono dalle quotazioni di MPS, a loro volta sostenute dal premio offerto da Intesa.
Le sinergie annunciate sono rilevanti, soprattutto nel progetto Banco BPM, ma devono essere confrontate con 1,9 miliardi di costi di integrazione, con tempi di realizzazione estesi fino al 2029 e con una struttura societaria potenzialmente molto complessa.
Il giudizio finale dipenderà quindi non soltanto dai premi correnti, ma dalle probabilità di successo delle singole offerte, dalle autorizzazioni, dalla governance e dalla capacità di trasformare le sinergie teoriche in benefici economici effettivi.
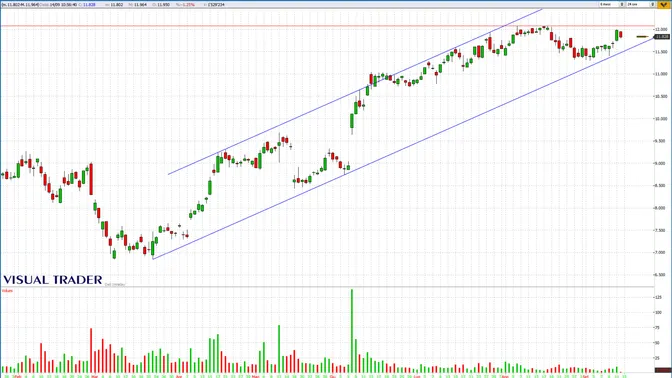
MPS: titolo ancora nel canale rialzista, ma cresce l’incertezza
MPS quota 11,828 euro, in calo dell’1,25%, e rimane inserita nel canale rialzista costruito a partire dai minimi di aprile. I prezzi stanno però testando la base della figura, attualmente passante tra 11,70 e 11,80 euro.
La prudenza del mercato appare coerente con le incognite illustrate nell’articolo: le offerte su Banco BPM e Banca Generali restano valide anche nell’ipotesi di successo dell’Opas di Intesa, ma aumenta così la complessità industriale, patrimoniale e regolamentare dell’intero progetto.
La tenuta di 11,70 euro conserverebbe intatta la struttura positiva e permetterebbe un nuovo tentativo verso la resistenza di 12-12,05 euro. Il suo superamento confermato aprirebbe spazio verso 12,40 euro, coincidente con il target price di Equita, e successivamente verso il lato superiore del canale.
Una chiusura sotto 11,70 euro indebolirebbe invece il quadro, esponendo il titolo a una correzione verso 11,40-11,50 euro e poi area 11 euro.
In sintesi, la tendenza resta positiva, ma il titolo si trova in una zona decisiva e risente dell’incertezza legata alla sovrapposizione delle tre operazioni straordinarie.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a https://buy.stripe.com/9B63cugAx4Ycc7xdsj53O3n