La settimana della Borsa italiana: Piazza Affari resiste al terremoto tecnologico
pubblicato:Crollano Technoprobe, STM e Prysmian; corrono difesa, lusso, energia e utility. La media a 200 giorni resta lo spartiacque tecnico

Borsa italiana, è stata una settimana di forte rotazione interna
La Borsa italiana conclude una settimana molto più agitata di quanto lasci intendere la variazione finale dell’indice.
Il FTSE MIB ha terminato venerdì a 49.857,18 punti, sostanzialmente invariato rispetto alla chiusura della settimana precedente.
Il dato complessivo nasconde però movimenti molto ampi tra i singoli titoli: mentre il comparto tecnologico è stato investito dalle vendite, difesa, lusso, utility ed energia hanno consentito all’indice di limitare i danni.
Il mercato italiano ha quindi mostrato una tenuta relativa, ma non una vera stabilità.
Più che una settimana laterale, è stata una settimana di forte rotazione interna: gli investitori hanno ridotto l’esposizione verso le società maggiormente legate all’intelligenza artificiale e agli investimenti tecnologici, cercando protezione nei settori con utili più visibili, ricavi regolati o maggiore sensibilità positiva al rincaro dell’energia.
Anche gli indici minori hanno fornito indicazioni differenti. Il FTSE Mid Cap ha guadagnato il 2,56% e il segmento STAR l’1,76%, mentre il FTSE Small Cap ha perso il 2,23% e il mercato Euronext Growth Milan ha ceduto lo 0,66%.
Inflazione e tassi tornano al centro del mercato
Il principale elemento di instabilità è arrivato ancora una volta dai dati sull’inflazione.
Negli Stati Uniti i prezzi al consumo sono saliti a settembre del 3,7% annuo, oltre le attese, mentre l’inflazione core ha raggiunto il 2,6%.
Il quadro è stato ulteriormente appesantito dai prezzi alla produzione, aumentati dell’1,3% su base mensile e del 6,3% annuo, con una componente core in crescita dello 0,7%.
Il rialzo del petrolio e dei prodotti raffinati non rappresenta quindi più soltanto uno shock energetico circoscritto. I segnali di trasmissione ai trasporti, ai servizi e ai beni industriali fanno temere pressioni inflazionistiche più persistenti.
Il mercato ha conseguentemente aumentato la probabilità di un nuovo intervento della Federal Reserve entro la fine dell’anno.
La prospettiva di tassi elevati più a lungo penalizza soprattutto le società caratterizzate da valutazioni impegnative e da utili attesi molto lontani nel tempo.
Anche in Europa l’inflazione rimane problematica. A settembre il tasso annuo dell’Eurozona si è attestato al 3,8%, mentre la BCE ha già aumentato i tassi per complessivi 50 punti base nel corso del 2026.
Le aspettative di mercato incorporano ora la possibilità di un altro rialzo entro dicembre.
La combinazione tra inflazione elevata, petrolio vicino ai massimi e crescita ancora positiva lascia alle banche centrali uno spazio di manovra molto limitato.
Il terremoto sui tecnologici
La parte più evidente della correzione ha interessato i titoli collegati ai semiconduttori e alle infrastrutture per l’intelligenza artificiale.
Sul FTSE MIB, nell’arco della settimana:
- •
Technoprobe ha perso il 22,91%;
- •
STMicroelectronics ha ceduto il 12,86%;
- •
Prysmian è arretrata del 10,86%.
Sono variazioni difficili da spiegare esclusivamente con prese di beneficio. Il mercato sta iniziando a interrogarsi sulla sostenibilità finanziaria dell’enorme ciclo di investimenti necessario per costruire data center, reti elettriche e capacità di calcolo.
I rendimenti obbligazionari elevati aumentano il costo del capitale proprio mentre numerose società devono finanziare progetti con ritorni economici lontani nel tempo.
Il caso di CoreWeave, accompagnato dall’ampliamento degli spread sul credito e dai dubbi sul suo indebitamento, è diventato il simbolo di questa nuova sensibilità.
A ciò si aggiungono i progressi tecnologici dei produttori cinesi, tra cui CXMT nel comparto delle memorie. L’eventuale crescita di un’offerta cinese più competitiva potrebbe aumentare la pressione sui prezzi e ridurre la visibilità dei margini per i produttori occidentali.
La correzione non equivale ancora alla fine del ciclo dell’intelligenza artificiale. Segnala però che il mercato non è più disposto a finanziare indiscriminatamente qualsiasi progetto collegato all’AI.
Da questo momento conteranno maggiormente bilanci, flussi di cassa, costi di finanziamento e tempi effettivi di realizzazione degli investimenti.
Anche a Wall Street la settimana si è chiusa con nuove vendite sul Nasdaq e con una forte debolezza dei titoli maggiormente indebitati legati ai data center.
Il calo dei rendimenti nell’ultima parte della settimana non è bastato a tranquillizzare gli investitori, perché è stato determinato soprattutto dalla ricerca di strumenti difensivi.
Perché il FTSE MIB ha resistito
Nonostante il crollo dei tre principali titoli tecnologici, Piazza Affari ha evitato una flessione significativa grazie alla composizione settoriale dell’indice.
Il FTSE MIB dispone di un peso elevato di banche, energia, utility, difesa e società assicurative. La rotazione degli investitori verso questi comparti ha compensato quasi interamente le perdite della tecnologia.
Tra i migliori titoli della settimana figurano:
- •
Leonardo: +8,40%;
- •
Brunello Cucinelli: +8,10%;
- •
Campari: +8,06%;
- •
Italgas: +5,24%;
- •
Avio: +4,87%;
- •
A2A: +4,86%;
- •
Nexi: +4,40%;
- •
Inwit: +4,00%;
- •
Eni: +3,83%;
- •
Enel e Unipol: +3,60%.
Nel portafoglio Mib Big di FTAOnline entrano in posizione di acquisto Enel e Saipem, tornano invece neutrali Banco BPM e STM. Per vedere l'intero portafoglio scrivi una email a ufficiostudi@ftaonline.com con oggetto "prova Mib Big".
Leonardo e Avio hanno beneficiato della forte visibilità offerta dagli ordini nel settore della difesa e dagli investimenti militari europei.
Eni ha trovato sostegno nel livello elevato del petrolio, mentre Enel, A2A, Italgas e Snam sono state favorite dalla ricerca di titoli difensivi e dalla maggiore prevedibilità dei flussi di cassa.
Campari e Brunello Cucinelli hanno invece reagito dopo una fase di debolezza, mostrando come una parte degli investitori abbia cercato occasioni anche nei titoli dei consumi di qualità.
Le variazioni settimanali confermano comunque una dispersione eccezionalmente ampia tra vincitori e perdenti.
Banche: il risiko condiziona i prezzi
Il comparto bancario ha vissuto un’altra settimana dominata dalle operazioni straordinarie.
Il mercato considera sempre più probabile il successo dell’offerta di Intesa Sanpaolo su Monte dei Paschi, dopo che diversi azionisti rilevanti hanno espresso la propria contrarietà al progetto difensivo dell’amministratore delegato Luigi Lovaglio.
Anche i proxy advisor ISS e Glass Lewis hanno raccomandato agli azionisti di MPS di votare contro le offerte su Banco BPM e Banca Generali e contro le relative operazioni sul capitale.
Crédit Agricole ha inoltre dichiarato che non conferirà la propria partecipazione in Banco BPM all’eventuale offerta del Monte.
Questi sviluppi hanno prodotto performance molto differenti:
- •
MPS ha guadagnato l’1,78%;
- •
Intesa Sanpaolo lo 0,49%;
- •
UniCredit ha chiuso quasi invariata;
- •
Banco BPM ha perso il 6,48%.
La debolezza di Banco BPM riflette sia la volatilità dell’intero settore sia il ridimensionamento delle probabilità di successo dell’operazione promossa da MPS.
Il risiko bancario rimarrà uno dei temi principali delle prossime settimane.
L’assemblea di Monte dei Paschi del 29 ottobre rappresenta lo snodo decisivo: una bocciatura delle operazioni difensive renderebbe molto più difficile per Lovaglio contrastare l’offerta di Intesa.
L’economia italiana resiste, ma resta vulnerabile
Sul fronte macroeconomico l’Italia continua a mostrare una crescita modesta ma superiore alle precedenti previsioni.
La Banca d’Italia ha portato la stima sul PIL 2026 allo 0,9%, mentre per il 2027 prevede una crescita dello 0,7%. Investimenti legati alla digitalizzazione, transizione energetica e turismo hanno sostenuto l’attività economica più del previsto.
Il problema è rappresentato dall’inflazione, salita a settembre al 4,2% annuo. Il rincaro dell’energia riduce il potere d’acquisto delle famiglie e aumenta i costi per le imprese, mentre i rendimenti elevati frenano gli investimenti.
La bilancia commerciale ha registrato ad agosto un avanzo di 1,77 miliardi di euro, ma la componente energetica continua a deteriorarsi. L’Italia, fortemente dipendente dalle importazioni di energia e di prodotti raffinati, rimane particolarmente esposta alla durata del conflitto in Medio Oriente.
Anche i conti pubblici impongono cautela. Con un debito vicino al 138% del PIL, un aumento strutturale dei rendimenti si trasforma progressivamente in maggiore spesa per interessi e riduce lo spazio disponibile per sostenere famiglie e imprese.
FTSE MIB: la media a 200 giorni resta lo spartiacque
Dal punto di vista tecnico, la settimana ha confermato l’importanza dell’area compresa tra 49.150 e 49.200 punti.
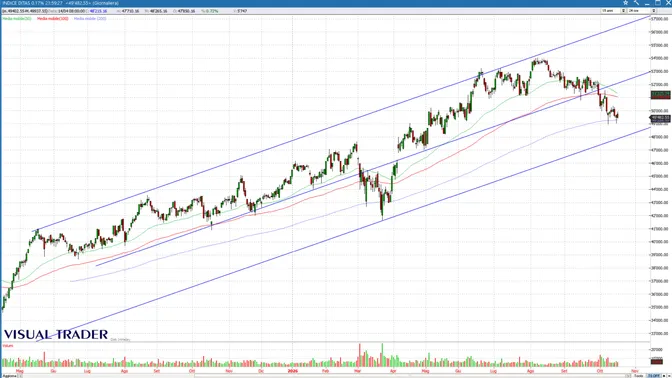
In questa zona convergono il 38,2% di ritracciamento del precedente rialzo e la media mobile esponenziale a 200 giorni.
Durante la seduta di giovedì il future è sceso fino a 48.775 punti, violando temporaneamente il sostegno, ma è riuscito a recuperarlo prima della chiusura settimanale.
La tenuta della media a 200 giorni mantiene aperta la possibilità che il movimento ribassista rappresenti ancora una correzione all’interno della tendenza rialzista di medio periodo.
Il quadro rimane tuttavia fragile. L’indice non è ancora riuscito a superare stabilmente quota 50.000 e continua a confrontarsi con una serie di resistenze ravvicinate.
Un recupero sopra 50.000 punti potrebbe favorire un’estensione verso 50.500-50.800. Soltanto oltre l’area 51.000-51.300, dove transitano importanti medie mobili e precedenti livelli grafici, il quadro tornerebbe però chiaramente costruttivo.
Sul lato opposto, una chiusura sotto 49.150 e soprattutto la violazione dei minimi di giovedì a 48.775 rappresenterebbero un segnale negativo. In quel caso aumenterebbe il rischio di una discesa verso 48.300-48.500 e successivamente verso il 50% di ritracciamento, in area 47.500-47.600.
Cosa osservare nella prossima settimana
La settimana appena conclusa non ha prodotto un segnale definitivo sull’indice, ma ha cambiato profondamente la sua struttura interna.
I fattori da seguire saranno soprattutto quattro:
- 1.
Rendimenti obbligazionari: una nuova salita del Treasury decennale aggraverebbe la pressione sui titoli tecnologici e sulle società più indebitate.
- 2.
Petrolio e prodotti raffinati: ulteriori rialzi aumenterebbero il rischio inflazionistico e le probabilità di nuove strette monetarie.
- 3.
Trimestrali societarie: il mercato dovrà verificare se la crescita degli utili è sufficiente a giustificare valutazioni ancora elevate, soprattutto negli Stati Uniti.
- 4.
Area 49.150-49.200 del FTSE MIB: finché questo sostegno regge, rimane possibile un nuovo tentativo di rimbalzo. Una violazione confermata trasformerebbe invece la correzione in un movimento potenzialmente più profondo.
Piazza Affari ha quindi superato una settimana difficile grazie alla propria diversificazione settoriale.
Ma la stabilità dell’indice non deve ingannare: sotto la superficie, il mercato ha già iniziato a separare in modo molto netto i titoli considerati finanziariamente solidi da quelli maggiormente esposti al costo del capitale e alle aspettative sull’intelligenza artificiale.