Analisi dei quattro mercati: materie prime in testa, azioni in frenata e bond ancora fragili
pubblicato:Il Bloomberg Commodity Index aggiorna i massimi e conferma la forza del ciclo inflazionistico, mentre i titoli di Stato americani tentano un rimbalzo dai supporti

L’analisi congiunta dei quattro grandi mercati — obbligazioni statunitensi, materie prime, azioni dei Paesi sviluppati e azioni emergenti — descrive un contesto ancora dominato dall’inflazione e dall’aumento del premio per il rischio.
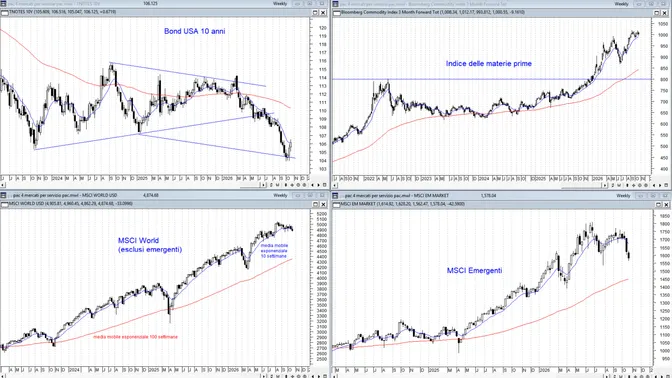
Commodity salite su nuovi massimi
Il segnale più evidente arriva dalle commodity, salite su nuovi massimi. All’estremo opposto si trovano i mercati emergenti, protagonisti di una correzione molto più rapida rispetto all’MSCI World.
I Treasury stanno tentando una reazione, ma il trend obbligazionario rimane debole e non offre ancora una protezione strutturale ai portafogli azionari.
Il quadro complessivo continua quindi ad assomigliare più a un regime inflazionistico o stagflazionistico che a una normale fase di rallentamento economico.
In questo contesto il tradizionale portafoglio bilanciato azioni-obbligazioni rischia di funzionare meno efficacemente, perché il rincaro delle materie prime può penalizzare contemporaneamente entrambe le componenti.
Treasury decennale: rimbalzo dai supporti, ma trend ancora ribassista
Il future sul Treasury statunitense a dieci anni ha reagito dopo avere raggiunto la parte inferiore del canale discendente, in area 104-105 punti.
Il movimento può favorire un rimbalzo tecnico del prezzo del bond e, di conseguenza, una temporanea discesa del rendimento decennale. Nelle ultime sedute gli acquisti difensivi hanno già riportato il rendimento sotto il 5%, almeno per alcune ore.
La struttura di medio periodo rimane però fragile. I prezzi si trovano sotto la media mobile esponenziale a 10 settimane e sotto quella di lungo periodo, entrambe orientate negativamente.
Il cedimento della precedente trendline ascendente ha inoltre confermato il deterioramento iniziato nella primavera del 2026.
Per trasformare il recupero in qualcosa di più consistente servirebbe il ritorno sopra 109,50-110 punti. Soltanto oltre 110,50-111 il quadro inizierebbe a migliorare realmente, mentre l’area 112,50-113 rappresenterebbe una resistenza ancora più impegnativa.
Una nuova discesa sotto 104 riaprirebbe invece il trend ribassista del bond, corrispondente a un ulteriore rialzo dei rendimenti.
Indicazione per l’asset allocation
I Treasury possono tornare utili come copertura tattica durante le fasi di forte avversione al rischio, come mostrato dalla reazione osservata durante il crollo del Nasdaq. Non sembrano però ancora pronti per un deciso sovrappeso strategico.
La componente obbligazionaria lunga resta esposta a inflazione, deficit pubblico ed elevate emissioni del Tesoro americano. In questa fase appare quindi più prudente mantenere una duration contenuta, aspettando segnali più convincenti prima di aumentare l’esposizione alle scadenze lunghe.
Materie prime: il mercato tecnicamente più forte
Il Bloomberg Commodity Index mantiene l’impostazione migliore fra i quattro mercati.
Dopo avere superato l’importante resistenza di area 790-800 punti, l’indice ha accelerato fino a oltre quota 1.000.
La correzione estiva si è fermata sulla media mobile esponenziale a 10 settimane e i prezzi sono successivamente tornati sui massimi.
Entrambe le medie presenti nel grafico sono orientate al rialzo e la distanza dalla media di lungo periodo conferma la forza del movimento.
Il trend è sostenuto soprattutto dal comparto energetico, con Brent oltre 110 dollari, WTI sopra la resistenza di 102-103 dollari e gas europeo nuovamente vicino a 100 euro per megawattora.
Finché l’indice rimane sopra 970-980 punti, la struttura rialzista non appare compromessa. Una discesa sotto 940-950 rappresenterebbe un primo segnale di indebolimento, mentre soltanto il ritorno sotto area 900 metterebbe seriamente in discussione il trend.
Indicazione per l’asset allocation
Le materie prime meritano ancora un sovrappeso tattico, soprattutto come copertura contro inflazione e tensioni geopolitiche.
Il rischio è che il movimento sia ormai molto esteso e fortemente dipendente dall’energia. Un’eventuale distensione con l’Iran potrebbe quindi provocare correzioni rapide.
Per questo motivo appare preferibile mantenere l’esposizione già presente oppure incrementarla soltanto durante le correzioni, evitando di inseguire accelerazioni verticali.
La forza delle commodity suggerisce inoltre cautela verso i settori che utilizzano molta energia e materie prime, favorendo invece produttori di petrolio, gas, metalli e infrastrutture collegate.
MSCI World: trend rialzista intatto, ma momentum in perdita
L’MSCI World, rappresentativo dei mercati sviluppati, conserva un trend primario rialzista. L’indice rimane ampiamente sopra la media mobile esponenziale a 100 settimane, ancora inclinata positivamente.
La situazione di breve e medio periodo è però meno rassicurante. Dopo avere raggiunto area 5.000-5.050 punti, l’indice ha smesso di produrre massimi crescenti e si è portato sotto la media esponenziale a 10 settimane.
Le oscillazioni delle ultime settimane possono essere interpretate come una fase di consolidamento, ma anche come un potenziale doppio massimo ancora in costruzione.
La concentrazione del rialzo su pochi titoli tecnologici e le recenti vendite sull’intelligenza artificiale aumentano la vulnerabilità dell’indice.
Un ritorno sopra 5.000-5.050 punti rilancerebbe il trend e allontanerebbe il rischio correttivo. Sotto 4.800-4.850, invece, aumenterebbe la probabilità di una discesa verso 4.650-4.700.
La media a 100 settimane, attualmente molto più in basso, rappresenta il sostegno strutturale di lungo periodo.
Indicazione per l’asset allocation
L’azionario sviluppato può essere mantenuto in portafoglio, ma con un atteggiamento più prudente rispetto ai mesi precedenti. Il quadro suggerisce una posizione neutrale, riducendo eventualmente le concentrazioni eccessive nei titoli tecnologici più costosi e indebitati.
Meglio privilegiare società con utili già visibili, flussi di cassa solidi, pricing power e capacità di autofinanziare gli investimenti. Energia, healthcare e alcuni comparti difensivi possono bilanciare l’esposizione alla tecnologia, senza abbandonare completamente il potenziale di crescita dell’AI.
Il trend di lungo periodo non è ancora ribassista, ma il rapporto tra rendimento potenziale e rischio è meno favorevole rispetto alla prima parte dell’anno.
Mercati emergenti: la correzione più pericolosa
L’MSCI Emerging Markets è il più debole fra i due indici azionari.
Dopo il massimo in area 1.780-1.800 punti, l’indice ha sviluppato una sequenza di massimi decrescenti ed è precipitato sotto la media mobile esponenziale a 10 settimane. La velocità del ribasso indica un netto peggioramento della propensione al rischio.
La media a 100 settimane rimane crescente e transita intorno a 1.440-1.470 punti. Il trend di lungo periodo non è quindi ancora definitivamente compromesso, ma l’indice potrebbe dover scendere verso 1.500-1.520 prima di trovare un sostegno più credibile.
Sotto area 1.500 aumenterebbe il rischio di un test diretto della media a 100 settimane. Per produrre un segnale di ripresa sarebbe invece necessario recuperare almeno 1.650-1.680 punti, tornando sopra la media più veloce.
Il movimento riflette la combinazione sfavorevole di rendimenti americani elevati, dollaro forte, minore propensione al rischio e incertezza sulla crescita cinese. La forza delle materie prime non è sufficiente a compensare queste pressioni, anche perché gli emergenti non costituiscono un blocco omogeneo: i produttori di commodity possono beneficiare dei rincari, mentre i Paesi importatori di energia ne vengono penalizzati.
Indicazione per l’asset allocation
I mercati emergenti restano da sottopesare tatticamente. Non necessariamente da azzerare, perché le valutazioni possono diventare interessanti e il trend di lungo periodo rimane recuperabile, ma non ci sono ancora segnali tecnici sufficienti per incrementare indiscriminatamente l’esposizione.
Eventuali acquisti dovrebbero essere selettivi, privilegiando Paesi produttori di materie prime, mercati con bilanci esterni solidi e aziende meno dipendenti dal finanziamento in dollari.
Il messaggio congiunto dei quattro mercati
La lettura intermarket è piuttosto chiara:
- •
materie prime forti: pressioni inflazionistiche ancora elevate;
- •
bond deboli: tassi reali, deficit e premio per il rischio continuano a pesare;
- •
azioni sviluppate in consolidamento: il trend di fondo resiste, ma perde ampiezza e momentum;
- •
mercati emergenti in correzione: la liquidità globale diventa più selettiva e meno disponibile verso gli asset rischiosi.
Non siamo ancora davanti a un segnale generalizzato di recessione. Se lo fossimo, probabilmente vedremmo commodity in calo, bond in deciso rialzo e una debolezza più uniforme delle azioni.
Il quadro attuale segnala invece una crescita che rallenta senza spegnere l’inflazione. È la combinazione più scomoda per le banche centrali e per i portafogli tradizionali.
Asset allocation: prudenza senza abbandonare il mercato
In termini qualitativi, il quadro suggerisce:
Mercato | Giudizio tattico | Indicazione |
|---|---|---|
Materie prime | Sovrappeso moderato | Trend più forte e copertura dall’inflazione, ma evitare di inseguire i rialzi |
Azioni sviluppate | Neutrale | Mantenere l’esposizione riducendo le concentrazioni più rischiose |
Treasury lunghi | Sottopeso/attesa | Possibile rimbalzo, ma trend ancora negativo; preferibile duration contenuta |
Azioni emergenti | Sottopeso | Momentum deteriorato e rischio di discesa verso la media a 100 settimane |
La conclusione non è quella di rifugiarsi completamente nella liquidità. Il trend di lungo periodo dell’azionario sviluppato è ancora positivo e i bond stanno provando a reagire.
La priorità deve però diventare la diversificazione reale: non soltanto distribuire il capitale fra strumenti diversi, ma evitare che tutte le posizioni dipendano dallo stesso scenario di inflazione in calo e tassi in discesa.
In questo momento sono le materie prime a indicare la direzione dominante. Finché continueranno a salire, obbligazioni e azioni resteranno esposte al rischio che inflazione e tassi rimangano elevati più a lungo di quanto il mercato vorrebbe.
PAC Multi-Asset Dinamico
Il servizio di FtaOnline combina la disciplina dell’accumulo periodico con una gestione dinamica e anticiclica. A differenza di un PAC tradizionale, che investe sempre lo stesso importo indipendentemente dalle condizioni di mercato, modula l’esposizione attraverso segnali quantitativi, incrementandola quando il rapporto tra rischio e rendimento diventa più favorevole. L’obiettivo è mantenere un’ampia diversificazione globale, riducendo il rischio di concentrare gli acquisti nei momenti peggiori e cercando di migliorare il rendimento nel tempo. Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp.