Asset allocation: materie prime dominanti, azioni in rallentamento e primo rimbalzo dei Treasury
pubblicato:Il Treasury decennale reagisce dalla base del canale ribassista: un recupero più ampio segnalerebbe avversione al rischio, non necessariamente un miglioramento dello scenario economico

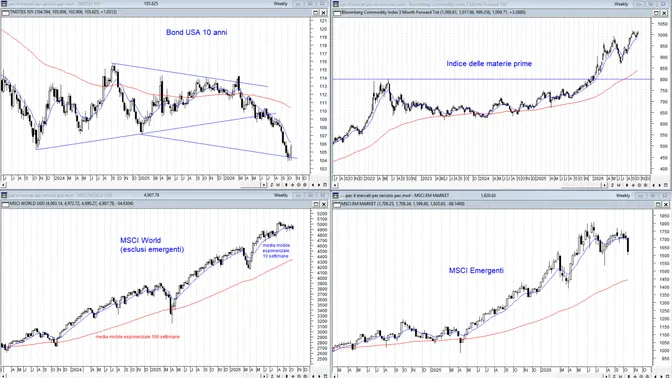
I quattro grafici settimanali che utilizziamo per ipotizzare un'asset allocation coerente con l'attuale situazione di mercato descrivono un quadro meno uniforme rispetto ai mesi precedenti.
Le materie prime mantengono la leadership, i mercati azionari sviluppati rallentano vicino ai massimi, gli Emergenti mostrano un segnale di debolezza più evidente e i Treasury tentano finalmente una reazione dopo il prolungato ribasso.
La configurazione complessiva non corrisponde ancora a una fase generalizzata di risk-off, ma presenta diversi elementi tipici di uno scenario stagflazionistico: materie prime forti, obbligazioni ancora deboli e azioni che cominciano a risentire dell’aumento del costo del capitale.
Tutte le settimane potrai trovare questa analisi all'interno del nostro servizio PAC Multi Asset, provalo gratuitamente scrivendo a ufficiostudi@ftaonline.com
Treasury decennale: primo rimbalzo dopo il crollo
Il future sul Treasury statunitense a dieci anni ha chiuso la settimana a 105,625, recuperando dai minimi in area 104.
È importante ricordare che il prezzo del future obbligazionario si muove in direzione opposta rispetto al rendimento: il rimbalzo del grafico corrisponde quindi a una diminuzione dei rendimenti rispetto ai massimi raggiunti durante la settimana.
Dal punto di vista tecnico, i prezzi hanno reagito dalla parte inferiore del canale ribassista sviluppato a partire dai massimi dell’estate 2024.
La candela settimanale mostra che in area 104-104,50 sono tornati gli acquisti, probabilmente favoriti sia dai rendimenti ormai elevati sia dalla ricerca di strumenti difensivi durante la correzione dei titoli tecnologici.
Per parlare di inversione non basta tuttavia una sola candela positiva. Il future rimane:
- •
all’interno del canale ribassista;
- •
sotto la media mobile esponenziale a 10 settimane;
- •
molto al di sotto della media a 100 settimane;
- •
sotto i precedenti minimi in area 108,50-109, trasformatisi in resistenza.
Il primo segnale di miglioramento arriverebbe sopra 106,50-107, dove transita la media a 10 settimane. Oltre questa fascia il recupero potrebbe estendersi verso 108,50-109 e successivamente verso 110,50-111.
Soltanto il superamento di 113-113,50, coincidente con il lato superiore del canale, permetterebbe di parlare di un’inversione strutturale della tendenza dei prezzi obbligazionari.
Sul lato opposto, la violazione di 104 confermerebbe la prosecuzione del ribasso, con possibili obiettivi verso 102,50 e 100.
In quel caso i rendimenti tornerebbero probabilmente a salire, aumentando ulteriormente la pressione sulle valutazioni azionarie.
Che cosa significa per l’asset allocation
Il rimbalzo dei Treasury può avere due letture differenti.
La prima, favorevole, è che i rendimenti siano arrivati su livelli sufficientemente elevati da attirare compratori di lungo periodo.
La seconda, meno rassicurante, è che gli acquisti rappresentino una semplice ricerca di protezione dalla debolezza delle Borse.
In quest’ultimo caso, bond e azioni potrebbero muoversi in direzioni opposte: obbligazioni in recupero non perché l’inflazione sia stata sconfitta, ma perché aumentano i timori sulla crescita e sulla stabilità finanziaria.
Per il momento siamo davanti a un tentativo di rimbalzo, non ancora a un nuovo mercato rialzista dei bond.
Materie prime: la tendenza più forte tra i quattro mercati
Il Bloomberg Commodity Index ha chiuso a 1.009,71 punti, rimanendo vicino ai massimi del movimento rialzista.
La struttura tecnica è nettamente positiva. L’indice:
- •
si mantiene sopra la media mobile esponenziale a 10 settimane;
- •
presenta una media a 100 settimane crescente;
- •
ha superato con decisione la precedente resistenza di area 790-800;
- •
continua a disegnare massimi e minimi crescenti.
Il breakout sopra quota 800, avvenuto tra la fine del 2025 e l’inizio del 2026, ha determinato un’importante accelerazione. Dopo la correzione estiva verso 880-900 punti, l’indice è tornato rapidamente sopra quota 1.000, confermando che le flessioni continuano a essere utilizzate per acquistare.
Il primo supporto si colloca ora nell’area 980-990, dove transita la media esponenziale a 10 settimane. Sotto questa fascia diventerebbero importanti 940-950 e successivamente 900-920 punti.
Finché questi livelli reggono, la tendenza rimane orientata verso nuovi massimi, con possibili estensioni sopra 1.030-1.050 punti.
Un segnale problematico per azioni e obbligazioni
La forza delle materie prime non costituisce soltanto un segnale favorevole per energia e produttori di risorse naturali. Rappresenta anche una minaccia per il resto del mercato.
Petrolio, gas e prodotti raffinati più costosi:
- •
aumentano l’inflazione;
- •
riducono il reddito reale delle famiglie;
- •
comprimono i margini delle imprese energivore;
- •
limitano la possibilità delle banche centrali di ridurre i tassi;
- •
mantengono elevati i rendimenti obbligazionari.
L’indice delle materie prime è quindi il grafico dominante dell’intera analisi.
Finché non mostrerà una chiara inversione, sarà difficile ipotizzare un miglioramento duraturo contemporaneamente per bond e azioni growth.
MSCI World: rallentamento sui massimi, ma struttura ancora rialzista
L’MSCI World, che rappresenta i mercati sviluppati, ha chiuso a 4.907,78 punti.
Il rialzo partito dai minimi dell’autunno 2022 rimane intatto sul medio-lungo periodo. L’indice si mantiene ampiamente sopra la media mobile esponenziale a 100 settimane, crescente in area 4.350-4.400 punti.
Nel breve periodo, tuttavia, il quadro è diventato più incerto. Dopo avere superato quota 5.000, l’indice ha iniziato a muoversi lateralmente e ha perso slancio.
La media a 10 settimane, che aveva sostenuto quasi tutto il rialzo successivo ai minimi di marzo, si sta appiattendo e viene ora messa sotto pressione.
La fascia 4.880-4.900 rappresenta il primo sostegno. Una chiusura settimanale sotto questo intervallo confermerebbe l’indebolimento e potrebbe aprire spazio verso:
- •
4.750-4.800, prima area obiettivo;
- •
4.600-4.650, supporto intermedio;
- •
4.450-4.500, base della precedente accelerazione.
La media esponenziale a 100 settimane, in area 4.350-4.400, resta lo spartiacque strutturale. Soltanto una discesa sotto questa curva trasformerebbe la correzione in una vera inversione del trend di lungo periodo.
Sul lato opposto, il ritorno sopra 5.000-5.050 punti attenuerebbe i segnali di debolezza. Oltre 5.100 diventerebbe nuovamente probabile la prosecuzione del rialzo.
Il peso degli Stati Uniti e della tecnologia
L’MSCI World è fortemente condizionato dal mercato americano e, in particolare, dalle maggiori società tecnologiche.
La tenuta dell’indice è quindi legata alla capacità delle trimestrali di confermare le elevate aspettative sugli utili.
La crescita prevista rimane robusta, ma il mercato sta diventando più esigente sulla redditività degli investimenti in intelligenza artificiale.
Il rischio non è necessariamente la fine della crescita dell’AI. È che rendimenti elevati e aumento dell’indebitamento obblighino gli investitori ad applicare multipli più bassi anche ad aziende con utili in espansione.
L’MSCI World non ha ancora fornito un segnale ribassista di lungo periodo, ma ha smesso di mostrare la linearità che aveva caratterizzato gran parte del rialzo.
MSCI Emerging Markets: il segnale più preoccupante arriva dagli Emergenti
L’MSCI Emerging Markets ha terminato la settimana a 1.620,63 punti, dopo essere sceso fino a 1.599,60.
La candela settimanale è chiaramente negativa e ha portato l’indice sotto la media mobile esponenziale a 10 settimane, passante poco sotto quota 1.700.
Il movimento interrompe la fase laterale sviluppata negli ultimi mesi e segnala un deterioramento più evidente rispetto all’MSCI World.
Dopo il massimo primaverile vicino a 1.800 punti, l’indice aveva tentato più volte di stabilizzarsi tra 1.650 e 1.750. La discesa sotto la base di questa fascia rischia ora di completare una figura distributiva.
Il primo supporto si trova nell’area 1.590-1.610. La sua violazione confermata potrebbe aprire spazio verso:
- •
1.540-1.560;
- •
1.480-1.500;
- •
la media mobile esponenziale a 100 settimane, attualmente in area 1.440-1.460.
Per neutralizzare il segnale negativo sarebbe necessario un rapido ritorno sopra 1.690-1.710 punti. Oltre questa fascia l’indice potrebbe tentare nuovamente il recupero di 1.750 e dei massimi in area 1.800.
Perché gli Emergenti stanno soffrendo di più
La debolezza può essere ricondotta a diversi fattori:
- •
forza del dollaro;
- •
rendimenti americani elevati;
- •
maggiore costo del finanziamento in valuta statunitense;
- •
rallentamento del comparto tecnologico asiatico;
- •
timori sulla concorrenza e sui margini dei semiconduttori;
- •
maggiore sensibilità al commercio internazionale;
- •
deflusso di capitali verso strumenti obbligazionari occidentali con rendimenti ormai elevati.
Gli Emergenti avevano beneficiato fortemente del rialzo dei titoli tecnologici asiatici, ma la stessa concentrazione sta ora amplificando la correzione.
La loro debolezza rispetto all’MSCI World rappresenta un segnale di prudenza: nelle fasi realmente favorevoli al rischio, gli Emergenti tendono normalmente a sovraperformare. Il loro attuale arretramento suggerisce che la disponibilità degli investitori ad assumere rischio si sta riducendo.
Il messaggio combinato dei quattro mercati
Considerati insieme, i grafici descrivono una fase di transizione:
Mercato | Tendenza principale | Segnale attuale |
|---|---|---|
Treasury USA 10 anni | Ribassista sui prezzi | Tentativo di rimbalzo dalla base del canale |
Materie prime | Fortemente rialzista | Leadership confermata |
MSCI World | Rialzista di lungo periodo | Perdita di slancio sui massimi |
MSCI Emergenti | Rialzista di lungo, debole nel breve | Cedimento della media a 10 settimane |
La configurazione non è ancora quella di una recessione conclamata.
In uno scenario recessivo classico ci aspetteremmo un ribasso più deciso delle materie prime e un rialzo più strutturato delle obbligazioni.
Al momento accade quasi il contrario: le materie prime rimangono sui massimi, mentre i bond tentano soltanto una reazione dopo una lunga caduta.
È una combinazione coerente con inflazione persistente, crescita in rallentamento e banche centrali ancora restrittive.
Indicazioni per l’asset allocation
In questa fase appare ragionevole evitare esposizioni eccessivamente concentrate.
Obbligazioni
I rendimenti elevati rendono i Treasury più interessanti rispetto a qualche mese fa, ma il grafico non conferma ancora un’inversione. L’ingresso potrebbe quindi essere distribuito nel tempo, privilegiando inizialmente scadenze non eccessivamente lunghe.
Materie prime
Rimangono la classe di attivo tecnicamente più forte e possono continuare a offrire protezione contro lo shock inflazionistico. Dopo un rialzo così ampio, però, aumenta il rischio di volatilità: più prudente mantenere una quota strategica che inseguire i prezzi con un’esposizione sovradimensionata.
Azioni dei Paesi sviluppati
La struttura di lungo periodo resta positiva, ma occorre maggiore selettività. Energia, healthcare, infrastrutture e società con flussi di cassa solidi possono offrire maggiore protezione rispetto ai titoli growth fortemente dipendenti dai tassi.
Mercati emergenti
Sono attualmente l’anello più debole. Prima di aumentare l’esposizione sarebbe preferibile attendere la tenuta di area 1.600 oppure un ritorno sopra la media a 10 settimane. Una violazione dei supporti suggerirebbe di ridurre il rischio, non di anticipare immediatamente un rimbalzo.
Conclusione
Il quadro dei quattro mercati non suggerisce ancora di abbandonare completamente le azioni, ma invita a ridurre l’aggressività.
Le materie prime continuano a segnalare inflazione, gli Emergenti mostrano una crescente avversione al rischio, l’MSCI World perde velocità e i Treasury stanno tentando un rimbalzo che deve ancora trasformarsi in inversione.
La svolta più favorevole arriverebbe da una combinazione precisa: raffreddamento delle materie prime, recupero stabile dei bond e tenuta dei supporti azionari.
Finché non si presenterà questa sequenza, lo scenario più probabile rimarrà quello di mercati volatili, fortemente selettivi e vulnerabili a nuovi shock provenienti da petrolio, rendimenti e settore tecnologico.