La settimana di Wall Street: il Nasdaq crolla, l’intelligenza artificiale perde la sua invulnerabilità
pubblicato:Inflazione, petrolio e costo del debito mettono in discussione gli investimenti nei data center: ora le trimestrali devono difendere le valutazioni

Wall Street conclude la settimana con una brusca correzione
Wall Street conclude la settimana con una brusca correzione, concentrata soprattutto sui titoli tecnologici e sulle società legate alle infrastrutture per l’intelligenza artificiale.
Nella seduta di venerdì l’S&P 500 ha perso l’1,1%, terminando a 7.659,44 punti, mentre il Nasdaq Composite è arretrato del 2,1% a 26.140,03 punti. Il Dow Jones ha contenuto il ribasso allo 0,3%, chiudendo a 52.002,41 punti.
Il bilancio settimanale mostra ancora meglio la profonda divergenza interna al mercato:
- •
Nasdaq Composite: –4,5%;
- •
S&P 500: –1,9%;
- •
Russell 2000: –3%;
- •
Dow Jones: +0,7%.
Per S&P 500 e Nasdaq è stata la settimana peggiore da giugno. Non si è trattato quindi di una vendita indiscriminata dell’intero mercato, ma di una forte rotazione dai titoli tecnologici verso energia, healthcare, beni di prima necessità e altre aree considerate più difensive.
Inflazione americana: il problema non è più soltanto il petrolio
Il primo elemento di pressione è arrivato dai dati sui prezzi.
A settembre l’inflazione statunitense è salita al 3,7% annuo, dal 3,4% di agosto e sopra il 3,6% previsto. Su base mensile i prezzi sono aumentati dello 0,6%.
La componente core, depurata da alimentari ed energia, ha registrato un incremento dello 0,3% mensile e del 2,6% annuo, superando a sua volta le attese.
Il rincaro della benzina, pari al 9,1% nel solo mese di settembre, spiega una parte rilevante dell’accelerazione. I dati mostrano però che l’inflazione sta iniziando a diffondersi anche alle tariffe aeree, ai trasporti, ai servizi e ad alcuni beni industriali e tecnologici.
La situazione è stata ulteriormente aggravata dai prezzi alla produzione, aumentati dell’1,3% mensile e del 6,3% annuo. La componente core è cresciuta dello 0,7%, contro lo 0,3% previsto.
Il rischio è che lo shock energetico provocato dalla guerra con l’Iran e dalle difficoltà dei traffici attraverso lo Stretto di Hormuz si trasformi gradualmente in un aumento più generalizzato dei costi.
La Fed torna a essere una minaccia per le Borse
Dopo avere alzato i tassi a settembre per la prima volta dal 2023, portando il corridoio dei Fed Funds al 3,75%-4%, la Federal Reserve si trova nuovamente sotto pressione.
Prima del dato sull’inflazione, il mercato assegnava probabilità relativamente contenute a un altro rialzo già nella riunione di fine ottobre.
La sorpresa negativa sui prezzi ha riportato questa possibilità sul tavolo, anche se lo scenario prevalente rimane quello di una pausa immediata seguita da un possibile intervento a dicembre.
Il presidente della Fed Kevin Warsh ha evitato di anticipare la decisione, ribadendo che il Comitato valuterà i nuovi dati. La mancanza di una rassicurazione esplicita è però sufficiente a mantenere elevata la volatilità.
Per il mercato tecnologico il problema non è soltanto l’eventuale rialzo di altri 25 punti base. È la prospettiva che il costo del capitale rimanga elevato per un periodo molto più lungo di quanto ipotizzato.
Dalla paura dei tassi alla crisi di fiducia sull’AI
La correzione ha assunto dimensioni maggiori quando i timori sull’inflazione si sono sommati ai dubbi sulla sostenibilità finanziaria degli investimenti nell’intelligenza artificiale.
Fino a poche settimane fa il mercato considerava quasi ogni spesa per data center, semiconduttori e capacità di calcolo come un investimento destinato a produrre rendimenti elevati. Ora gli investitori iniziano a distinguere tra:
- •
società che possono finanziare gli investimenti attraverso flussi di cassa già consistenti;
- •
imprese che dipendono dal debito e dalla continua disponibilità di capitali;
- •
progetti caratterizzati da tempi di realizzazione molto lunghi;
- •
aziende che devono ancora dimostrare di poter trasformare la domanda di capacità di calcolo in utili.
Il nuovo simbolo di questi timori è CoreWeave. La società, sostenuta da Nvidia, ha perso circa il 25% nella settimana e ha visto il rendimento di alcune proprie obbligazioni superare il 15%.
CoreWeave dispone di un portafoglio contratti molto ampio, ma deve sostenere investimenti anticipati particolarmente onerosi per costruire le infrastrutture da affittare successivamente ai clienti.
Il gruppo aveva accumulato circa 50 miliardi di dollari di passività e registrato nel 2025 una perdita netta di 1,2 miliardi su 5,1 miliardi di ricavi.
L’aumento del costo del finanziamento rende questo modello molto più vulnerabile a eventuali ritardi nella costruzione dei data center, nella consegna dei chip o nell’avvio dei contratti.
CoreWeave ha perso un altro 12% venerdì, mentre Broadcom ha ceduto il 3,6%. Il Philadelphia Semiconductor Index ha inanellato otto sedute consecutive di ribasso.
Non è la fine dell’intelligenza artificiale
La correzione non dimostra che la domanda di intelligenza artificiale stia scomparendo.
Gli ordini di chip avanzati rimangono elevati, la capacità produttiva delle memorie ad alta larghezza di banda è in larga parte prenotata e le grandi piattaforme tecnologiche continuano a investire cifre enormi.
Il mercato sta però mettendo in discussione il secondo passaggio della tesi rialzista: non se l’AI crescerà, ma chi riuscirà a guadagnarci abbastanza da giustificare gli investimenti e le valutazioni raggiunte.
Le grandi società come Microsoft, Alphabet, Amazon e Meta possono contare su bilanci molto solidi e flussi di cassa provenienti da attività già redditizie.
Le imprese infrastrutturali più indebitate sono invece esposte a tre rischi simultanei:
- 1.
aumento dei tassi;
- 2.
ritardi nella realizzazione dei progetti;
- 3.
riduzione dei prezzi della capacità di calcolo, qualora l’offerta crescesse più rapidamente della domanda.
La crisi non riguarda quindi necessariamente l’utilità della tecnologia. Riguarda il modo in cui viene finanziata e il prezzo pagato dagli investitori per partecipare al suo sviluppo.
Il Dow Jones resiste grazie alla rotazione difensiva
La crescita settimanale dello 0,7% del Dow Jones rappresenta il dato più interessante.
Mentre il settore tecnologico dell’S&P 500 ha perso oltre il 6%, energia e beni di prima necessità hanno guadagnato circa il 5%. Anche healthcare e alcune società industriali hanno attirato flussi in uscita dai semiconduttori, dal software e dalle infrastrutture cloud.
Questa divergenza mostra che gli investitori non stanno ancora abbandonando completamente l’azionario statunitense. Stanno riducendo le posizioni più affollate e trasferendo il capitale verso società caratterizzate da:
- •
utili più vicini nel tempo;
- •
dividendi più elevati;
- •
minore dipendenza dal rifinanziamento;
- •
capacità di trasferire l’aumento dei costi sui prezzi finali;
- •
valutazioni meno impegnative.
Il problema è che l’S&P 500 rimane fortemente dipendente dalle grandi società tecnologiche.
Quasi tutto il rialzo dell’indice nel 2026 è stato sostenuto dai titoli collegati all’AI: mentre l’indice conserva un progresso vicino al 12%, il titolo mediano dell’S&P 500 è salito molto meno e numerosi componenti risultano ancora in perdita da inizio anno.
Le trimestrali sono l’ultima grande difesa del mercato
La speranza principale per Wall Street arriva dalla stagione degli utili.
FactSet stima per il terzo trimestre una crescita complessiva degli utili dell’S&P 500 del 29% annuo. Per il quarto trimestre la previsione è di un altro aumento del 28,6%.
Le Magnifiche Sette dovrebbero mostrare una crescita del 33,2%, contro il 27,7% delle altre 493 società. La distanza non è enorme come in passato, ma la composizione del risultato continua a essere fortemente influenzata da tecnologia e semiconduttori.
Micron e Nvidia sono indicate come i due principali contributori alla crescita degli utili dell’intero indice. Escludendole, l’incremento stimato per l’S&P 500 scenderebbe dal 29% al 20%.
Micron e Nvidia sono usciti questa settimana dal nostro portafoglio FANG+ mentre un altro titolo è rientrato in posizione di acquisto. Se vuoi sapere di chi si tratta e per vedere l'intero portafoglio scrivi una email a ufficiostudi@ftaonline.com con oggetto "prova FANG+".
Questi numeri sono ancora molto positivi. Il problema è che il mercato li conosce già e li ha in buona parte incorporati nei prezzi.
Per difendere le valutazioni non sarà quindi sufficiente superare di poco le attese. Le grandi società tecnologiche dovranno offrire indicazioni convincenti su:
- •
crescita dei ricavi nel 2027;
- •
ritorni economici degli investimenti nell’AI;
- •
andamento dei margini;
- •
fabbisogno di capitale;
- •
tempi necessari per monetizzare le nuove infrastrutture.
Dopo la correzione, la comunicazione prospettica dei management potrebbe contare più dei risultati appena conseguiti. Le stime indicano infatti un rallentamento della crescita degli utili nel 2027, circostanza che rende la guidance particolarmente importante.
S&P 500: doppio massimo e primo cedimento tecnico
Sul grafico dell’S&P 500, l’area compresa tra 7.750 e 7.850 punti ha confermato la propria importanza.
In questa fascia l’indice ha disegnato un potenziale doppio massimo, formato dai picchi di agosto e ottobre. La discesa di venerdì a 7.659 punti rappresenta un primo segnale di cedimento, ma la figura necessita ancora della rottura dei supporti sottostanti per essere completata.
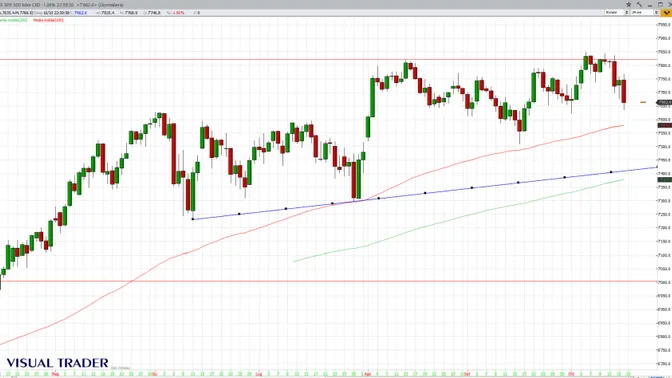
La prima area da controllare si colloca tra 7.600 e 7.650 punti. Una chiusura sotto questa fascia aumenterebbe il rischio di una discesa verso 7.450-7.500, quindi in area 7.250-7.300.
Il recupero di 7.750 ridurrebbe invece la pressione immediata. Soltanto il superamento stabile di 7.850 punti cancellerebbe il rischio di doppio massimo e consentirebbe di ipotizzare una nuova estensione della tendenza rialzista.
Su un orizzonte più ampio, il massimo di ottobre potrebbe anche rappresentare il punto di arrivo dell’onda 3 della sequenza rialzista partita dai minimi di marzo 2020. È uno scenario ancora da confermare, ma rende particolarmente importante la tenuta dei supporti di medio periodo.
Nasdaq: il flat correttivo diventa più credibile
Il Nasdaq 100 ha fornito segnali più preoccupanti.
Il tentativo di rimbalzo sviluppato dopo la comparsa di una candela hammer è stato rapidamente cancellato. I prezzi sono scesi sotto il 50% di ritracciamento del rialzo partito dai minimi di fine luglio e hanno violato la media mobile esponenziale a 100 giorni.
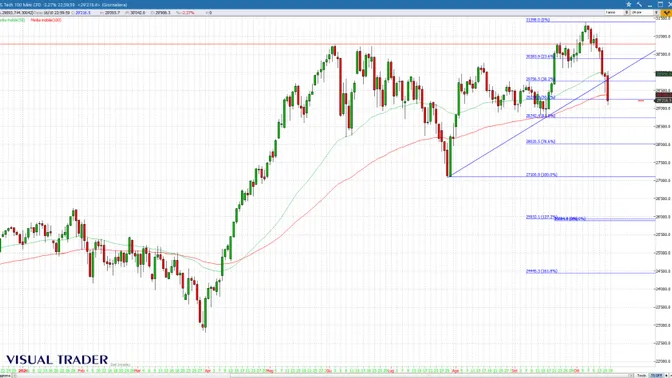
La struttura sviluppata dal massimo di giugno assomiglia sempre più a un flat correttivo ABC:
- •
il ribasso giugno-luglio avrebbe formato l’onda A;
- •
il recupero fino ai massimi di ottobre l’onda B;
- •
la nuova flessione potrebbe rappresentare l’avvio dell’onda C.
La perdita di area 26.000 confermerebbe l’aumento della pressione ribassista, con possibili obiettivi successivi verso 25.500 e 25.000 punti. Una correzione più ampia potrebbe spingersi verso l’origine dell’ultima gamba rialzista.
Per ridurre il rischio sarebbe necessario un recupero sopra 26.700-27.000 punti. Solo oltre i precedenti massimi verrebbe invalidata l’ipotesi del flat.
Una correzione salutare o qualcosa di più serio?
Per ora la risposta non è definitiva.
A favore dello scenario di semplice correzione rimangono:
- •
crescita degli utili ancora molto elevata;
- •
solidità finanziaria delle maggiori Big Tech;
- •
domanda strutturale di capacità di calcolo;
- •
rotazione verso altri settori invece di una fuga completa dall’azionario;
- •
discesa dei rendimenti nelle fasi di maggiore avversione al rischio.
Gli elementi più preoccupanti sono invece:
- •
inflazione nuovamente in accelerazione;
- •
petrolio su livelli elevati;
- •
Fed potenzialmente ancora restrittiva;
- •
indebitamento crescente delle società infrastrutturali;
- •
posizionamento particolarmente affollato sulla tecnologia;
- •
deterioramento tecnico del Nasdaq;
- •
forte distanza tra andamento degli indici e titolo mediano.
Il mercato rialzista non può ancora essere considerato terminato, ma la settimana ha probabilmente segnato un cambiamento: l’intelligenza artificiale non viene più accettata come giustificazione sufficiente per qualsiasi investimento, qualsiasi debito e qualsiasi valutazione.
Le prossime trimestrali dovranno dimostrare che dietro la spesa esistono ritorni economici concreti. Se arriveranno risposte convincenti, la correzione potrà trasformarsi in un’occasione. In caso contrario, il cedimento tecnico di questa settimana potrebbe essere soltanto l’inizio di una fase molto più selettiva e profonda.