Analisi dei quattro mercati: asset allocation sotto pressione tra inflazione e rendimenti in rialzo
pubblicato:Materie prime leader e Treasury in caduta segnalano che la battaglia contro l’inflazione non è ancora conclusa

Il confronto tra obbligazioni statunitensi, materie prime, azionario globale ed emergenti restituisce un messaggio piuttosto chiaro: il mercato sta attraversando una fase di reflazione sempre più vicina alla stagflazione.
Le materie prime continuano a salire, i prezzi dei Treasury scendono e i rendimenti aumentano, mentre le Borse mantengono ancora una struttura rialzista grazie alla tenuta degli utili e dell’economia.
Questa combinazione può durare, ma è instabile. Se l’inflazione rientrasse senza una forte contrazione della crescita, l’azionario potrebbe assorbire l’aumento dei rendimenti.
Se invece lo shock energetico persistesse, costringendo le banche centrali a ulteriori strette, aumenterebbe il rischio che anche le azioni seguano la debolezza delle obbligazioni.
Treasury decennale: rottura ribassista confermata
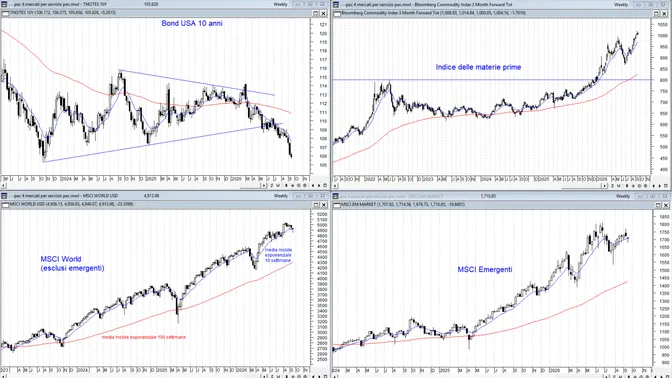
Il future sul Treasury USA a 10 anni è sceso a 105,83, completando la rottura del supporto inferiore dell’ampia figura triangolare sviluppata dal 2023.
Poiché il prezzo del titolo obbligazionario si muove in direzione opposta al rendimento, la discesa del future conferma la pressione rialzista sui tassi di mercato.
Il quadro tecnico è negativo:
- •
prezzi sotto la media esponenziale a 10 settimane;
- •
quotazioni sotto la media di lungo periodo;
- •
violazione del supporto crescente in area 109-110;
- •
accelerazione ribassista verso i minimi del 2023.
Area 105-106 rappresenta ora il primo sostegno. La sua violazione confermerebbe la prosecuzione del bear market obbligazionario. Per ottenere un primo segnale di stabilizzazione sarebbe invece necessario recuperare 108,50-109, mentre soltanto sopra 110-111 il quadro inizierebbe realmente a migliorare.
Dal punto di vista dell’asset allocation, il segnale suggerisce di mantenere una duration inferiore alla media, privilegiando scadenze brevi e intermedie, titoli a tasso variabile e ingressi graduali. I rendimenti nominali sono interessanti, ma sulle scadenze lunghe permane un elevato rischio di oscillazione dei prezzi. Il Treasury statunitense pubblica quotidianamente l’intera curva dei rendimenti, che resta il riferimento per monitorare questa pressione.
Materie prime: l’asset più forte
Il Bloomberg Commodity Index 3 Month Forward Total Return rappresenta il mercato tecnicamente più forte fra i quattro esaminati. Dopo avere superato la resistenza storica in area 800 punti, l’indice ha accelerato fino a oltre 1.000 punti.
La correzione della primavera si è fermata intorno a 880-900, senza avvicinare la media esponenziale a 100 settimane. Il successivo recupero ha riportato l’indice sui massimi, confermando una struttura caratterizzata da massimi e minimi crescenti.
I riferimenti principali sono:
- •
1.000-1.020 punti come area dei massimi;
- •
950 punti come primo sostegno;
- •
900-920 punti come supporto intermedio;
- •
800-820 punti come supporto strategico di lungo periodo.
La forza delle materie prime rappresenta una copertura contro l’inflazione, ma contemporaneamente costituisce un elemento negativo per obbligazioni, consumi e margini delle imprese energivore. Il greggio, pur arretrando nelle ultime sedute, rimane vicino a 100 dollari e nettamente superiore ai livelli di un anno prima.
In ottica di portafoglio, le materie prime possono mantenere un peso tattico superiore alla norma, ma dopo una salita tanto estesa eviterei di aumentare aggressivamente l’esposizione sui massimi. Meglio conservare le posizioni già presenti o sfruttare eventuali correzioni.
MSCI World: trend rialzista, ma primo segnale di esitazione
L’MSCI World, che rappresenta le Borse dei Paesi sviluppati, quota in area 4.914 punti dopo avere raggiunto un massimo poco sopra 5.000.
La struttura primaria rimane positiva:
- •
l’indice è sopra la media esponenziale a 100 settimane;
- •
la sequenza di massimi e minimi crescenti non è stata ancora interrotta;
- •
la media esponenziale a 10 settimane continua a sostenere i prezzi;
- •
la correzione della primavera è stata interamente riassorbita.
La candela più recente mostra però una perdita di slancio proprio mentre i rendimenti obbligazionari raggiungono nuovi massimi. Area 4.850-4.900 rappresenta quindi il primo supporto da difendere. Una violazione potrebbe favorire una correzione verso 4.700-4.750 e successivamente verso 4.500-4.550.
La media esponenziale a 100 settimane, in area 4.250-4.300, rimane lontana: questo conferma la forza del trend, ma anche una valutazione tecnica piuttosto estesa.
Per l’asset allocation il segnale è ancora di mantenimento, non di uscita. Diventa però ragionevole riequilibrare le posizioni cresciute maggiormente, ridurre l’esposizione ai comparti più sensibili ai tassi e conservare liquidità per eventuali correzioni.
MSCI Emerging Markets: consolidamento sopra il supporto
L’MSCI Emerging Markets quota intorno a 1.711 punti e continua a consolidare dopo il massimo estivo vicino a 1.800. La correzione più recente si è fermata in area 1.600-1.620, seguita da un recupero che non ha ancora prodotto nuovi massimi.
Il quadro rimane costruttivo:
- •
prezzi sopra la media esponenziale a 100 settimane;
- •
media a 10 settimane ancora orientata al rialzo;
- •
minimi di medio periodo crescenti;
- •
consolidamento nella parte superiore del movimento iniziato nel 2025.
Area 1.680-1.700 costituisce il primo supporto. Sotto questa fascia aumenterebbe il rischio di una discesa verso 1.600-1.620. Al rialzo, il superamento di 1.750-1.780 permetterebbe un nuovo attacco a 1.800 e la possibile ripresa della tendenza.
Gli emergenti sono però esposti a due forze contrapposte. La crescita delle materie prime favorisce i Paesi esportatori, mentre l’aumento dei rendimenti statunitensi e la forza del dollaro rendono meno favorevoli i flussi di capitale verso l’area.
La Cina, inoltre, continua a mostrare una domanda di credito debole e dispone di margini monetari limitati anche a causa del differenziale con i rendimenti statunitensi.
Indicazioni complessive per l’asset allocation
Mercato | Trend tecnico | Valutazione tattica |
|---|---|---|
Treasury USA 10 anni | Ribassista | Sottopesare la lunga duration |
Materie prime | Fortemente rialzista | Mantenere, evitando di inseguire i massimi |
MSCI World | Rialzista ma in rallentamento | Mantenere e riequilibrare |
MSCI Emerging Markets | Rialzista in consolidamento | Posizione moderata e selettiva |
Il quadro non suggerisce ancora l’abbandono dell’azionario, ma richiede una maggiore attenzione alla protezione del capitale.
L’indicazione complessiva è:
- •
azionario globale ancora centrale, ma senza aumentare il rischio sui massimi;
- •
emergenti presenti con un peso inferiore rispetto ai mercati sviluppati;
- •
obbligazionario concentrato soprattutto sulle scadenze brevi e intermedie;
- •
esposizione moderata a materie prime e oro come copertura;
- •
una quota di liquidità per sfruttare eventuali correzioni.
Il segnale d’allarme arriverebbe dalla rottura contemporanea della media a 10 settimane da parte di MSCI World ed emergenti, accompagnata da un’ulteriore accelerazione delle materie prime e dei rendimenti.
Sarebbe la conferma del passaggio da uno scenario di reflazione ancora compatibile con la crescita a uno scenario stagflazionistico, decisamente più pericoloso sia per le azioni sia per le obbligazioni tradizionali.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a https://buy.stripe.com/9B63cugAx4Ycc7xdsj53O3n