Banche europee davanti alla resistenza chiave: il rialzo dei tassi non basta più
pubblicato:Margini d’interesse ancora sostenuti, ma rallentamento economico, credito più debole e inflazione aumentano i rischi

Il rialzo dei tassi e dei rendimenti non rappresenta automaticamente una buona notizia per le banche
Il rialzo dei tassi e dei rendimenti non rappresenta automaticamente una buona notizia per le banche.
Nella prima parte di un ciclo restrittivo gli istituti beneficiano generalmente della rapida rivalutazione degli impieghi, mentre la remunerazione dei depositi aumenta con maggiore lentezza.
Ne deriva un’espansione del margine netto d’interesse.
Quando però i tassi rimangono elevati a lungo e l’economia rallenta, il meccanismo cambia. Il beneficio sui margini tende a stabilizzarsi, mentre iniziano a manifestarsi gli effetti negativi su domanda di credito, insolvenze, costo della raccolta e valore dei portafogli obbligazionari.
Quale effetto potrebbe prevalere?
Nello scenario attuale ritengo che il vantaggio derivante dai tassi elevati sia ancora presente, ma che il suo contributo marginale stia diminuendo. Al contrario, stanno aumentando i rischi collegati alla crescita e alla qualità del credito.
La distinzione decisiva è tra due differenti tipi di rialzo dei rendimenti:
- •
se i rendimenti salgono perché l’economia accelera e la curva si irripidisce, l’effetto per le banche può rimanere positivo;
- •
se salgono perché l’inflazione aumenta mentre la crescita rallenta, lo scenario assume caratteristiche stagflazionistiche ed è molto meno favorevole.
Nel secondo caso la banca centrale alza i tassi brevi, il costo della raccolta aumenta, famiglie e imprese richiedono meno finanziamenti e cresce il rischio che alcuni debitori non riescano a sostenere interessi e rate più elevate.
Il rialzo dei rendimenti può inoltre generare minusvalenze sui titoli obbligazionari detenuti, anche quando non emergono immediatamente nel conto economico.
La Bank Lending Survey della BCE ha già mostrato un irrigidimento degli standard di credito nell’area euro, accompagnato da una domanda debole e dalla previsione di condizioni ancora più selettive. Le banche hanno indicato tra le cause l’aumento dei rischi economici, i maggiori costi di finanziamento e la minore propensione ad assumere rischio. (Reuters)
Gli effetti sui bilanci bancari
Fattore | Effetto iniziale | Effetto con crescita debole |
|---|---|---|
Tassi ufficiali più alti | Aumento dei margini | Raccolta più cara e minore domanda |
Rendimenti a lungo termine in rialzo | Possibile curva più favorevole | Perdite sui portafogli obbligazionari |
Inflazione elevata | Ricavi nominali più alti | Costi operativi e salariali in aumento |
Credito più costoso | Maggiore rendimento sui prestiti | Peggioramento della qualità del credito |
Economia in rallentamento | Effetto inizialmente limitato | Più accantonamenti e meno commissioni |
Tassi elevati più a lungo | Utili sostenuti nel breve | Pressione su famiglie, PMI e immobili |
Il punto di svolta arriva quando l’aumento del costo del rischio e degli accantonamenti supera il beneficio prodotto dal margine d’interesse.
Non sembra ancora uno scenario di crisi bancaria, perché gli istituti europei presentano livelli patrimoniali e di liquidità decisamente superiori rispetto al passato.
La stessa vigilanza BCE continua però a sottolineare la necessità di conservare robusti buffer di capitale di fronte ai rischi economici e geopolitici.
Banche italiane: punti di forza e rischi specifici
Le banche italiane continuano a presentare alcuni elementi favorevoli:
- •
margini d’interesse ancora elevati;
- •
buona disponibilità di depositi;
- •
forte generazione di capitale;
- •
elevati dividendi e programmi di riacquisto di azioni;
- •
qualità del credito molto migliore rispetto alla crisi del debito europeo;
- •
possibile prosecuzione del consolidamento del settore.
Esistono tuttavia anche rischi specifici. Gli istituti italiani sono più sensibili all’andamento dello spread BTP-Bund, sia per l’esposizione ai titoli di Stato sia per il collegamento fra rischio sovrano e costo della raccolta bancaria.
Un aumento dei rendimenti italiani accompagnato da uno spread stabile sarebbe gestibile; un aumento dovuto alla percezione di maggiore rischio sovrano sarebbe invece negativo.
Dopo il forte apprezzamento degli ultimi anni, inoltre, una parte consistente del miglioramento degli utili e della remunerazione degli azionisti appare ormai incorporata nei prezzi.
Euro Stoxx Banks contro la resistenza del 61,8%
Il grafico di lunghissimo periodo dell’Euro Stoxx Banks mostra che l’indice è arrivato nell’area 320-330 punti, corrispondente al 61,8% di ritracciamento del ribasso compreso fra il massimo del 2007 e il minimo del 2020.
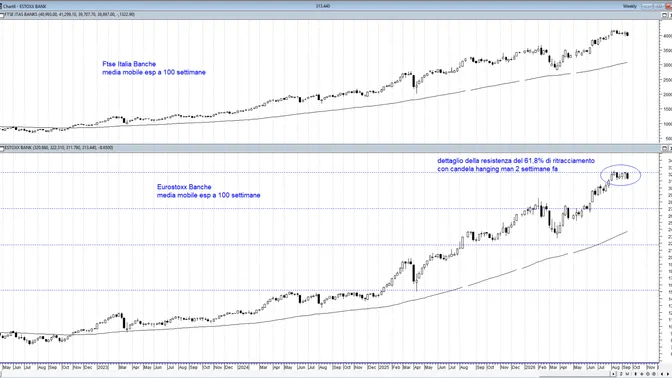
Il livello è particolarmente significativo perché il ritracciamento è stato calcolato dal massimo al minimo e costituisce quindi una vera resistenza durante la risalita.
In questa zona sono comparsi:
- •
una candela settimanale assimilabile a un hanging man;
- •
diverse settimane di esitazione;
- •
difficoltà a consolidare sopra 320-325 punti;
- •
una prima candela ribassista con chiusura a 313,44.
Questi elementi non costituiscono ancora un segnale definitivo di inversione, ma indicano chiaramente una perdita di accelerazione.
Dopo un rialzo così esteso, il mercato sembra avere bisogno di nuovi catalizzatori per superare una barriera tecnica di rilevanza storica.
Una chiusura settimanale sopra 325-330 punti confermerebbe il breakout e potrebbe aprire una nuova fase rialzista. Fino a quando questo non avverrà, resta concreto il rischio di una correzione verso:
- •
300 punti, primo sostegno psicologico;
- •
285-290 punti, area di consolidamento precedente;
- •
270-275 punti, corrispondente al ritracciamento del 50%;
- •
235-240 punti, in caso di deterioramento più marcato, in prossimità della media esponenziale a 100 settimane.
Banche italiane: trend più forte, ma quotazioni molto estese
Il FTSE Italia All-Share Banks mostra una forza relativa superiore rispetto all’indice bancario europeo.
Il settore ha raggiunto nuovi massimi sopra 41.000 punti, ma l’ultima candela presenta caratteristiche negative: apertura a 40.993, massimo a 41.299 e chiusura a 39.897, vicino al minimo settimanale di 39.708 punti.
La tendenza primaria rimane rialzista, ma l’indice si trova molto distante dalla media esponenziale a 100 settimane, passante in area 30.000-31.000 punti.
Una simile distanza non implica necessariamente un’inversione immediata, ma segnala una condizione di forte estensione e rende meno conveniente aprire nuove posizioni senza una correzione o una nuova conferma.
I livelli da monitorare sono:
- •
41.300-42.000 punti come area di resistenza e conferma rialzista;
- •
39.000-39.500 punti come primo supporto;
- •
36.500-37.000 punti come sostegno intermedio;
- •
34.000-35.000 punti come principale area di controllo del trend;
- •
30.000-31.000 punti in corrispondenza della media esponenziale a 100 settimane.
Una discesa sotto 39.000 potrebbe quindi avviare una correzione fisiologica, senza compromettere immediatamente il trend di fondo. Il quadro diventerebbe più fragile sotto 34.000-35.000 punti.
Ha ancora senso puntare sulle banche?
Sì, ma non nelle stesse modalità degli ultimi due anni. Non considererei ragionevole abbandonare completamente il settore, perché redditività, capitale e distribuzioni restano favorevoli.
Allo stesso tempo, non ritengo conveniente inseguire indiscriminatamente le quotazioni proprio sotto una resistenza storica, mentre il quadro macroeconomico diventa meno favorevole.
La strategia più prudente potrebbe essere:
- •
mantenere le posizioni già in guadagno, alleggerendone eventualmente una parte;
- •
utilizzare stop progressivi sotto i principali supporti;
- •
privilegiare banche con capitale elevato, costi sotto controllo e ricavi diversificati;
- •
evitare concentrazioni eccessive sulle banche italiane;
- •
attendere un breakout settimanale confermato sopra 325-330 sull’Euro Stoxx Banks prima di aumentare l’esposizione;
- •
in alternativa, valutare nuovi ingressi soltanto dopo una correzione verso supporti più favorevoli.
In sintesi, il trend rialzista non è ancora terminato, ma il rapporto rischio/rendimento si è deteriorato. Il mercato sta entrando in una fase nella quale il rialzo dei tassi può smettere di essere un vantaggio e trasformarsi progressivamente in un problema.
La resistenza grafica del 61,8%, l’hanging man settimanale e la forte distanza delle banche italiane dalla media a 100 settimane suggeriscono quindi di passare da una strategia aggressiva a una gestione più selettiva e protetta dei profitti.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com