Azimut sale dopo i conti: utile ricorrente in crescita e guidance 2026 confermata
pubblicato:Azimut completa un doppio minimo e supera area 35,50 euro. La conferma rialzista richiede ora il superamento delle medie mobili e della resistenza a 36,50-36,70 euro

Azimut Holding sale del 2,19% a 36,38 euro dopo la pubblicazione dei risultati dei primi nove mesi del 2026 e la conferma degli obiettivi annuali.
Il gruppo ha registrato ricavi totali per 1,2 miliardi di euro, sostenuti dalla crescita delle componenti ricorrenti e dall’espansione internazionale. L’utile netto si è attestato a 373 milioni, mentre quello ricorrente è cresciuto del 4% a 382 milioni di euro.
La reazione positiva del mercato riflette soprattutto la solidità dei ricavi ricorrenti, la conferma della guidance e il miglioramento tecnico del titolo dopo la formazione di un possibile doppio minimo.
Ricavi ricorrenti e presenza internazionale sostengono i risultati
Le commissioni ricorrenti sono aumentate del 17% su base annua, con contributi positivi provenienti da Italia, Stati Uniti, Singapore, Brasile e Turchia.
Considerando l’insieme dei ricavi ricorrenti, la crescita indicata dal gruppo è pari a circa il 15%.
L’EBIT dei primi nove mesi ha raggiunto 529 milioni di euro. Al netto delle commissioni di performance, l’EBIT ricorrente è salito del 10% a 485 milioni.
I costi operativi sono aumentati a 642 milioni, riflettendo l’espansione internazionale e gli investimenti necessari a sostenere la crescita commerciale.
La progressione dell’EBIT ricorrente indica tuttavia che, almeno per ora, l’incremento dei ricavi continua a compensare la maggiore base dei costi.
L’utile netto ricorrente di 382 milioni conferma la capacità del gruppo di generare risultati anche in un contesto caratterizzato da forte volatilità dei mercati e rialzo dei tassi.
Raccolta di ottobre debole, ma positiva nelle soluzioni gestite
Nel mese di ottobre Azimut ha registrato una raccolta netta complessiva di soli 32 milioni di euro, condizionata dalle turbolenze in Brasile e Turchia e dal difficile contesto finanziario globale.
La composizione del dato è però migliore del risultato aggregato: le soluzioni gestite hanno raccolto 306 milioni, il che implica deflussi per circa 274 milioni dalle altre componenti.
Da inizio anno la raccolta netta complessiva ha raggiunto 10,9 miliardi, di cui 5,3 miliardi, pari al 49%, generati dalle attività internazionali.
Le masse totali sono salite a 159 miliardi di euro a fine ottobre, con una crescita del 13% dall’inizio dell’anno.
Il dato dimostra come la diversificazione geografica stia assumendo un peso sempre maggiore nella struttura del gruppo.
Confermata la guidance, ma il target di raccolta dipende dalle operazioni straordinarie
Azimut ha confermato per il 2026 gli obiettivi di:
- •
raccolta netta superiore a 35 miliardi di euro;
- •
utile netto di 550 milioni, al netto delle componenti straordinarie.
La distanza tra i 10,9 miliardi raccolti nei primi dieci mesi e il target superiore a 35 miliardi è ampia. Il raggiungimento dell’obiettivo non dipende quindi soltanto dalla raccolta commerciale ordinaria, ma anche dal completamento delle operazioni di acquisizione previste.
In particolare, la guidance è subordinata al closing di Yapı Kredi Portföy Yönetimi entro la fine del 2026. L’operazione dovrebbe portare le attività internazionali a rappresentare circa il 50% delle masse core e il 30% degli utili attesi.
La conferma del target è dunque un segnale di fiducia, ma deve essere letta insieme alla condizione legata al perfezionamento dell’acquisizione.
TNB: verifica parzialmente favorevole, ma restano correttivi da realizzare
Sul progetto TNB, l’accertamento ispettivo di follow-up della Banca d’Italia su Azimut Capital Management SGR si è concluso con un esito definito “parzialmente favorevole”.
L’autorità ha richiesto interventi correttivi su alcune aree, che dovranno essere presentati entro la fine di novembre. Secondo la società, il piano non impedisce a FSI di depositare l’istanza autorizzativa relativa a TNB.
Il procedimento può quindi proseguire, ma la necessità di interventi correttivi mantiene una componente di rischio regolamentare e di esecuzione che il mercato continuerà a monitorare.
Oltre 530 milioni restituiti agli azionisti
Azimut ha completato in tre mesi la prima tranche da 250 milioni di euro del programma di riacquisto di azioni proprie.
Sommando gli oltre 280 milioni di dividendi distribuiti nel corso dell’anno, la remunerazione complessiva già riconosciuta agli azionisti supera i 530 milioni di euro.
La società ha così realizzato oltre il 40% del programma di remunerazione previsto dal piano Elevate 2030. Buyback e dividendi restano quindi due elementi importanti della tesi d’investimento, sostenuti dalla capacità del gruppo di generare cassa.
Analisi tecnica: doppio minimo completato sopra 35,50 euro
Il grafico mostra la formazione di un possibile doppio minimo nell’area compresa tra 34 e 34,40 euro, in prossimità del ritracciamento di Fibonacci del 61,8%.
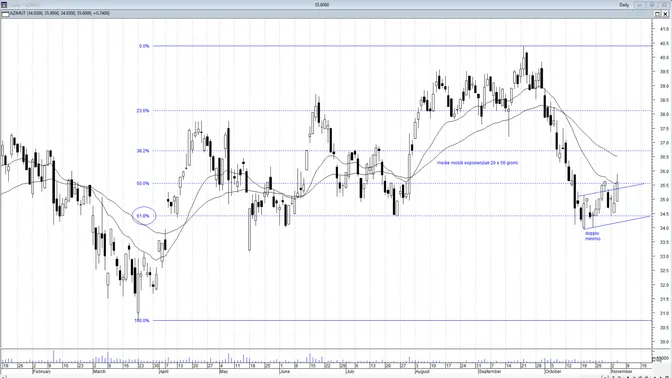
La neckline della figura transitava intorno a 35,50-35,60 euro, livello coincidente anche con il ritracciamento del 50% e con la parte superiore della piccola struttura crescente sviluppata nelle ultime settimane.
Il rialzo a 36,38 euro determina il superamento della neckline e fornisce un primo segnale di completamento del doppio minimo. L’obiettivo teorico della configurazione è collocabile tra 37 e 37,20 euro.
Il titolo ha inoltre recuperato la media mobile esponenziale a 20 giorni. Resta però ancora da superare la media a 50 giorni e la resistenza statica immediatamente superiore.
Resistenza decisiva tra 36,50 e 36,70 euro
La fascia 36,50-36,70 euro rappresenta ora lo spartiacque principale. In quest’area convergono:
- •
la media mobile esponenziale a 50 giorni;
- •
precedenti minimi e massimi relativi;
- •
la parte inferiore della congestione sviluppata durante l’estate.
Una chiusura stabile sopra 36,70 confermerebbe il doppio minimo e permetterebbe al titolo di puntare verso 37-37,20 euro. Oltre questa fascia, gli obiettivi successivi sarebbero collocati a 38-38,20 e quindi a 39 euro.
Il ritorno sui massimi in area 40-40,50 euro richiederebbe invece un miglioramento più ampio e duraturo della struttura tecnica.
I supporti da difendere
Dopo il breakout, la precedente neckline a 35,50-35,60 euro dovrebbe trasformarsi in supporto. Un ritorno su questa fascia avrebbe le caratteristiche di un normale pullback, purché seguito da una nuova reazione.
Sotto 35,50, il primo sostegno si trova a 34,90-35 euro. Più importante resta l’area 34-34,40 euro, dove si trovano il doppio minimo e il ritracciamento del 61,8%.
La violazione di 34 euro annullerebbe la configurazione rialzista e riaprirebbe spazi verso 33-33,20 euro e successivamente verso il minimo di marzo in area 31 euro.
Il giudizio complessivo
I risultati confermano la solidità del modello di Azimut: ricavi e utili ricorrenti crescono, le masse raggiungono un nuovo massimo e la presenza internazionale diventa sempre più rilevante.
Gli elementi da monitorare restano la debole raccolta complessiva di ottobre, il completamento dell’acquisizione turca e l’iter regolamentare relativo a TNB.
Anche il target di oltre 35 miliardi di raccolta deve essere valutato tenendo conto del contributo determinante delle operazioni straordinarie.
Dal punto di vista tecnico, il superamento di 35,50 euro rappresenta un segnale positivo.
La conferma più importante arriverà però soltanto sopra 36,50-36,70 euro: oltre questa fascia il doppio minimo potrebbe sviluppare pienamente il proprio potenziale verso 37-37,20 euro e successivamente verso quota 38.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com