Midterm USA, il petrolio crolla: la sconfitta di Trump può accelerare la diplomazia?
pubblicato:Il WTI perde circa il 9% e rompe il canale crescente costruito dai minimi di luglio. Secondo lo scenario Elliott, potrebbe essere iniziata l’onda C di una correzione flat con obiettivo potenziale in area 60-62 dollari

Petrolio, scende il premio geopolitico
Le elezioni di metà mandato potrebbero avere conseguenze che vanno ben oltre il nuovo equilibrio politico di Washington.
I mercati sembrano scommettere sulla possibilità che la sconfitta dei Repubblicani spinga Donald Trump verso una maggiore disponibilità diplomatica, prima di tutto nel conflitto con l’Iran e, potenzialmente, anche sulla guerra in Ucraina.
Il segnale più evidente arriva dal petrolio. Il WTI cede circa il 9% e scende in area 87 dollari, allontanandosi rapidamente dalla resistenza compresa tra 102,50 e 104 dollari.
La violenza del movimento suggerisce che gli operatori stiano riducendo il premio geopolitico incorporato nelle quotazioni.
Si tratta ancora di una scommessa e non della conferma di una soluzione diplomatica.
La politica estera resta in larga misura nelle mani del presidente e un improvviso deterioramento dei negoziati potrebbe provocare un altrettanto rapido recupero del greggio.
La sconfitta di Trump può favorire la soluzione del suo problema principale
Il risultato presenta un aspetto apparentemente paradossale. La sconfitta di Trump potrebbe contribuire a risolvere proprio il problema che ha maggiormente penalizzato i Repubblicani alle elezioni: l’elevato costo di carburanti ed energia.
Con Camera e Senato controllati dai Democratici, lo spazio di manovra del presidente sul fronte interno si riduce sensibilmente.
Trump potrebbe quindi concentrare una parte maggiore dell’attività politica sui dossier internazionali, dove il potere esecutivo conserva maggiore autonomia.
Una de-escalation con l’Iran ridurrebbe il rischio sulle forniture e sui transiti energetici, favorendo un calo del petrolio e, successivamente, dei prezzi alla pompa.
La stessa logica potrebbe spingere Washington a cercare progressi anche sul fronte ucraino.
Non esiste tuttavia un rapporto automatico tra sconfitta elettorale e pace.
Il movimento del petrolio indica che il mercato sta attribuendo maggiore probabilità a questo scenario, non che la soluzione dei conflitti sia già acquisita.
Analisi tecnica: possibile avvio dell’onda C
Il grafico giornaliero del WTI può essere interpretato attraverso una correzione flat di Elliott con struttura 3-3-5, iniziata dopo il massimo del 9 marzo.
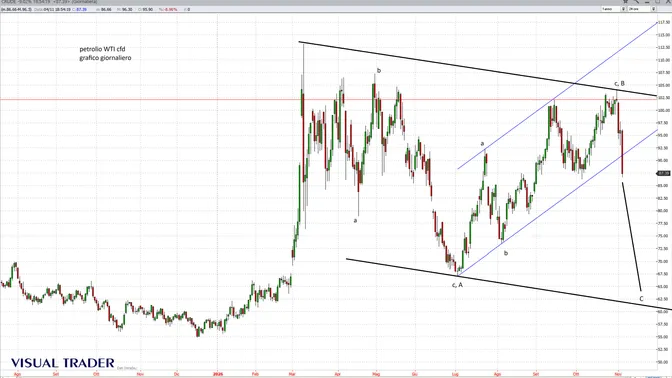
La configurazione sarebbe composta da:
- •
onda A, articolata in tre movimenti e terminata sul minimo di luglio in area 67-68 dollari;
- •
onda B, anch’essa composta da tre movimenti e conclusa in prossimità di 102-104 dollari;
- •
onda C, potenzialmente appena iniziata e destinata a svilupparsi in cinque onde ribassiste.
La seconda parte del rimbalzo, partita dal minimo di luglio, si era sviluppata all’interno di un canale crescente.
Il violento arretramento odierno ha provocato la rottura della base del canale, fornendo un primo segnale compatibile con la conclusione dell’onda B e l’avvio dell’onda C.
Se questa lettura fosse corretta, il petrolio potrebbe progressivamente dirigersi verso:
- •
85 dollari, primo sostegno immediato;
- •
80-82 dollari, area tecnica intermedia;
- •
74-75 dollari, precedente zona di consolidamento;
- •
67-68 dollari, minimo di luglio e termine dell’onda A;
- •
60-62 dollari, possibile obiettivo finale dell’onda C.
L’area 60-62 dollari coincide anche con il limite inferiore dell’ampia struttura discendente tracciata dai massimi di marzo.
Il target a 60 dollari resta uno scenario, non una certezza
Per confermare la proiezione ribassista servirà una successione di massimi e minimi decrescenti. Dopo una seduta negativa di questa intensità è infatti possibile assistere a un rimbalzo tecnico.
Un recupero verso 92-93 dollari rappresenterebbe per ora un normale pullback. La prima resistenza significativa è collocata tra 95 e 96 dollari, in prossimità della base del canale appena violata.
Il ritorno stabile sopra 102,50-104 dollari negherebbe invece l’ipotesi dell’avvio dell’onda C e riaprirebbe la possibilità di un’estensione rialzista.
Il passaggio da 87 a 60 dollari, inoltre, difficilmente avverrebbe in linea retta: un’onda C dovrebbe svilupparsi attraverso cinque movimenti alternati, comprendendo quindi anche rimbalzi intermedi potenzialmente ampi.
Il vantaggio per l’Eurozona
Una discesa duratura del petrolio rappresenterebbe una notizia particolarmente favorevole per l’Eurozona, che resta maggiormente dipendente dalle importazioni energetiche rispetto agli Stati Uniti.
Un costo dell’energia più basso produrrebbe diversi effetti:
- •
riduzione dell’inflazione importata;
- •
miglioramento del potere d’acquisto delle famiglie;
- •
minori costi di produzione per le imprese;
- •
miglioramento della bilancia commerciale;
- •
sostegno ai margini dei settori energivori;
- •
minori pressioni sulle aspettative d’inflazione.
I potenziali benefici riguarderebbero soprattutto industria, chimica, trasporti, compagnie aeree, automotive e consumi discrezionali.
Sarebbero invece penalizzati i produttori di petrolio e i servizi collegati all’estrazione.
Un esempio di quanto pesi il caro carburante: il caso Lufthansa
Un esempio concreto di quanto il prezzo dell’energia possa incidere sui conti aziendali arriva dal Gruppo Lufthansa. Nel terzo trimestre, tradizionalmente il più importante per il trasporto aereo, i ricavi sono cresciuti del 9% raggiungendo il record di 12,24 miliardi di euro, mentre l’utile netto è salito da 966 milioni a 1,26 miliardi.
Il quadro diventa però meno favorevole considerando i primi nove mesi dell’anno: l’utile netto è sceso del 35%, da 1,09 miliardi a 715 milioni di euro. A pesare è stato soprattutto il caro cherosene, che ha generato una spesa di 6,72 miliardi, in aumento del 21% rispetto all’anno precedente.
Lufthansa stima ora che la bolletta annuale del carburante sarà superiore di 600 milioni di euro rispetto alle previsioni formulate appena tre mesi fa. Il gruppo ha quindi indicato per l’intero esercizio un utile operativo rettificato compreso tra 1,7 e 2 miliardi di euro.
Il caso dimostra perché un’eventuale discesa strutturale del petrolio avrebbe conseguenze rilevanti per l’economia reale. Per le compagnie aeree e, più in generale, per i settori ad alta intensità energetica, il calo del carburante può tradursi rapidamente in un recupero dei margini, soprattutto quando la domanda e i ricavi rimangono solidi. Lufthansa rappresenta quindi uno degli esempi più evidenti dei possibili beneficiari di una normalizzazione delle quotazioni energetiche.
Più spazio per Fed e BCE
Il calo del petrolio potrebbe modificare anche le prospettive della politica monetaria.
Una parte importante delle pressioni inflazionistiche deriva infatti dal costo dell’energia e dai suoi effetti indiretti su trasporti, produzione e distribuzione.
Se il WTI proseguisse verso 75-80 dollari, e soprattutto se il movimento fosse accompagnato da una normalizzazione del Brent, Fed e BCE avrebbero maggiore spazio per assumere in futuro un atteggiamento più accomodante.
Non sarebbe necessariamente sufficiente per determinare tagli immediati dei tassi.
Le banche centrali continueranno a osservare inflazione core, salari e servizi. Ma verrebbe meno uno dei principali rischi che negli ultimi mesi aveva alimentato l’incertezza sui mercati obbligazionari.
La combinazione tra:
- •
energia meno cara;
- •
inflazione attesa in rallentamento;
- •
rendimenti obbligazionari più bassi;
- •
minore rischio geopolitico;
potrebbe restituire fiato alle Borse dopo gli ultimi mesi di volatilità.
Perché è meglio attendere 24-48 ore
Il movimento odierno è significativo, ma nasce in una fase ancora dominata dalle notizie politiche e diplomatiche.
Una singola dichiarazione o un’interruzione dei negoziati potrebbe produrre una brusca inversione.
Prima di tornare convintamente in modalità risk on sull’azionario è quindi prudente attendere altre 24-48 ore, verificando:
- •
che il petrolio rimanga sotto la base del canale crescente;
- •
che non emergano nuove escalation con l’Iran;
- •
che la discesa dei rendimenti obbligazionari venga confermata;
- •
che gli indici azionari riescano a superare le rispettive resistenze;
- •
che il recupero non resti limitato ai settori più difensivi.
La lettura di fondo è favorevole: un petrolio meno caro riduce il rischio inflazionistico e migliora le prospettive economiche, soprattutto per l’Europa.
Ma il passaggio da una reazione emotiva a un nuovo trend richiede conferme. Per il momento, il mercato ha aperto la porta allo scenario rialzista per le Borse; non l’ha ancora attraversata definitivamente.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com