Il Decreto Bollette avrà un impatto sulle società elettriche, ma non uniforme
pubblicato:I gruppi maggiormente interessati dal Decreto Bollette sono Enel, A2A e Iren, perché combinano produzione elettrica, fonti rinnovabili e vendita ai clienti finali

Nel primo articolo di questa serie di due abbiamo analizzato gli effetti del nuovo Decreto Bollette su famiglie e imprese: circa 17 euro di risparmio annuo per una famiglia tipo, benefici concentrati sui contratti a prezzo variabile e un aiuto ancora insufficiente per l’industria energivora.
Ora spostiamo l’attenzione sull’altro lato del provvedimento: le società chiamate a produrre e vendere l’energia.
L’impatto non sarà uguale per tutte e dipenderà dal modello di business, dalla presenza di contratti a prezzo fisso e dal peso di generazione, rinnovabili e attività regolate.
Enel, A2A e Iren più esposte
I gruppi maggiormente interessati agli effetti del decreto sono Enel, A2A e Iren, perché combinano produzione elettrica, fonti rinnovabili e vendita ai clienti finali.
Il punto più delicato riguarda l’energia prodotta internamente e utilizzata per servire contratti a prezzo fisso.
Il decreto prevede infatti che il costo necessario a finanziare il meccanismo possa essere trasferito ai clienti con offerte variabili, mentre sui contratti fissi l’onere resta a carico dell’operatore.
Su alcuni volumi potrebbe arrivare fino a circa 15 euro per megawattora.
L’esposizione effettiva dipenderà però da tre elementi:
- •
quantità di energia già venduta a termine;
- •
composizione fra clienti a prezzo fisso e variabile;
- •
esenzioni previste per determinati contratti e impianti.
Secondo Equita, le utility avrebbero già coperto a termine circa il 70-80% della produzione del 2027 a prezzi inferiori alle attuali quotazioni spot.
Il tetto dovrebbe quindi limitare soprattutto gli eventuali guadagni aggiuntivi derivanti da un ulteriore aumento dell’energia, senza compromettere in misura rilevante le previsioni industriali.
Il caso A2A: “qualche decina di milioni”
A2A ha già indicato un ordine di grandezza. L’amministratore delegato Renato Mazzoncini stima un impatto pari ad alcune decine di milioni di euro, pur precisando che mancano ancora le regole applicative dell’ARERA.
Il meccanismo scatterà soltanto quando il gas supererà la soglia prevista. Se nel corso del 2027 il prezzo dovesse scendere vicino o sotto i 58,9-63 euro per megawattora, l’effetto del decreto diventerebbe molto più ridotto o nullo.
A2A ha però annunciato che, per compensare gli effetti combinati del decreto e della maggiore IRAP, dovrà ridurre gli investimenti 2027 rispetto al piano. È forse la conseguenza più importante nel medio periodo: non soltanto minori utili, ma meno risorse per reti, rinnovabili e impianti.
Centrali a gas: il rimborso limita le perdite
Il decreto non impone semplicemente alle centrali termoelettriche di comprare il gas a prezzo di mercato e vendere l’elettricità come se il gas costasse 58,9 euro.
È previsto un rimborso basato sulla differenza positiva tra il prezzo giornaliero del gas e il tetto, con l’aggiunta di alcune componenti di trasporto.
Per questo l’impatto sui produttori termoelettrici dovrebbe essere sostanzialmente neutro o moderatamente negativo.
Molto dipenderà dalle regole ARERA, in particolare:
- •
dal calcolo esatto della compensazione;
- •
dalle ore in cui le centrali a gas determinano il prezzo marginale;
- •
dalle differenze tra le varie zone di mercato;
- •
dall’effetto sul clean spark spread, il margine della centrale dopo gas e quote di CO₂.
Rinnovabili: vengono limitati soprattutto gli extra-profitti
Gli impianti rinnovabili hanno costi di produzione relativamente stabili, ma vendono normalmente l’energia al prezzo determinato dal mercato, spesso influenzato dalle centrali a gas.
Abbassando amministrativamente il prezzo elettrico, il decreto può ridurre i ricavi ottenibili da eolico, fotovoltaico e idroelettrico.
Il rischio maggiore riguarda gli impianti più vecchi, anteriori al 2017, che hanno terminato il periodo di incentivazione e forniscono energia destinata a clienti con prezzo fisso.
Per molte società, tuttavia, l’effetto sarà attenuato dai contratti di vendita già sottoscritti e dalle coperture.
Gli analisti interpretano quindi la misura soprattutto come una limitazione degli eventuali extra-profitti in uno scenario di prezzi eccezionalmente alti, più che come un taglio strutturale della redditività.
Per ERG, concentrata sulle rinnovabili, l’impatto dovrebbe essere circoscritto ai contratti che non rientrano nelle esenzioni.
Terna, Snam e Italgas più protette
Le società prevalentemente regolate, come Terna, Snam e Italgas, sono molto meno esposte perché i loro ricavi dipendono principalmente dalle tariffe riconosciute dall’Autorità e dagli investimenti nelle reti, non direttamente dal prezzo dell’energia.
Anche Hera presenta un profilo relativamente più difensivo grazie alla diversificazione tra reti, ambiente, acqua, vendita e generazione, pur non essendo completamente immune.
Effetto di Borsa: negativo, ma non necessariamente rilevante
Per il mercato azionario il giudizio può essere così riassunto:
- •
A2A: impatto più concreto, con alcune decine di milioni e possibile riduzione degli investimenti;
- •
Iren: esposizione simile per integrazione tra produzione e vendita;
- •
Enel: coinvolta, ma con dimensioni e diversificazione internazionale capaci di diluire l’effetto italiano;
- •
Hera: impatto probabilmente più contenuto;
- •
ERG: rischio circoscritto ad alcuni volumi non esentati;
- •
Terna, Snam e Italgas: effetti diretti marginali.
Nel breve il decreto è quindi moderatamente negativo per A2A, Iren ed Enel, soprattutto perché introduce incertezza regolatoria e penalizza una parte dei contratti a prezzo fisso.
Non sembra però, allo stato attuale, un provvedimento capace di compromettere strutturalmente i conti delle grandi utility.
Il rischio più serio è indiretto: se le aziende reagiranno riducendo gli investimenti, il vantaggio di pochi euro in bolletta potrebbe essere ottenuto rallentando proprio lo sviluppo delle reti e delle rinnovabili necessario per abbassare stabilmente il costo dell’energia.
Le valutazioni definitive richiederanno comunque il testo pubblicato in Gazzetta Ufficiale e le regole attuative dell’ARERA.
FTSE Italia Utilities: recupero importante, ma ora arriva una resistenza
Titoli presenti nel FTSE Italia Utilities Index, il settore comprende undici società:
- 1.
A2A
- 2.
Acea
- 3.
Alerion Clean Power
- 4.
Altea Green Power
- 5.
Ascopiave
- 6.
Enel
- 7.
ERG
- 8.
Hera
- 9.
Iren
- 10.
Italgas
- 11.
Terna
Il paniere riunisce imprese con modelli di business differenti: multiutility integrate come A2A, Acea, Hera e Iren; operatori delle energie rinnovabili come Alerion, Altea Green Power ed ERG; gruppi diversificati come Enel; società concentrate sulle infrastrutture regolate come Terna e Italgas; e operatori attivi nella distribuzione e vendita del gas come Ascopiave.
Dal punto di vista tecnico, il FTSE Italia Utilities Index conserva una struttura di lungo periodo ancora positiva. Dopo essere sceso in settembre verso area 48.000 punti, l’indice ha avviato un deciso recupero, tornando sopra la media mobile esponenziale a 200 giorni, attualmente in area 51.000.
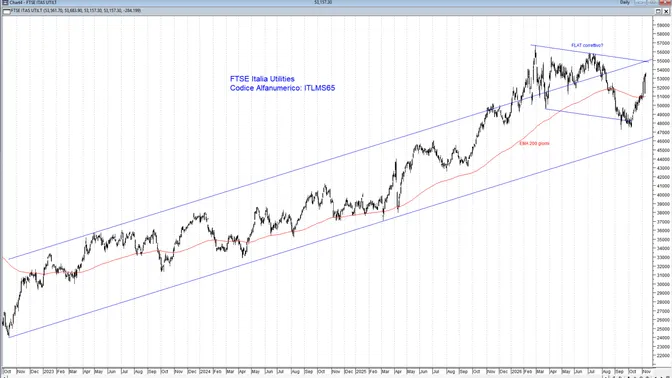
Il rimbalzo ha riportato le quotazioni sopra quota 53.000, ma l’indice sta entrando in una zona tecnica più difficile. La prima resistenza è collocata tra 53.500 e 54.000 punti; oltre questa fascia si aprirebbe spazio verso 55.000-56.000, dove transitano i massimi precedenti e la parte alta della struttura correttiva disegnata nel corso del 2026.
Il quadro migliorerebbe sensibilmente con una rottura confermata di 56.000 punti, che permetterebbe di considerare conclusa la fase correttiva e riporterebbe l’attenzione sui massimi di febbraio.
Sul lato opposto, la tenuta della media a 200 giorni resta determinante. Una discesa sotto 51.000 punti indebolirebbe il recupero, mentre la violazione di 48.000-48.500 riaprirebbe il rischio di una correzione verso la base del grande canale crescente di lungo periodo, attualmente in area 46.000-46.500 punti.
La reazione del comparto suggerisce quindi che il decreto rappresenta un elemento di pressione, ma non modifica per ora il trend strutturale delle utility italiane.
Molto dipenderà dalle disposizioni dell’ARERA: fino a quando non saranno noti il calcolo degli oneri, le esenzioni e le modalità di compensazione, il mercato continuerà probabilmente a premiare i modelli più regolati e a chiedere un premio per il rischio più elevato alle multiutility integrate.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com