Le blue chip USA dopo midterm e inflazione: Dow Jones in equilibrio sulla resistenza
pubblicato:La vittoria democratica al Congresso riduce il rischio di nuove iniziative fiscali e commerciali di Trump, ma aumenta le incognite regolatorie. L’inflazione più forte delle attese riporta invece in primo piano Fed e rendimenti

Le grandi società della Borsa americana attraversano una fase di crescente selettività dopo due eventi capaci di modificare lo scenario: la vittoria democratica alle elezioni di metà mandato e il dato sull’inflazione superiore alle attese.
Il Dow Jones Industrial Average ha perso ieri lo 0,36% a 52.297 punti, ma conserva un progresso dell’8,81% dall’inizio del 2026. Il Nasdaq Composite guadagna ancora il 9,14% nell’anno e l’S&P 500 l’11,79%, ma entrambi presentano segnali di breve periodo deteriorati e trend relativi molto deboli.
La rotazione non sta quindi coinvolgendo tutte le blue chip allo stesso modo.
Il mercato premia soprattutto le società capaci di offrire visibilità sugli utili, potere di determinazione dei prezzi e minore dipendenza dal costo del capitale.
Midterm: meno Trump, ma non necessariamente meno rischi
La conquista democratica di entrambe le Camere limita la capacità dell’amministrazione Trump di approvare nuove misure fiscali, tagli alle imposte o grandi programmi di spesa.
Per Wall Street questo può avere un effetto positivo, perché riduce il rischio di un’ulteriore espansione del deficit e di nuove pressioni sui rendimenti obbligazionari.
Un Congresso diviso rispetto alla Casa Bianca può inoltre contenere alcune delle iniziative più aggressive in materia di dazi e politica industriale.
Il risultato potrebbe essere una maggiore prevedibilità per le multinazionali, le aziende di consumo e i gruppi più esposti al commercio internazionale.
Il rovescio della medaglia è rappresentato dal rischio di:
- •
scontri sul bilancio federale e sul limite del debito;
- •
maggiore pressione regolatoria sulle Big Tech e sull’intelligenza artificiale;
- •
ostacoli alla costruzione di nuovi data center;
- •
indagini parlamentari e crescente conflittualità politica;
- •
ricorso più frequente di Trump agli strumenti esecutivi, soprattutto sui dazi.
Le elezioni riducono quindi il rischio di nuove iniziative legislative radicali, ma non eliminano l’incertezza politica.
L’inflazione riporta la Fed al centro della scena
Il secondo elemento è l’inflazione di ottobre, risultata superiore alle attese.
L’indice generale dei prezzi al consumo è cresciuto dello 0,4% mensile, mentre la componente core è aumentata dello 0,3%, contro un consenso dello 0,2%.
Il dato rafforza la possibilità di un nuovo aumento dei tassi a dicembre e mantiene sotto pressione i Treasury. Per le blue chip, le conseguenze non sono uniformi:
- •
i rendimenti elevati penalizzano i titoli con multipli più alti e utili attesi lontani nel tempo;
- •
banche e assicurazioni possono beneficiare di tassi più elevati, purché non aumentino troppo le insolvenze;
- •
le società indebitate e cicliche sono più vulnerabili;
- •
farmaceutici, consumi difensivi e gruppi con forte generazione di cassa offrono maggiore protezione;
- •
le società tecnologiche devono dimostrare che la crescita degli utili compensa l’aumento del tasso di sconto.
Dow Jones sulla resistenza a 52.450-52.500
Dal punto di vista grafico, il Dow Jones ha reagito dalla media mobile esponenziale a 200 giorni, attualmente in area 51.000 punti, ed è tornato sopra la media a 50 giorni, passante intorno a 52.200.
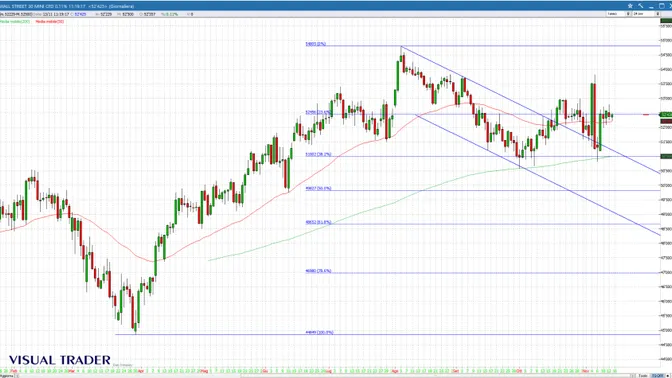
Il superamento della parte superiore del canale discendente partito dal massimo di agosto rappresenta un primo elemento costruttivo. L’indice non è però ancora riuscito a sviluppare una vera accelerazione e si trova a contatto con la resistenza compresa tra 52.450 e 52.500 punti.
Una chiusura convincente sopra 52.500 punti permetterebbe di puntare verso:
- •
53.000-53.500 punti, area di precedenti massimi e congestioni;
- •
54.000-54.200 punti;
- •
54.805 punti, massimo dal quale è iniziata la correzione.
Sotto 52.000-52.200 punti, invece, aumenterebbe il rischio di un ritorno verso la media a 200 giorni in area 51.000. La violazione di quest’ultima soglia indebolirebbe il quadro e potrebbe riportare l’indice verso 50.500 e 49.800 punti.
I titoli più forti
La tabella mostra una leadership molto diversa da quella puramente tecnologica degli ultimi anni. Tra le performance migliori del 2026 figurano:
- •
Intel: +65,85%;
- •
Amgen: +42,70%;
- •
Chevron: +41,95%;
- •
Dow: +41,79%;
- •
Merck: +39,61%;
- •
Coca-Cola: +39,38%;
- •
Travelers: +39%;
- •
Johnson & Johnson: +37%;
- •
Cisco: +32,43%;
- •
Apple: +30,54%.
La presenza di farmaceutici, energia, assicurazioni e consumi difensivi conferma che il mercato sta cercando di allargare la leadership oltre i grandi nomi dell’intelligenza artificiale.
Amgen, Coca-Cola e Johnson & Johnson
Amgen presenta uno dei profili migliori: coefficiente rendimento/rischio pari a 8, guadagno del 42,7% da inizio anno e trend di medio termine molto rialzista. Il segnale buy attivo da 27 sedute conserva un risultato superiore al 13%.
Anche Coca-Cola mostra un quadro solido, con rating tecnico massimo pari a 10, progresso annuale del 39,38% e forza relativa molto rialzista. La bassa correlazione con il Dow e un beta contenuto ne rafforzano il carattere difensivo.
Johnson & Johnson, in rialzo del 37% nel 2026, combina forza relativa elevata, bassa correlazione con l’indice e volatilità moderata. Farmaceutici e healthcare stanno beneficiando della ricerca di utili relativamente prevedibili in una fase di tassi elevati.
Apple e Amazon tengono, Microsoft rallenta
Apple conserva un trend di medio termine molto rialzista e guadagna il 30,54% dall’inizio dell’anno. Il segnale buy rimane attivo, con stop a 350,33 dollari e primo obiettivo a 357,44.
Amazon mantiene un’impostazione positiva, con trend e forza relativa molto rialzisti. Il titolo è vicino al target di 270,91 dollari, mentre lo stop della posizione è indicato a 260,54.
Più incerta Microsoft, che presenta ancora un trend rialzista di medio periodo, ma un segnale operativo sell e un alert sui volumi. Il rialzo annuale è limitato all’8,14%, inferiore a quello dell’S&P 500.
Cisco e Intel: forza annuale, debolezza tecnica
Cisco guadagna oltre il 32% nel 2026 e ha pubblicato risultati migliori delle attese, ma il quadro tecnico di medio periodo rimane molto ribassista. La reazione dai 95 dollari è significativa, ma il titolo deve recuperare le resistenze grafiche a 108-110 dollari per migliorare stabilmente.
Intel è il migliore titolo dell’elenco dall’inizio dell’anno, con un rialzo del 65,85%, ma presenta una volatilità del 136,87%, un beta superiore a 2 e un trend di medio termine molto ribassista. La combinazione segnala un titolo altamente speculativo: la performance passata è eccezionale, ma il rapporto tra rischio e rendimento attuale è tra i meno favorevoli della lista.
Finanziari senza una direzione comune
Il comparto finanziario mostra segnali contrastanti.
JPMorgan guadagna il 6,39% nell’anno e conserva una forza relativa molto rialzista, ma il trend di medio termine è moderatamente ribassista. Goldman Sachs presenta invece trend e forza relativa ribassisti, accompagnati da una volatilità elevata e da un beta di 1,73.
American Express perde il 14,03% da inizio anno e ha appena generato un nuovo segnale sell. Il titolo risente maggiormente del rischio che tassi elevati e rallentamento dei consumi deteriorino la qualità del credito.
Visa, al contrario, mantiene un trend molto rialzista e guadagna quasi il 20% nel 2026, confermando la maggiore resilienza dei circuiti di pagamento rispetto agli operatori direttamente esposti al credito.
I titoli più fragili
Tra i titoli con il quadro meno favorevole emergono:
- •
Nike: −40,73% da inizio anno;
- •
Boeing: −20,99%;
- •
Salesforce: −17,87%;
- •
IBM: −17,40%;
- •
American Express: −14,03%;
- •
McDonald’s: −10,47%.
Boeing e Salesforce presentano un trend di medio periodo molto ribassista. Nike rimane debole in termini relativi nonostante il segnale buy ancora attivo, mentre IBM sta recuperando ma non ha ancora cancellato la perdita annuale.
Un mercato forte, ma sempre più selettivo
La media delle performance dei titoli considerati è vicina al 15% nel 2026, superiore al rialzo del Dow Jones. Il dato nasconde però una dispersione enorme: si passa dal +65,85% di Intel al −40,73% di Nike.
Il Dow Jones mantiene un’impostazione di fondo costruttiva grazie alla tenuta della media a 200 giorni e al recupero di quella a 50 giorni. Tuttavia, la resistenza a 52.450-52.500 punti deve essere superata per confermare la ripartenza.
Dopo le elezioni di metà mandato e il dato sull’inflazione, il mercato sembra privilegiare quattro caratteristiche:
- 1.
utili visibili e ricorrenti;
- 2.
bilanci solidi e indebitamento controllato;
- 3.
potere di determinazione dei prezzi;
- 4.
valutazioni sostenibili anche con rendimenti obbligazionari elevati.
La nuova fase non premia più automaticamente l’intero listino. Premia soprattutto le società capaci di produrre risultati anche senza poter contare su tassi in calo, nuova espansione fiscale o ulteriore allargamento indiscriminato dei multipli.
Queste informazioni, e molte altre, le trovi tutti i giorni sulla nostra newsletter pubblicata sul canale Telegram Econotrade Insights. Richiedi la tua prova gratuita scrivendo a info@ftaonline.com