Eurostoxx 50 rompe quota 6.200: petrolio, rendimenti e debito sovrano riaprono lo scenario ribassista
pubblicato:Il Brent sopra 101 dollari riaccende l’inflazione, mentre il Treasury decennale sale al 5,72% e il Btp torna al 4,62%

La tregua sui mercati finanziari è durata appena un paio di sedute
La tregua sui mercati finanziari è durata appena un paio di sedute, il tempo necessario perché alcuni investitori tornassero ad acquistare obbligazioni approfittando di rendimenti diventati particolarmente elevati.
L’assenza di prospettive concrete sulla guerra con l’Iran e sulla piena normalizzazione dei transiti attraverso lo Stretto di Hormuz ha però innescato una nuova impennata del petrolio.
Il Brent è tornato sopra 101 dollari al barile, riavvicinandosi ai livelli più elevati dal 2022 e riaccendendo immediatamente i timori sull’inflazione.
Le conseguenze si sono propagate rapidamente: nuove vendite sui Treasury americani, aumento dei rendimenti sovrani europei, indebolimento dell’euro e brusca correzione delle Borse.
Lo shock energetico riaccende il rischio inflazione
A sottolineare la gravità del quadro è stata la direttrice generale del Fondo monetario internazionale, Kristalina Georgieva.
L’aumento del costo dell’energia rischia di trasferirsi nuovamente sui prezzi al consumo, rendendo più difficile il lavoro delle banche centrali e costringendo i mercati ad adeguare al rialzo le aspettative sui tassi d’interesse.
Il problema non riguarda soltanto il petrolio. L’inflazione energetica arriva in una fase nella quale i governi devono collocare quantità crescenti di debito e le banche centrali non assorbono più l’offerta come avveniva durante gli anni del quantitative easing.
La combinazione tra inflazione persistente, maggiore fabbisogno pubblico e riduzione della domanda istituzionale sta facendo aumentare il premio richiesto dagli investitori per finanziare gli Stati.
Treasury al 5,72%: i bond vigilantes tornano protagonisti
L’innesco continua ad arrivare dagli Stati Uniti, dove il debito federale si avvicina ai 40.000 miliardi di dollari. Il rendimento del Treasury decennale ha raggiunto il 5,72%, nuovo massimo dal 2002.
Il movimento è particolarmente significativo perché arriva dopo la pubblicazione dei verbali della Federal Reserve, dai quali emerge l’unanimità sulla decisione di alzare i tassi a settembre e la possibilità di una nuova stretta entro la fine dell’anno.
I cosiddetti bond vigilantes stanno quindi inviando un messaggio preciso: in presenza di deficit elevati, inflazione resistente e nuova pressione energetica, gli investitori non sono più disposti a finanziare i governi alle condizioni del passato.
Il rialzo dei rendimenti produce un effetto restrittivo autonomo. Aumentano i costi dei mutui e del credito alle imprese, scende il valore delle obbligazioni già in circolazione e si riduce la valutazione teorica degli utili futuri delle società quotate.
La tensione si trasferisce all’Europa
L’incendio partito dai Treasury trova facilmente carburante in Europa, dove alle difficoltà economiche si sommano quelle politiche e fiscali.
Il rendimento del decennale francese è salito su livelli che non si vedevano dal 2002, mentre lo spread rispetto al Bund è tornato intorno a 139 punti base, non lontano dal recente massimo di 159 punti.
La Francia dovrebbe intervenire sui conti pubblici, ma le proteste sociali e la frammentazione politica rendono difficile approvare una manovra restrittiva. Il rischio è che il mercato inizi a mettere in dubbio non soltanto la traiettoria del debito francese, ma anche la capacità politica di correggerla.
L’Italia non è più l’unico osservato speciale dell’Eurozona, ma resta vulnerabile. Lo spread Btp-Bund è salito a circa 115 punti base, mentre il rendimento del decennale italiano ha raggiunto il 4,62%.
La soglia del 5%, che riporterebbe il rendimento sui massimi della grande crisi finanziaria, non è più così distante. Si comprendono quindi la “grande ansia e preoccupazione” espresse dal ministro dell’Economia Giancarlo Giorgetti e la scelta di impostare la prossima manovra sulla prudenza.
Ancora più delicata è la situazione britannica, con il rendimento del Gilt trentennale salito al 6,04%, massimo degli ultimi 28 anni.
Il dilemma della BCE
L’euro è tornato sotto 1,12 dollari, avvicinandosi ai minimi da oltre due anni. La debolezza della moneta unica riflette sia la forza del dollaro sia il timore che le tensioni sul debito francese possano estendersi al resto dell’Eurozona.
La BCE si trova davanti a un dilemma particolarmente difficile. L’aumento del petrolio e dell’inflazione richiederebbe una politica monetaria restrittiva; l’eventuale ampliamento incontrollato degli spread potrebbe invece costringerla a intervenire per preservare la trasmissione della politica monetaria e la stabilità finanziaria.
In altre parole, Francoforte potrebbe essere chiamata a immettere liquidità per spegnere l’incendio sul debito proprio mentre le pressioni sui prezzi le imporrebbero di procedere nella direzione opposta.
Borse in calo: Milano maglia nera
Il deterioramento del quadro si è riflesso sulle Borse. Milano ha chiuso in ribasso del 2,51%, facendo peggio delle altre principali piazze europee. Francoforte ha perso l’1,35% e Parigi l’1,22%, mentre a Wall Street l’S&P 500 è arrivato a cedere circa l’1,44%.
A Piazza Affari le vendite hanno colpito soprattutto le banche, penalizzate dalla loro esposizione ai titoli di Stato, e i titoli tecnologici. UniCredit ha perso il 4,18%, Intesa Sanpaolo il 4%, Prysmian il 4,68% e STMicroelectronics il 4,07%.
L’aumento dei rendimenti può inizialmente sostenere i margini d’interesse delle banche, ma quando il movimento diventa troppo rapido prevalgono gli effetti negativi: svalutazione dei portafogli obbligazionari, maggiore costo della raccolta, peggioramento della qualità del credito e aumento del rischio sovrano.
Eurostoxx 50 sotto la “linea Maginot” dei 6.200 punti
Il segnale più evidente arriva dall’Eurostoxx 50 CFD, che questa mattina è sceso sotto la soglia psicologica e tecnica dei 6.200 punti.
L’indice ha violato anche il 38,2% di ritracciamento del rialzo sviluppato dai minimi di marzo, collocato a 6.128 punti, raggiungendo un minimo vicino a 6.100 punti.
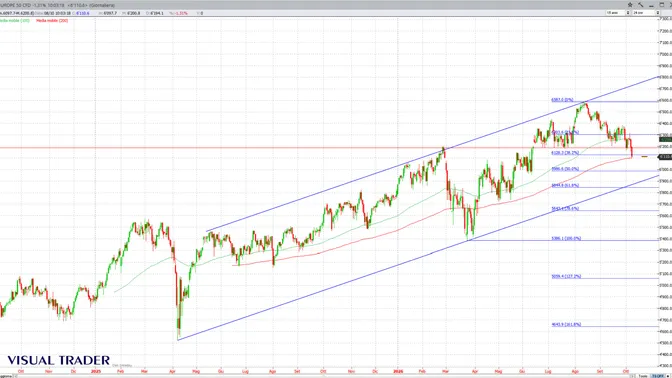
Il ribasso ha portato i prezzi direttamente sulla media mobile esponenziale a 200 giorni, che rappresenta ora il principale spartiacque per la tendenza di medio periodo.
Non siamo più abituati a osservare correzioni profonde delle Borse, soprattutto dopo la lunga capacità di resistenza mostrata dai listini europei.
I ribassi, tuttavia, fanno parte del normale funzionamento dei mercati e spesso vengono compresi pienamente soltanto a posteriori.
Questa volta i potenziali catalizzatori negativi sono già visibili:
- •
petrolio sopra 100 dollari;
- •
inflazione nuovamente in accelerazione;
- •
rendimenti obbligazionari ai massimi pluriennali;
- •
crescente offerta di debito pubblico;
- •
nuove strette monetarie;
- •
tensioni geopolitiche;
- •
fragilità politica e fiscale in diversi Paesi europei.
La domanda non è quindi soltanto perché le Borse stiano scendendo, ma come siano riuscite a resistere così a lungo a condizioni diventate progressivamente meno favorevoli.
Media a 200 giorni: possibile reazione, ma serve una conferma
Il test della media a 200 giorni può favorire un rimbalzo tecnico, soprattutto dopo la rapidità delle vendite. Perché la reazione assuma una valenza più solida, l’indice dovrebbe però recuperare rapidamente 6.128 punti e successivamente riportarsi sopra 6.200-6.260 punti.
Il ritorno sopra il 38,2% trasformerebbe la rottura odierna in un possibile falso segnale e consentirebbe un recupero verso 6.300 punti. Fino a quel momento, eventuali rialzi rischierebbero di rappresentare soltanto rimbalzi all’interno di una fase correttiva ancora aperta.
La perdita confermata della media a 200 giorni sposterebbe invece il primo obiettivo sul 50% di ritracciamento, in area 5.985-6.000 punti.
Più in basso si trova il 61,8% di ritracciamento a 5.845 punti, quasi coincidente con la base del canale rialzista di lungo periodo, attualmente stimabile tra 5.860 e 5.900 punti.
Sotto 5.860 cambierebbe la natura della correzione
La tenuta dell’area 5.845-5.900 punti distinguerebbe una correzione del rialzo iniziato a marzo da un deterioramento strutturale della tendenza avviata nell’aprile 2025.
Una chiusura confermata sotto la base del canale indicherebbe infatti che il mercato non sta più correggendo soltanto l’ultima gamba rialzista. In quel caso diventerebbe probabile un movimento di rientro dell’intero recupero sviluppato dai minimi del 2025.
I riferimenti successivi sarebbero:
- •
5.630-5.650 punti, corrispondenti al 78,6% di ritracciamento;
- •
5.380-5.400 punti, ritorno completo verso i minimi di marzo;
- •
sotto questa fascia, 5.050-5.100 punti, estensione del 127,2%.
Il mercato si trova quindi davanti a una sequenza tecnica molto chiara: 6.128 punti, media a 200 giorni, area 5.985 e base del canale a 5.845-5.900.
Finché regge la media a 200 giorni, una reazione rimane possibile. La sua violazione confermata trasformerebbe però il ribasso delle ultime sedute in una correzione più profonda; sotto 5.860 punti, il rischio diventerebbe quello di una revisione dell’intera tendenza rialzista iniziata nell’aprile 2025, con un obiettivo almeno in area 5.400.
Every cloud has a silver lining: gli utili restano la principale speranza per Wall Street
In uno scenario dominato da petrolio sopra 100 dollari, inflazione persistente e rendimenti obbligazionari ai massimi pluriennali, il principale elemento capace di sostenere la Borsa statunitense resta la crescita degli utili societari.
Secondo FactSet, per il quarto trimestre del 2026 gli analisti prevedono un aumento degli utili dell’S&P 500 del 27,6% su base annua, mentre per l’intero esercizio la crescita è stimata al 32,4%.
Per il terzo trimestre, ormai alle porte, il progresso atteso è del 29,5%, dopo che le previsioni sono state addirittura riviste al rialzo durante il trimestre, un comportamento opposto rispetto alla consueta prudenza degli analisti.
La tecnologia, l’intelligenza artificiale, i servizi di comunicazione e, grazie al rincaro del petrolio, il settore energetico rappresentano i principali motori di questa espansione. Tutti gli undici settori dell’indice dovrebbero comunque registrare una crescita degli utili rispetto all’anno precedente.
Queste aspettative spiegano perché Wall Street abbia finora resistito meglio delle Borse europee alla risalita dei rendimenti. Se gli utili crescono a un ritmo vicino al 30%, il denominatore del rapporto prezzo/utili aumenta rapidamente e può assorbire almeno una parte della pressione esercitata dai tassi.
Il forward P/E dell’S&P 500 è sceso a 19, sotto la media degli ultimi cinque anni, pari a 19,8, e appena sotto quella decennale di 19,1. Il multiplo è inoltre diminuito dal 20,4 di fine giugno.
Questo non significa però che Wall Street sia diventata conveniente in senso assoluto. Un P/E di 19 corrisponde a un rendimento degli utili di circa il 5,26%.
Con il Treasury decennale al 5,72%, il rendimento teorico degli utili azionari è inferiore a quello offerto da un titolo di Stato, prima ancora di considerare il premio per il rischio che dovrebbe remunerare l’investitore azionario.
La tenuta della Borsa (in particolare di quella americana) dipende quindi da una condizione molto precisa: gli utili devono crescere abbastanza rapidamente da giustificare valutazioni che, rispetto ai rendimenti obbligazionari, restano impegnative.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a https://buy.stripe.com/9B63cugAx4Ycc7xdsj53O3n