Wall Street scende: economia troppo forte, Treasury decennale oltre il 5%
pubblicato:Il PMI composito statunitense sale a 58,4, massimo dal 2021, e porta al 73% la probabilità di un nuovo rialzo dei tassi Fed a ottobre

Wall Street si muove in ribasso nelle prime ore della seduta di martedì, penalizzata dal deciso rialzo dei rendimenti obbligazionari e dal recupero del petrolio. L’S&P 500 cede lo 0,35%, il Nasdaq Composite arretra dell’1,12% e il Dow Jones perde lo 0,10%.
A modificare il clima rispetto alla fase di pre-market sono stati soprattutto i PMI preliminari statunitensi di settembre, risultati nettamente superiori alle attese.
I dati mostrano un’economia ancora molto solida, ma rafforzano contemporaneamente il rischio di nuovi rialzi dei tassi da parte della Federal Reserve.
È la classica situazione in cui una buona notizia per l’economia diventa una cattiva notizia per i mercati finanziari: una crescita più forte riduce il rischio di recessione, ma rende più difficile il ritorno dell’inflazione verso il 2% e può costringere la Fed a mantenere una politica monetaria restrittiva più a lungo.
PMI composito al massimo degli ultimi cinque anni
L’indice PMI composito preliminare di S&P Global, che comprende manifattura e servizi, è salito a 58,4 punti a settembre, dai 56 di agosto. Si tratta del livello più elevato dal luglio 2021.
Il PMI manifatturiero ha raggiunto 57 punti, superando ampiamente sia i 53,6 attesi sia i 53,9 del mese precedente. L’indice relativo ai servizi è salito invece a 58,7 punti, contro una previsione di 56 e i 56,5 registrati ad agosto.
La crescita dei servizi risulta la più sostenuta da oltre cinque anni, mentre il manifatturiero mostra l’accelerazione più rapida dall’aprile 2022.
Particolarmente significativo è il forte aumento dei nuovi ordini, accompagnato da una crescita delle assunzioni nelle fabbriche al ritmo più elevato dal febbraio 2021.
I dati riducono ulteriormente la possibilità che la Fed interrompa immediatamente il nuovo ciclo di inasprimento. Allo stesso tempo, i segnali di aumento dei costi emersi dall’indagine alimentano il timore che l’inflazione possa rimanere elevata più a lungo.
Treasury decennale ai massimi dal 2007
La reazione più evidente si osserva sul mercato obbligazionario. Il rendimento del Treasury decennale è salito di circa 8,7 punti base al 5,054%, raggiungendo il livello più alto dal 2007.
Il rendimento del titolo a due anni, maggiormente sensibile alle aspettative sulla politica monetaria, è aumentato di circa 8,5 punti base al 4,862%, massimo dal giugno 2024.
Gli operatori sui futures sui Fed funds attribuiscono ora una probabilità del 73% a un rialzo dei tassi di almeno 25 punti base in ottobre, rispetto al 53% precedente alla pubblicazione dei PMI.
A rafforzare questa prospettiva sono arrivate anche le dichiarazioni del governatore della Federal Reserve Michael Barr, secondo il quale l’aumento dei tassi deciso la settimana precedente ha rappresentato un passaggio importante nella ricalibrazione della politica monetaria. Barr ritiene però che potrebbero essere necessari ulteriori interventi per riportare l’inflazione verso l’obiettivo in tempi adeguati.
L’attenzione degli investitori resta concentrata anche sugli interventi di John Williams, Thomas Barkin, Beth Hammack e Anna Paulson, mentre il Tesoro statunitense si prepara a collocare 70 miliardi di dollari di titoli a cinque anni dopo la debole domanda registrata nell’asta dei Treasury biennali.
Perché rendimenti sopra il 5% penalizzano soprattutto la tecnologia
Il rialzo dei rendimenti esercita una pressione particolare sui titoli tecnologici e sulle società con valutazioni elevate. Quando aumenta il rendimento privo di rischio offerto dai Treasury, i profitti attesi nel futuro vengono scontati a un tasso maggiore e il loro valore attuale diminuisce.
Allo stesso tempo, un Treasury decennale superiore al 5% diventa un’alternativa più credibile all’investimento azionario, soprattutto per gli operatori che cercano rendimento senza esporsi alla volatilità di Borsa.
Non sorprende quindi che le vendite si concentrino sui semiconduttori, sui produttori di memorie e sugli altri titoli tecnologici che avevano guidato il recente rialzo. Mostrano debolezza anche media, compagnie aeree, costruttori immobiliari, managed care, grandi banche, metalli industriali e società legate ai viaggi.
Resistono meglio energia, farmaceutica, biotecnologie, MedTech, cybersecurity, telecomunicazioni e quantum computing.
Petrolio in rialzo dopo cinque sedute negative
Alle pressioni provenienti dai rendimenti si aggiunge il recupero del petrolio. Il greggio statunitense sale dell’1,49% a 91,87 dollari al barile, mentre il Brent guadagna il 2,39% a 101,62 dollari.
Le quotazioni erano scese nelle cinque sedute precedenti, sostenute dall’aumento dell’offerta proveniente dal Golfo e dalla speranza di progressi diplomatici nel conflitto con l’Iran. Il quadro rimane però estremamente incerto.
Donald Trump ha parlato di colloqui produttivi con i mediatori iraniani, ma ha anche utilizzato toni molto duri, affermando che gli Stati Uniti potrebbero “annientare” l’Iran. Il presidente iraniano Masoud Pezeshkian ha dichiarato che il Paese non si arrenderà, pur confermando la disponibilità a utilizzare la diplomazia per cercare una soluzione.
Il mercato attende indicazioni più concrete sull’eventuale riapertura dello Stretto di Hormuz. Le precedenti speranze di distensione sono state rapidamente deluse e gli operatori rimangono prudenti nel considerare stabile il recente calo del greggio.
Attesa per il vertice Trump-Xi
La geopolitica resta centrale anche per i rapporti tra Stati Uniti e Cina. Il presidente cinese Xi Jinping è arrivato negli Stati Uniti in vista dell’incontro con Donald Trump previsto giovedì.
Commercio, intelligenza artificiale e tecnologia saranno tra i temi principali del vertice, insieme al ruolo di Pechino nel conflitto iraniano. Dopo i colloqui preparatori delle ultime settimane, il mercato spera in qualche segnale di distensione, ma resta incerta la possibilità che l’incontro produca risultati economici concreti.
Dollaro in rialzo, oro sotto pressione
La prospettiva di nuovi aumenti dei tassi sostiene il dollaro, salito sui massimi delle ultime settimane contro le principali valute.
L’euro perde lo 0,5% a 1,1389 dollari, il livello più basso dal 29 luglio. Il dollaro guadagna invece lo 0,56% contro lo yen a 158,25, avvicinandosi alla delicata soglia di 160, oltre la quale potrebbe aumentare il rischio di un intervento delle autorità giapponesi.
Il contemporaneo rialzo del dollaro e dei rendimenti penalizza l’oro, che perde l’1,55% a 4.287 dollari l’oncia. Il metallo prezioso non offre cedole e tende quindi a risentire dell’aumento dei rendimenti reali, anche se il quadro geopolitico continua a sostenerne la domanda difensiva.
L’S&P 500 torna a testare il breakout
Dal punto di vista tecnico, l’S&P 500 ha recentemente superato il lato superiore del breve canale discendente sviluppato dai massimi di agosto. Il rialzo si è spinto fino a 7.780-7.800 punti, ma la seduta attuale ha riportato l’indice verso 7.735 punti.
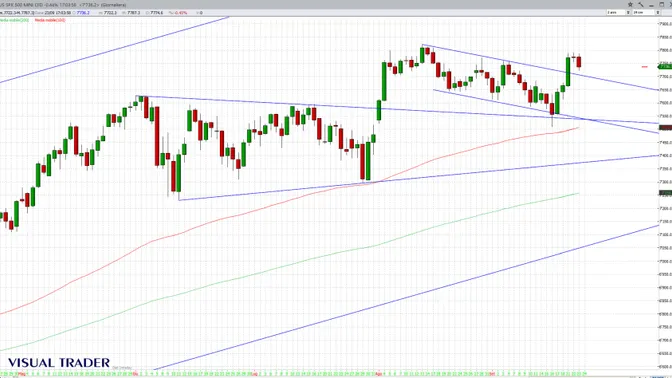
Il movimento può essere interpretato come un primo tentativo di verifica del breakout. Finché l’indice resterà sopra 7.700-7.680 punti, il segnale conserverà una valenza costruttiva e resterà possibile un nuovo attacco alla resistenza compresa tra 7.780 e 7.815 punti.
Il superamento dei massimi permetterebbe di riprendere il trend principale, con obiettivi a 7.900 e successivamente in area 8.000 punti.
Sotto 7.650 aumenterebbe il rischio di falso breakout
Una discesa sotto 7.700 renderebbe invece più fragile il segnale e potrebbe riportare i prezzi verso 7.650-7.620, area nella quale passa la trendline superiore del canale precedentemente superato.
La perdita di 7.650 punti farebbe aumentare il rischio di un falso breakout e aprirebbe spazio verso 7.550-7.500 punti. In quest’ultima area convergono la parte inferiore della recente formazione correttiva e la media mobile esponenziale a 100 giorni, passante intorno a 7.507 punti.
Un’eventuale violazione della media a 100 giorni rappresenterebbe un segnale decisamente più negativo, con possibile discesa verso 7.400 e poi verso la media a 200 giorni, attualmente in area 7.260 punti.
Il quadro di fondo rimane per ora positivo, ma rendimenti obbligazionari superiori al 5%, petrolio nuovamente sopra 100 dollari e aspettative crescenti di un rialzo Fed in ottobre rendono il mercato più vulnerabile.
La tenuta dell’area 7.650-7.700 dirà se il recente breakout dell’S&P 500 è abbastanza solido da assorbire il nuovo shock proveniente dai tassi.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a https://buy.stripe.com/9B63cugAx4Ycc7xdsj53O3n