Asset Allocation View: i 4 mercati stanno raccontando una storia molto precisa
pubblicato:Azioni ancora forti, bond sotto pressione e materie prime in accelerazione

Guardando insieme questi quattro grafici si ottiene probabilmente una delle fotografie più chiare del momento che stanno vivendo i mercati globali.
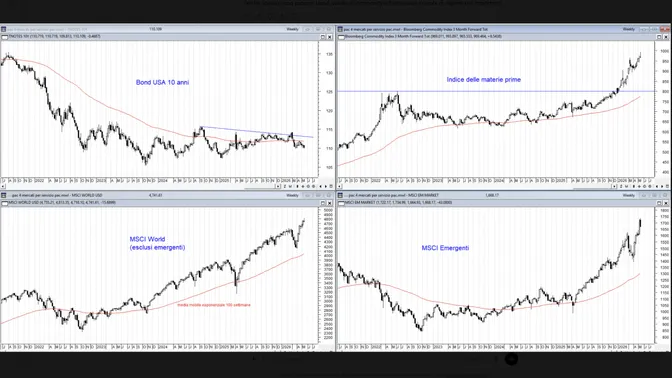
Perché spesso il modo migliore per capire davvero il quadro macro non è osservare un singolo asset, ma mettere insieme:
- •
bond governativi USA,
- •
materie prime,
- •
azionario globale sviluppato,
- •
e mercati emergenti.
E oggi questi quattro mercati stanno raccontando una storia coerente… ma anche molto delicata.
Bond USA: il mercato non crede più ai tagli della Fed
Partiamo probabilmente dal grafico più importante: i Treasury americani.
I bond USA a 10 anni continuano infatti a mostrare una struttura fragile:
- •
prezzi incapaci di costruire un vero trend rialzista,
- •
medie mobili ancora poco convincenti,
- •
e continui fallimenti contro le resistenze dinamiche.
Tradotto: il mercato obbligazionario continua a prezzare tassi elevati ancora a lungo.
Ed è questo il vero tema dominante di questa fase.
Fino a pochi mesi fa gli investitori scommettevano:
- •
su tagli Fed,
- •
rallentamento economico,
- •
e rapido rientro dell’inflazione.
Oggi invece il quadro è completamente diverso:
- •
petrolio sopra i 100 dollari,
- •
economia USA ancora resiliente,
- •
mercato del lavoro stabile,
- •
e inflazione che fatica a scendere.
Il risultato è che i rendimenti restano elevati e i bond non riescono a recuperare terreno.
E questo ha implicazioni enormi per tutti gli altri mercati.
Materie prime: il vero campanello d’allarme
Il grafico probabilmente più impressionante è quello dell’indice delle commodity.
La rottura al rialzo dell’area 800 ha un significato molto importante:
- •
interrompe una lunga fase laterale,
- •
e segnala il ritorno di forti pressioni sulle materie prime.
Non stiamo parlando soltanto di petrolio.
Il movimento coinvolge:
- •
energia,
- •
metalli industriali,
- •
agricoli,
- •
e in parte anche metalli preziosi.
Questo tipo di configurazione normalmente non è compatibile:
- •
con inflazione in rapido rientro,
- •
né con banche centrali accomodanti.
Anzi.
Il mercato delle commodity sta dicendo esattamente il contrario: l’inflazione rischia di restare molto più persistente del previsto.
Ed è qui che il tema geopolitico diventa centrale.
Le tensioni:
- •
in Medio Oriente,
- •
sullo Stretto di Hormuz,
- •
e sulle catene energetiche globali
stanno contribuendo ad alimentare questo movimento.
MSCI World: l’azionario continua a ignorare il rischio
Ed eccoci al punto più interessante.
Perché mentre:
- •
bond soffrono,
- •
e materie prime esplodono,
l’MSCI World continua invece a muoversi sui massimi storici.
Questa apparente contraddizione racconta perfettamente il momento attuale.
Il mercato azionario continua infatti a essere sostenuto:
- •
dalla narrativa AI,
- •
dagli investimenti nei data center,
- •
dalla forza delle Magnifiche 7,
- •
e dalla resilienza degli utili americani.
La leadership del mercato è chiarissima: Nvidia, Microsoft, Broadcom, Meta, Amazon e pochi altri continuano ad attirare enormi flussi.
Ma sotto la superficie il quadro è meno uniforme:
- •
molti settori restano deboli,
- •
la partecipazione al rialzo non è amplissima,
- •
e il mercato appare sempre più dipendente da pochi titoli.
Ed è qui che nasce il dubbio più importante: il mercato sta davvero prezzando una rivoluzione economica strutturale legata all’intelligenza artificiale oppure sta entrando in una nuova fase di euforia estrema?
Perché storicamente:
- •
bond deboli,
- •
materie prime forti,
- •
e tassi elevati
non sono quasi mai stati un mix ideale per multipli azionari molto tirati.
Mercati emergenti: la sorpresa positiva
Il grafico forse più sorprendente è quello dell’MSCI Emerging Markets.
Gli emergenti stanno infatti mostrando:
- •
forza relativa,
- •
accelerazione del trend,
- •
e capacità di assorbire un contesto macro molto difficile.
Ed è interessante perché normalmente:
- •
dollaro forte,
- •
rendimenti USA elevati,
- •
e Fed aggressiva
tendono a penalizzare gli emergenti.
Questa volta invece il mercato sembra iniziare a credere:
- •
nella ripresa asiatica,
- •
nella domanda legata alle materie prime,
- •
e soprattutto nel ruolo centrale della Cina nelle filiere industriali e tecnologiche globali.
Naturalmente il quadro resta fragile.
Ma il comportamento relativo degli emergenti è un segnale che non va sottovalutato.
La sintesi: il mercato teme la stagflazione, ma non vuole ancora accettarlo
Se si mettono insieme questi quattro grafici, il messaggio finale appare abbastanza chiaro.
I mercati stanno iniziando a prezzare uno scenario:
- •
di crescita ancora resiliente,
- •
ma con inflazione molto più persistente del previsto.
In pratica:
non recessione immediata…
ma nemmeno ritorno a un mondo di tassi bassi.
Ed è proprio questo il problema.
Perché uno scenario:
- •
con petrolio alto,
- •
commodity forti,
- •
bond deboli,
- •
e Fed aggressiva
storicamente tende a diventare complicato per gli asset finanziari più speculativi.
Per adesso l’azionario globale continua a ignorare gran parte di questi rischi grazie all’effetto trainante dell’intelligenza artificiale.
Ma sotto la superficie il quadro macro appare molto più fragile e instabile di quanto suggeriscano i nuovi massimi degli indici azionari.
Perché oggi serve una gestione dinamica dell’asset allocation
Ed è proprio in fasi come questa che diventa fondamentale non restare fermi su una asset allocation statica.
Quando:
- •
inflazione,
- •
geopolitica,
- •
tassi,
- •
valute,
- •
materie prime
- •
e leadership settoriale
cambiano rapidamente, diventa essenziale adattare il portafoglio all’evoluzione del quadro macro-finanziario.
Per questo in FTAOnline abbiamo sviluppato il servizio PAC Multi Asset Dinamico, un approccio che unisce:
- •
analisi macro,
- •
forza relativa dei mercati,
- •
trend following,
- •
e gestione tattica dell’asset allocation.
L’obiettivo non è semplicemente “essere investiti”, ma cercare di:
- •
aumentare l’esposizione dove il trend è forte,
- •
ridurla dove il rischio aumenta,
- •
e adattarsi ai cambiamenti dei mercati globali.
Perché oggi più che mai la differenza non la fa solo scegliere in cosa investire…
ma capire quando aumentare rischio e quando invece proteggersi.
Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp.