Euro/dollaro sul supporto decisivo di 1,1125: quali conseguenze per le Borse
pubblicato:Un rimbalzo robusto dell'euro dollaro favorirebbe gli asset rischiosi se accompagnato dalla discesa dei rendimenti USA, ma penalizzerebbe parte delle società esportatrici europee

Il cambio euro/dollaro si avvicina a un’area tecnica particolarmente importante. In prossimità di 1,1125-1,1130 convergono infatti:
- •
il 50% di ritracciamento del rialzo sviluppato dal minimo di gennaio 2025;
- •
la base del canale ribassista tracciato dal massimo di febbraio 2026;
- •
una soglia psicologica vicina a 1,11;
- •
una possibile area di ricopertura delle posizioni ribassiste sull’euro.
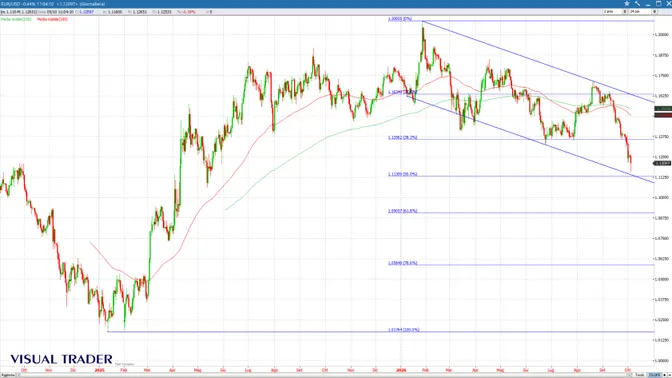
Il cambio è sceso rapidamente sotto il precedente supporto di 1,1355 e sotto entrambe le medie mobili esponenziali (a 100 e a 250 giorni), confermando il deterioramento della tendenza di breve e medio periodo.
La reazione da area 1,1125, oppure la sua violazione, potrebbe quindi influenzare non soltanto il mercato valutario, ma anche azioni, obbligazioni e materie prime.
Scenario 1: EUR/USD rompe il supporto di 1,1125
Una chiusura giornaliera sotto 1,1125, meglio ancora se seguita da una conferma settimanale, completerebbe la rottura della base del canale ribassista.
Il primo obiettivo tecnico sarebbe collocato sul 61,8% di ritracciamento, in area 1,0905-1,0910. Sotto questo livello aumenterebbe il rischio di una discesa verso:
- •
1,0750-1,0800, area intermedia;
- •
1,0585, ritracciamento del 78,6%;
- •
1,0350-1,0400, in caso di forte accelerazione;
- •
1,0175, origine del rialzo e supporto di lungo periodo.
La perdita di 1,1125 rappresenterebbe quindi un segnale di forza del dollaro. Le conseguenze per le Borse dipenderebbero però dalla causa del movimento.
Rottura provocata da rendimenti USA in aumento
Questo sarebbe lo scenario più pericoloso per l’azionario.
Se il dollaro si rafforzasse perché i dati americani riaccendono le aspettative di nuovi rialzi della Federal Reserve, il movimento sarebbe probabilmente accompagnato da:
- •
aumento dei rendimenti dei Treasury;
- •
crescita del costo reale del capitale;
- •
contrazione dei multipli azionari;
- •
minore propensione al rischio;
- •
pressione su materie prime e mercati emergenti.
I settori più vulnerabili sarebbero:
- •
tecnologia e semiconduttori;
- •
società con valutazioni elevate;
- •
small cap indebitate;
- •
immobiliare;
- •
utility;
- •
imprese dei Paesi emergenti con debito in dollari.
Anche le multinazionali statunitensi subirebbero un effetto valutario negativo, perché un dollaro più forte riduce il controvalore in valuta americana dei ricavi realizzati all’estero.
Per S&P 500 e Nasdaq questo scenario sarebbe quindi tendenzialmente negativo, soprattutto se la rottura del cambio coincidesse con nuovi massimi dei rendimenti obbligazionari.
Rottura provocata da debolezza europea
Se la discesa dell’euro derivasse invece dal peggioramento dell’economia dell’Eurozona o dalle aspettative di una BCE più accomodante, l’effetto sarebbe più articolato.
Un euro debole favorisce le società europee che producono nell’area euro ed esportano in dollari. Potrebbero beneficiarne:
- •
industria;
- •
automobili;
- •
lusso;
- •
farmaceutica;
- •
aerospazio e difesa;
- •
società con una quota elevata di ricavi negli Stati Uniti.
Il DAX potrebbe quindi mostrare una maggiore capacità di tenuta grazie al peso delle imprese esportatrici.
La debolezza della valuta penalizzerebbe però:
- •
banche, se associata a un calo dei tassi europei e a prospettive economiche peggiori;
- •
società orientate alla domanda interna;
- •
consumi discrezionali europei;
- •
imprese con elevati costi di materie prime denominate in dollari.
Un euro più debole rende inoltre più costose per l’Eurozona le importazioni di petrolio, gas e altre commodity. Questo potrebbe alimentare nuova inflazione importata proprio mentre l’economia rallenta.
Per le Borse europee sarebbe quindi un vantaggio valutario per gli esportatori, ma non necessariamente un segnale positivo per l’indice nel suo complesso.
Rottura legata a una fuga dal rischio
In una fase di tensione finanziaria o geopolitica il dollaro tende spesso a essere acquistato come valuta rifugio.
In questo caso la perdita di 1,1125 sarebbe probabilmente accompagnata da:
- •
vendite generalizzate sull’azionario;
- •
ampliamento degli spread creditizi;
- •
pressione sui mercati emergenti;
- •
aumento della volatilità;
- •
domanda di Treasury a breve scadenza e liquidità in dollari.
L’effetto positivo dell’euro debole sugli esportatori europei verrebbe probabilmente più che compensato dalla riduzione generale della propensione al rischio.
Scenario 2: rimbalzo robusto da 1,1125
Se il doppio supporto riuscisse a contenere la discesa, il cambio potrebbe sviluppare una reazione tecnica significativa.
Per parlare di un rimbalzo credibile non basterebbe tuttavia una semplice candela positiva. Sarebbe necessario il recupero progressivo di alcuni livelli:
- •
1,1250-1,1270, prima resistenza;
- •
1,1355, precedente supporto e primo vero livello di conferma;
- •
1,1500-1,1550, area delle medie mobili a 100 e 250 giorni;
- •
1,1635, resistenza orizzontale e lato superiore del canale;
- •
1,1700-1,1750, oltre la quale la struttura ribassista verrebbe seriamente compromessa.
Il recupero di 1,1355 segnalerebbe l’indebolimento della pressione ribassista. Solo il ritorno sopra 1,1635-1,1700 consentirebbe però di ipotizzare la conclusione del canale discendente.
Rimbalzo provocato dalla discesa dei rendimenti USA
Questo sarebbe lo scenario più favorevole per le Borse.
Se l’euro risalisse perché dati americani più deboli riducono le aspettative sui tassi e fanno scendere i rendimenti dei Treasury, il movimento implicherebbe:
- •
allentamento delle condizioni finanziarie;
- •
minore pressione sulle valutazioni azionarie;
- •
recupero dei titoli tecnologici;
- •
maggiore interesse per small cap e settori indebitati;
- •
sostegno ai mercati emergenti;
- •
possibile rialzo delle materie prime denominate in dollari.
In questo scenario il Nasdaq potrebbe beneficiare in modo particolare della diminuzione dei rendimenti reali.
Anche l’azionario europeo potrebbe salire grazie al miglioramento della propensione al rischio, pur con una possibile sottoperformance relativa delle società esportatrici maggiormente favorite dal dollaro forte.
Rimbalzo provocato da una BCE più restrittiva
Se invece l’euro si rafforzasse perché la BCE segnala nuovi rialzi o un mantenimento prolungato dei tassi elevati, le implicazioni sarebbero meno positive.
L’euro salirebbe, ma contemporaneamente potrebbero aumentare i rendimenti di Bund e BTP. In questo caso:
- •
le banche potrebbero beneficiare inizialmente dei tassi più elevati;
- •
tecnologia, immobiliare e utility europee potrebbero soffrire;
- •
i titoli ad alto dividendo diventerebbero meno competitivi rispetto ai bond;
- •
la crescita economica europea sarebbe esposta a ulteriori pressioni.
Il rafforzamento del cambio ridurrebbe inoltre il valore in euro dei ricavi esteri delle grandi multinazionali europee.
Un euro forte non è quindi automaticamente positivo per Euro Stoxx 50 e DAX: dipende dalla relazione tra valuta e rendimenti.
Rimbalzo legato a un miglioramento dell’economia europea
Lo scenario migliore per l’Europa sarebbe un recupero dell’euro sostenuto da dati economici più solidi, senza una forte accelerazione dei rendimenti.
In questo caso potrebbero beneficiarne:
- •
banche;
- •
titoli ciclici;
- •
consumi discrezionali;
- •
small e mid cap;
- •
società orientate alla domanda interna;
- •
costruzioni e servizi finanziari.
Gli esportatori potrebbero sottoperformare, ma il mercato nel complesso interpreterebbe il cambio come un segnale di maggiore fiducia nell’economia dell’Eurozona.
Quali settori europei preferire nei due scenari
Scenario valutario | Possibili favoriti | Possibili penalizzati |
|---|---|---|
Euro sotto 1,1125 per forza USA | Esportatori europei, difesa, farmaceutica | Tecnologia USA, emergenti, utility, immobiliare |
Euro sotto 1,1125 per debolezza europea | Esportatori con costi in euro | Banche, domestici, consumi europei |
Euro in rialzo per calo dei Treasury | Tecnologia, growth, small cap, emergenti | Esportatori europei in termini relativi |
Euro in rialzo per BCE restrittiva | Banche, assicurazioni | Immobiliare, utility, titoli ad alto dividendo |
Euro in rialzo per crescita europea | Ciclici, banche, consumi domestici | Multinazionali molto esposte al dollaro |
Il segnale più importante da osservare
La coppia di variabili da monitorare non è soltanto EUR/USD, ma il rapporto tra cambio e rendimenti obbligazionari.
- •
EUR/USD in calo e rendimenti Treasury in rialzo: scenario negativo per le Borse.
- •
EUR/USD in calo e rendimenti europei in discesa: vantaggio relativo per gli esportatori, ma segnale di debolezza dell’Eurozona.
- •
EUR/USD in rialzo e rendimenti Treasury in calo: scenario generalmente favorevole agli asset rischiosi.
- •
EUR/USD in rialzo e rendimenti Bund in forte aumento: segnale meno positivo per l’azionario europeo.
- •
EUR/USD in rialzo con dati europei migliori: scenario favorevole ai settori ciclici e domestici dell’Eurozona.
Conclusioni
L’area 1,1125-1,1130 può produrre una reazione perché unisce il 50% di ritracciamento e la base del canale ribassista. Il semplice raggiungimento del supporto non rappresenta però ancora un segnale d’acquisto sull’euro.
Una chiusura confermata sotto 1,1125 aprirebbe spazio verso 1,0905 e segnalerebbe un ulteriore irrigidimento delle condizioni finanziarie se accompagnata dalla crescita dei rendimenti USA. In quel caso le conseguenze sarebbero probabilmente negative per Nasdaq, mercati emergenti e settori maggiormente sensibili ai tassi.
Un rimbalzo diventerebbe significativo sopra 1,1355 e più solido oltre 1,1500-1,1550. Se fosse sostenuto dalla discesa dei Treasury, rappresenterebbe lo scenario più favorevole per le Borse globali.
Il cambio deve quindi essere utilizzato come indicatore del regime di mercato, non come segnale isolato: sarà l’interazione tra euro/dollaro, rendimenti e petrolio a stabilire se da 1,1125 partirà un miglioramento della propensione al rischio oppure una nuova fase di tensione.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com