Fincantieri consolida in attesa dei conti: Deutsche Bank vede spazio fino a 19 euro
pubblicato:Gli ordini annunciati nel 2026 superano 15 miliardi, ampiamente oltre l’obiettivo annuale di 11 miliardi previsto dal piano

Seduta moderatamente negativa per Fincantieri
Seduta moderatamente negativa per Fincantieri, che termina a 12,51 euro, in calo dell’1,18%, dopo avere oscillato tra 12,365 e 12,745 euro.
Il titolo rimane al centro dell’attenzione in vista dei risultati del terzo trimestre, attesi il 12 novembre. Gli analisti prevedono un ulteriore miglioramento della redditività e continuano a valutare positivamente soprattutto la raccolta ordini, che ha già superato gli obiettivi indicati dal gruppo.
Deutsche Bank conferma Buy e target a 19 euro
Deutsche Bank ha confermato la raccomandazione buy e il prezzo obiettivo di 19 euro, che rispetto alla chiusura di martedì implica un potenziale rialzista vicino al 52%.
Secondo gli analisti, l’andamento operativo dovrebbe avere registrato nel terzo trimestre un progresso costante. L’elemento più sorprendente rimane però il flusso di nuove commesse, destinato verosimilmente ad ampliarsi ancora nel corso dell’anno.
Fincantieri ha già annunciato nel 2026 ordini per oltre 15 miliardi di euro, superando nettamente l’obiettivo annuale di circa 11 miliardi previsto nel piano di medio periodo.
È tuttavia importante distinguere tra annunci e contratti definitivamente formalizzati. Deutsche Bank stima che nel solo terzo trimestre possano essere stati perfezionati accordi per circa 3,5 miliardi di euro, mentre altre commesse annunciate dovrebbero tradursi in contratti vincolanti nei trimestri successivi.
Questo meccanismo aumenta la visibilità futura, ma non comporta un’immediata contabilizzazione nei ricavi: nel settore navale gli ordini vengono trasformati in fatturato lungo diversi anni, in funzione dell’avanzamento delle costruzioni.
Difesa ancora protagonista
Il comparto della difesa rappresenta uno dei principali motori prospettici. Fincantieri ha finora comunicato ordini militari per oltre 1 miliardo di euro, a fronte di impegni e opportunità complessive indicate intorno a 5 miliardi nel 2026.
La crescita della spesa militare europea, la necessità di rinnovare le flotte e la maggiore attenzione alla sicurezza delle infrastrutture marittime e subacquee possono sostenere la raccolta ordini anche nei prossimi esercizi.
Il portafoglio garantisce quindi un’elevata visibilità industriale. La variabile decisiva per il mercato diventa la capacità di trasformare questa mole di commesse in margini più elevati e generazione di cassa.
Equita attende un buon trimestre sui margini
Anche Equita SIM ha confermato la raccomandazione buy, con prezzo obiettivo a 16 euro, corrispondente a un potenziale apprezzamento vicino al 28% rispetto alle quotazioni attuali.
La SIM si aspetta un buon trimestre sotto il profilo della redditività, coerente con il percorso di progressivo miglioramento dei margini intrapreso dal gruppo.
Se le stime trovassero conferma, la guidance 2026 sull’Ebitda, compresa tra 700 e 710 milioni di euro, godrebbe di elevata visibilità. Le previsioni di Equita e del consensus, rispettivamente pari a circa 719 e 722 milioni, si collocano già leggermente sopra l’intervallo indicato dalla società.
Un risultato in linea o migliore delle attese potrebbe quindi alimentare le aspettative di un raggiungimento della parte alta della guidance o di un suo superamento.
Resta inoltre sotto osservazione l’evoluzione della posizione finanziaria. Gli effetti della recente operazione straordinaria dovrebbero avere sostenuto la cassa e migliorato l’indebitamento netto nel terzo trimestre, anche se il dossier deve ancora entrare nella fase successiva.
Analisi tecnica: lunga congestione dopo il rimbalzo estivo
Il quadro grafico mostra una lunga fase laterale iniziata dopo il rapido recupero dai minimi di fine giugno, poco sotto 10 euro, fino al massimo di agosto vicino a 14 euro.
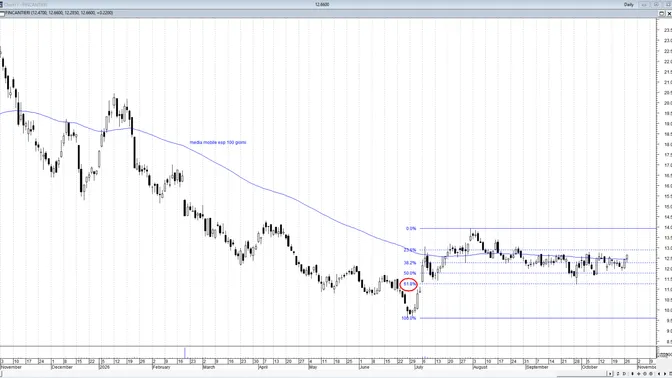
Da allora il titolo oscilla prevalentemente tra 11,70 e 13 euro, senza riuscire a scegliere una direzione definita. Questa fase può essere letta come un consolidamento del precedente rialzo, ma necessita di una rottura per fornire un segnale affidabile.
La seduta di martedì ha riportato i prezzi a contatto con la media mobile esponenziale a 100 giorni, attualmente nell’area 12,50-12,60 euro. La media è sostanzialmente piatta, coerentemente con la lateralità delle quotazioni.
Il primo ostacolo si colloca tra 12,75 e 13 euro, fascia già testata ripetutamente negli ultimi mesi. Una chiusura stabile sopra 13 euro permetterebbe di ipotizzare un’accelerazione verso:
- •
13,50-13,70 euro;
- •
14 euro, massimo estivo;
- •
14,50 euro, primo obiettivo in caso di effettivo breakout.
I supporti da monitorare
Sul lato opposto, il primo sostegno significativo si trova intorno a 12,25-12,30 euro, in corrispondenza del 38,2% di ritracciamento del rialzo dai minimi di giugno al massimo di agosto.
Sotto questa fascia, i successivi supporti sono collocati a:
- •
11,75-11,85 euro, area del 50% di ritracciamento;
- •
11,25-11,35 euro, 61,8% di ritracciamento;
- •
9,70-10 euro, origine dell’intero movimento rialzista estivo.
La violazione di 11,70 deteriorerebbe sensibilmente il quadro e aumenterebbe il rischio di un ritorno verso 11,30. Fino a quando questa soglia tiene, invece, la congestione può continuare a rappresentare una fase di consolidamento potenzialmente preparatoria a un nuovo tentativo rialzista.
I fondamentali rimangono sostenuti dal portafoglio ordini e dal miglioramento atteso dei margini. Sul grafico, però, la conferma arriverà soltanto sopra 12,75-13 euro, mentre area 11,70 resta il livello da difendere per conservare intatta l’ipotesi di accumulazione.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com