Oracle rimbalza in Borsa, ma i CDS lanciano un segnale d’allarme sugli investimenti nell’AI
pubblicato:
Oracle recupera terreno a Wall Street
Oracle recupera terreno a Wall Street e sale del 3,68%, sostenuta dal miglioramento generale del sentiment nei confronti dell’intelligenza artificiale.
Il rimbalzo non cancella però gli interrogativi sulla sostenibilità finanziaria degli investimenti infrastrutturali necessari per soddisfare la domanda di capacità di calcolo.
Il segnale più evidente arriva dal mercato del credito: gli spread dei credit default swap di Oracle hanno raggiunto nuovi massimi.
Il costo crescente della protezione non indica necessariamente che gli investitori considerino probabile un’insolvenza, ma segnala che il rischio finanziario percepito è aumentato.
Il mercato azionario e quello del credito stanno quindi osservando la stessa strategia da prospettive differenti.
Gli azionisti si concentrano soprattutto sul potenziale aumento dei ricavi legati al cloud e all’intelligenza artificiale; gli obbligazionisti valutano invece la quantità di debito necessaria per finanziare gli investimenti e la velocità con cui questi ultimi inizieranno a produrre cassa.
Perché Oracle sale mentre i CDS peggiorano
La divergenza non è necessariamente contraddittoria. Il titolo può salire per ragioni tattiche o per un miglioramento delle aspettative sui ricavi, mentre il mercato del credito mantiene un atteggiamento prudente sulla struttura finanziaria.
Il rialzo odierno può essere spiegato da diversi fattori:
- •
recupero generalizzato dei titoli collegati all’intelligenza artificiale;
- •
ricopertura delle posizioni ribassiste dopo la recente correzione;
- •
valutazioni più interessanti rispetto ai massimi;
- •
chiarimenti sulle prospettive di OpenAI e sulla domanda futura di capacità di calcolo;
- •
reazione tecnica da un supporto grafico importante.
Gli investitori azionari possono accettare un aumento dell’indebitamento se ritengono che gli investimenti genereranno una crescita futura degli utili superiore al costo del capitale. Chi acquista obbligazioni dispone invece di un rendimento massimo prestabilito e non partecipa integralmente all’eventuale crescita: tende quindi a concentrarsi maggiormente sulla protezione del capitale.
Per questo una strategia aggressiva può essere positiva per l’azione e, contemporaneamente, negativa per il credito.
Il vero rischio sono i tempi di realizzazione
Morgan Stanley ha richiamato l’attenzione sulle conseguenze finanziarie di eventuali ritardi nei progetti infrastrutturali.
Oracle deve sostenere anticipatamente costi molto elevati per:
- •
costruire e attrezzare i data center;
- •
acquistare processori e sistemi di rete;
- •
assicurarsi energia elettrica;
- •
sottoscrivere contratti immobiliari e di leasing;
- •
ampliare la capacità di raffreddamento;
- •
finanziare infrastrutture prima che diventino operative.
I ricavi arrivano invece quando i data center vengono completati, collegati alla rete e messi a disposizione dei clienti. Se i tempi si allungano, l’azienda continua a sostenere interessi e investimenti senza ottenere immediatamente i flussi di cassa previsti.
Il rischio principale non è quindi necessariamente la mancanza di domanda, ma il disallineamento temporale tra uscite finanziarie e ricavi.
Più lungo diventa questo intervallo, maggiore può essere la necessità di:
- •
emettere nuovo debito;
- •
rifinanziare le passività esistenti a rendimenti elevati;
- •
rinviare la riduzione della leva;
- •
limitare buyback e distribuzioni agli azionisti;
- •
accettare una minore redditività iniziale dei nuovi progetti.
Rendimenti elevati e CDS rendono il debito più costoso
Il problema è amplificato dall’aumento dei rendimenti dei Treasury. Il costo di finanziamento di una società può essere semplificato come:
rendimento del titolo privo di rischio + spread di credito
Se salgono contemporaneamente il rendimento del Treasury e lo spread specifico di Oracle, il costo delle nuove emissioni obbligazionarie cresce da entrambe le direzioni.
In questo senso, l’ampliamento dei CDS rappresenta un’indicazione anticipatrice: il mercato chiede una remunerazione più elevata per assumere il rischio Oracle proprio mentre la società deve finanziare una delle maggiori espansioni infrastrutturali della propria storia.
La situazione non implica un’imminente crisi di solvibilità, ma riduce il margine di errore.
Progetti puntuali e rapidamente monetizzabili renderebbero gestibile il debito; ritardi, extracosti o contratti meno redditizi del previsto potrebbero invece rendere la struttura finanziaria più fragile.
Firmus Grid rinuncia alla quotazione: un altro segnale di prudenza
Parallelamente, l’australiana Firmus Grid, sostenuta da Nvidia, ha sospeso il progetto di quotazione che avrebbe potuto valorizzare l’operatore di data center circa 30 miliardi di dollari.
La decisione non dimostra da sola l’esistenza di una bolla. Segnala però che gli investitori stanno diventando più selettivi e che non sono più disposti ad attribuire automaticamente valutazioni elevate a qualunque società collegata all’intelligenza artificiale.
Il mercato comincia a distinguere tra:
- •
crescita dei ricavi già visibile;
- •
contratti firmati ma ancora da eseguire;
- •
capacità produttiva annunciata;
- •
progetti ancora da finanziare;
- •
valore teorico e generazione effettiva di cassa.
La sospensione dell’Ipo può inoltre riflettere la difficoltà di ottenere una valutazione soddisfacente in una fase caratterizzata da rendimenti obbligazionari elevati e maggiore attenzione al debito.
Investimenti anticipati, benefici differiti
Christian Mueller-Glissman di Goldman Sachs osserva che le preoccupazioni degli investitori non rappresentano necessariamente la prova di una bolla speculativa.
Gli investimenti tecnologici attraversano normalmente una fase nella quale i costi vengono sostenuti prima dei benefici.
La costruzione di infrastrutture per l’intelligenza artificiale richiede esborsi immediati, mentre la crescita della produttività, dei ricavi e degli utili può manifestarsi soltanto negli anni successivi.
Questo argomento è ragionevole, ma non elimina il problema della selezione. Il fatto che una tecnologia possa generare enormi benefici economici non significa che ogni investimento produca rendimenti adeguati o che tutti gli operatori riescano a finanziarlo senza difficoltà.
La distinzione fondamentale è tra:
- •
rischio tecnologico, cioè che la domanda di AI non cresca come previsto;
- •
rischio esecutivo, legato a ritardi e aumento dei costi;
- •
rischio finanziario, dovuto a debito e costo del capitale;
- •
rischio di redditività, se i ricavi crescono ma i margini non compensano gli investimenti.
Nel caso di Oracle, il mercato sembra ritenere contenuto il rischio di domanda, ma sta rivalutando quelli esecutivi e finanziari.
Analisi tecnica: reazione dal 61,8%, ma il titolo resta sotto resistenze importanti
Il grafico mostra che Oracle ha reagito dall’area di 135-136 dollari, corrispondente al 61,8% di ritracciamento del rialzo sviluppato dai minimi di luglio ai massimi di settembre.
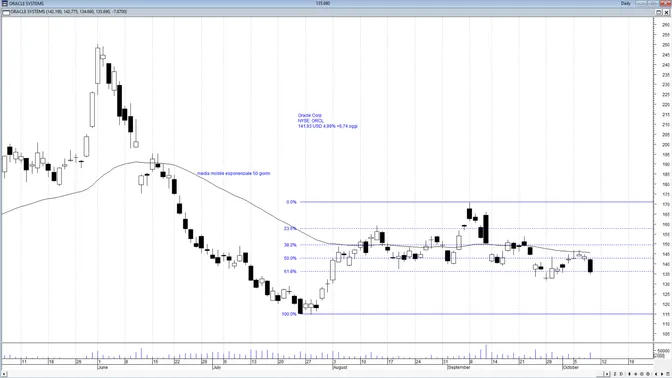
La tenuta di questo livello permette un rimbalzo, ma il quadro tecnico non è ancora tornato rialzista. Le prime resistenze si trovano a:
- •
144 dollari, ritracciamento del 50%;
- •
147-150 dollari, fascia della media mobile esponenziale a 50 giorni e del 38,2%;
- •
158-160 dollari, successiva area di offerta;
- •
170 dollari, massimo del movimento considerato.
Il recupero stabile di 150 dollari rappresenterebbe il primo segnale convincente di miglioramento e potrebbe favorire un’estensione verso 158-160.
Al contrario, una nuova discesa sotto 135 dollari confermerebbe la fragilità del rimbalzo e riaprirebbe spazio verso 130-125 dollari, quindi verso il minimo di luglio in area 115 dollari.
Il rialzo odierno non chiude il dibattito
La reazione di Oracle dimostra che gli investitori azionari continuano ad attribuire valore alla domanda di infrastrutture per l’intelligenza artificiale. Il contemporaneo ampliamento dei CDS indica però che il mercato del credito vuole essere remunerato maggiormente per finanziare questa crescita.
Il segnale non è necessariamente quello di una bolla prossima a esplodere. È piuttosto l’indicazione che il ciclo dell’AI sta entrando in una fase più matura, nella quale non basterà annunciare investimenti e contratti: sarà necessario dimostrare che la capacità costruita può diventare operativa nei tempi previsti e generare flussi di cassa sufficienti a remunerare il capitale impiegato.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a https://buy.stripe.com/9B63cugAx4Ycc7xdsj53O3n