Petrolio, Hormuz torna al centro della scena: il Brent sfiora la resistenza dei 120 dollari
pubblicato:Oltre 120 dollari il quadro tecnico del Brent future potrebbe aprire spazi verso i massimi del 2022, con conseguenze pesanti per inflazione, tassi e mercati azionari

Petrolio, la situazione rimane tutt’altro che stabilizzata
Il prezzo elevato del petrolio era ormai quasi passato sullo sfondo. I mercati sembravano essersi abituati a convivere con un Brent sopra i 100 dollari, considerandolo una conseguenza già incorporata del conflitto con l’Iran e delle difficoltà nei collegamenti attraverso il Golfo.
Gli ultimi sviluppi ricordano però che la situazione rimane tutt’altro che stabilizzata.
Le novità politiche emerse in Israele, l’avvicinarsi delle elezioni di metà mandato negli Stati Uniti e soprattutto il primo attacco riuscito con esplosivi contro una petroliera nello Stretto di Hormuz riportano in primo piano il rischio di un’ulteriore escalation.
Il Brent con scadenza dicembre è salito fino a 118 dollari al barile, mentre il WTI ha raggiunto circa 105 dollari. Su base mensile il greggio europeo guadagna intorno al 13% e quello statunitense circa il 15%, avviandosi verso il quarto mese consecutivo di rialzi.
La scadenza di dicembre amplifica il movimento, ma il segnale resta preoccupante
Il contratto Brent di dicembre, prossimo alla scadenza, tratta a premio rispetto a quello di gennaio, salito intorno a 114 dollari. Una parte della differenza può quindi dipendere da fattori tecnici legati al rollover.
La forte backwardation, con i contratti più vicini sensibilmente più cari di quelli successivi, segnala però anche una tensione immediata sull’offerta. Gli operatori sono disposti a pagare di più per ricevere petrolio subito, perché attribuiscono un valore crescente alla disponibilità fisica del greggio nel breve periodo.
Il mercato non sta ancora prezzando una chiusura completa di Hormuz, scenario che produrrebbe conseguenze ben più violente.
Sta però tornando a incorporare un premio per il rischio che i flussi possano essere ridotti, rallentati o resi più costosi dall’aumento degli attacchi contro navi e infrastrutture.
Hormuz è nuovamente l’ago della bilancia
Lo Stretto di Hormuz rappresenta il principale collegamento marittimo tra i produttori del Golfo e il mercato mondiale.
Vi transitano le esportazioni di Arabia Saudita, Iraq, Emirati, Kuwait, Qatar e Iran, oltre a una quota rilevante del gas naturale liquefatto.
Il problema non è soltanto la possibilità estrema di una chiusura formale dello Stretto. Sono sufficienti attacchi ripetuti per produrre conseguenze importanti:
- •
aumento dei costi assicurativi;
- •
riduzione della disponibilità degli equipaggi;
- •
rallentamento del traffico navale;
- •
premi più elevati richiesti dagli armatori;
- •
deviazione o rinvio dei carichi;
- •
aumento del costo dei prodotti raffinati.
L’attacco con mine a ventosa segnala inoltre un salto qualitativo. Si tratta di strumenti relativamente semplici, difficili da prevenire e capaci di mantenere elevata la pressione anche senza un confronto militare diretto su larga scala.
A questo si aggiungono gli attacchi degli Houthi contro infrastrutture saudite come Ras Tanura, Rabigh e Abqaiq. Il fatto che finora l’Arabia Saudita sia riuscita ad aumentare le esportazioni non elimina il rischio: dimostra soltanto che le difese e le rotte alternative stanno ancora funzionando.
Diplomazia e preparazione militare procedono insieme
I mediatori del Qatar sono tornati a Teheran e il vicepresidente statunitense JD Vance ha riaperto un canale di comunicazione con l’Iran.
Questi contatti riducono marginalmente il rischio di un’escalation immediata, ma non equivalgono ancora a un percorso negoziale credibile.
Teheran continua a chiedere che Washington accetti condizioni precise, mentre Stati Uniti e alleati mantengono aperta l’opzione militare.
Le elezioni americane del 3 novembre rappresentano un passaggio delicato: una volta superato il voto, la Casa Bianca potrebbe sentirsi meno vincolata dalle conseguenze elettorali di un nuovo attacco.
Anche la nuova situazione politica israeliana potrebbe aumentare l’incertezza sulla strategia verso l’Iran.
La combinazione fra transizione politica, pressioni militari e fragilità delle trattative rende plausibile un aumento della volatilità nelle prossime settimane.
Israele e Iran, la politica riporta il rischio geopolitico sul petrolio
La nuova situazione politica israeliana aggiunge un ulteriore elemento d’incertezza al confronto con l’Iran. Dopo essere rimasto per qualche tempo sullo sfondo, il rischio di un inasprimento militare torna così a influenzare direttamente le quotazioni del greggio.
La fase successiva alle elezioni può rendere più difficile qualsiasi iniziativa diplomatica.
Un governo alla ricerca di una maggioranza stabile potrebbe essere condizionato dalle componenti più intransigenti; nello stesso tempo, una leadership rafforzata dal voto potrebbe sentirsi politicamente legittimata ad assumere un atteggiamento più aggressivo nei confronti di Teheran.
In entrambi i casi, il margine per una de-escalation appare limitato.
Anche l’Iran deve però calibrare attentamente la propria risposta. Un attacco diretto alle infrastrutture petrolifere del Golfo o una vera interruzione dei traffici nello Stretto di Hormuz provocherebbero probabilmente una reazione militare molto più ampia.
Teheran dispone tuttavia di numerosi strumenti intermedi: pressioni sul traffico marittimo, azioni attribuibili a gruppi alleati, sabotaggi circoscritti e attacchi contro obiettivi energetici regionali.
L’attacco alla petroliera nello Stretto mostra quanto sia sottile il confine tra intimidazione e incidente capace di provocare un’escalation.
Hormuz è il principale punto di passaggio dell’energia prodotta nel Golfo: anche senza una chiusura completa, l’aumento dei rischi assicurativi, i ritardi nella navigazione e la necessità di proteggere militarmente le rotte possono far salire rapidamente il premio geopolitico incorporato nel petrolio.
Sul mercato, quindi, non conta soltanto quanti barili vengano effettivamente sottratti all’offerta. Conta la probabilità attribuita a un’interruzione futura. È per questo che il Brent si sta avvicinando alla resistenza decisiva di 118-120 dollari, nonostante i flussi sauditi abbiano finora mostrato una buona tenuta.
Analisi tecnica: area 120 è la soglia decisiva
Il grafico di lungo periodo del Brent mostra una struttura molto netta. Dopo avere costruito tra il 2025 e l’inizio del 2026 un ampio doppio minimo in area 60-65 dollari, in prossimità del 61,8% di ritracciamento del rialzo 2020-2022, i prezzi hanno accelerato con forza.
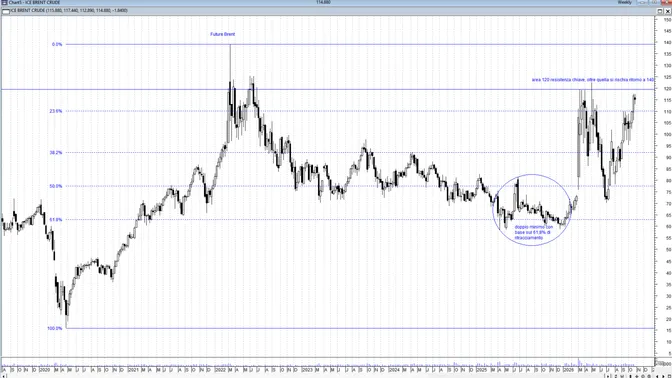
Il superamento di 78-80 dollari ha completato la figura rialzista. Il successivo recupero di area 93 e poi di 110 dollari, livello del 23,6% di ritracciamento, ha confermato il cambiamento di scenario.
Ora il Brent si avvicina alla resistenza più importante, compresa tra 118 e 120 dollari. È una fascia già decisiva nel 2022 e nei primi mesi del 2026.
Una chiusura settimanale, e soprattutto mensile, sopra 120 dollari completerebbe il recupero e aprirebbe spazio verso 125-130 dollari. In uno scenario di vera escalation nello Stretto di Hormuz, il target successivo coinciderebbe con i massimi del 2022, in area 140 dollari.
Un mancato superamento di 120 potrebbe invece favorire prese di beneficio verso 110 dollari. Solo un ritorno sotto 105 e successivamente sotto 100 ridurrebbe però in maniera convincente la pressione rialzista.
Il rischio non riguarda soltanto i titoli petroliferi
Eni, Saipem, Tenaris e le altre società legate all’energia possono beneficiare dell’aumento del greggio, almeno finché la crescita dei prezzi non si trasforma in una recessione globale.
Per il resto del mercato, però, un Brent stabilmente sopra 120 dollari rappresenterebbe un problema serio.
Le conseguenze potenziali riguardano:
- •
nuova accelerazione dell’inflazione energetica;
- •
rincaro di carburanti e trasporti;
- •
aumento dei costi produttivi;
- •
riduzione del reddito reale delle famiglie;
- •
maggiore prudenza di Fed e BCE;
- •
rendimenti obbligazionari più elevati;
- •
compressione dei multipli azionari;
- •
pressione su industria, automotive, trasporti e consumi discrezionali.
Il rischio maggiore è che lo shock petrolifero si propaghi ai prezzi dei beni e dei servizi, proprio mentre le banche centrali stanno cercando di evitare che l’inflazione rimanga strutturalmente sopra gli obiettivi.
Il greggio torna così a essere una delle variabili decisive per l’intera asset allocation. Finché il Brent rimane sotto 120 dollari, il mercato può ancora sperare in un ridimensionamento del premio geopolitico.
Sopra quella soglia, Hormuz potrebbe trasformarsi nuovamente nel fattore capace di dettare la direzione a inflazione, tassi, obbligazioni e Borse mondiali.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com