Treasury al 5,2% e Borsa sui massimi: quanto può durare?
pubblicato:L’S&P 500 resiste alla peggiore fase del mercato obbligazionario degli ultimi anni, sostenuto dagli utili e dagli investimenti nell’intelligenza artificiale

Il rendimento del Treasury decennale è salito intorno al 5,2%
Il rendimento del Treasury decennale è salito intorno al 5,2%, sui livelli più elevati da quasi vent’anni, mentre l’S&P 500 continua a muoversi vicino ai massimi storici.
La divergenza può apparire sorprendente. Le obbligazioni stanno subendo una pesante correzione, ma il mercato azionario continua a beneficiare della solidità dell’economia, della crescita degli utili e dell’entusiasmo per l’intelligenza artificiale.
Da marzo il rendimento decennale è salito da poco meno del 4% a oltre il 5,1%. Nello stesso periodo, dopo una correzione iniziale vicina al 9%, l’S&P 500 ha recuperato e mostra un progresso superiore al 10%.
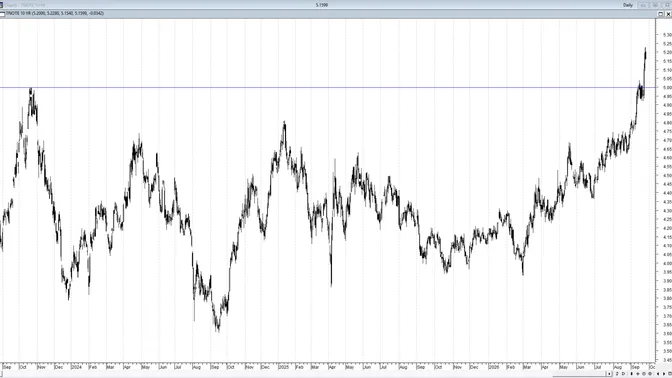
Il mercato sta quindi scommettendo che la crescita degli utili continuerà a compensare l’aumento del tasso utilizzato per valutare i flussi di cassa futuri. La storia mostra però che questo equilibrio può durare a lungo oppure interrompersi improvvisamente.
Nel primo articolo della serie, “L’economia americana non rallenta: l’intelligenza artificiale complica il lavoro della Fed”, abbiamo analizzato le ragioni per cui crescita e investimenti sembrano meno sensibili all’aumento dei tassi. In questo secondo approfondimento valutiamo invece le possibili conseguenze per la Borsa.
Perché i rendimenti elevati possono danneggiare le azioni
L’aumento dei rendimenti obbligazionari esercita pressione sui titoli azionari attraverso tre canali principali.
Il primo è economico. Tassi più elevati aumentano il costo dei mutui, dei prestiti e del finanziamento delle imprese, riducendo consumi e investimenti.
Il secondo riguarda le valutazioni. Il valore di un’azione dipende anche dall’attualizzazione degli utili futuri.
Se il tasso privo di rischio aumenta, il valore presente di quei profitti diminuisce. Il problema è particolarmente rilevante per le società growth, i cui risultati più consistenti sono attesi negli anni successivi.
Il terzo canale è rappresentato dalla concorrenza delle obbligazioni. Quando un Treasury offre un rendimento superiore al 5%, gli investitori possono ottenere un ritorno elevato senza assumersi il rischio tipico del mercato azionario.
Per continuare ad attirare capitali, le azioni devono quindi offrire prospettive di crescita degli utili abbastanza forti da compensare la maggiore remunerazione dei bond.
La causa del rialzo conta più del livello
Il rapporto tra rendimenti e azioni non è sempre negativo.
Se i tassi salgono perché l’economia accelera, le imprese aumentano i ricavi e gli utili possono crescere abbastanza da sostenere le quotazioni. In questo caso azioni e rendimenti possono salire contemporaneamente.
La situazione è più pericolosa quando i rendimenti aumentano per:
- •
inflazione persistente;
- •
perdita di credibilità della banca centrale;
- •
aumento del premio per il rischio fiscale;
- •
eccessiva offerta di debito;
- •
stretta monetaria più aggressiva del previsto;
- •
shock energetici capaci di ridurre la crescita e aumentare i prezzi.
Il 2026 contiene elementi di entrambi gli scenari. I rendimenti salgono perché l’economia è forte e gli investimenti nell’IA alimentano la crescita, ma anche perché il petrolio resta elevato, il debito pubblico aumenta e la Federal Reserve potrebbe dover intensificare la stretta.
1994: il rialzo inatteso provoca una correzione
Il sell-off obbligazionario del 1994 rappresenta uno dei precedenti più noti.
La Federal Reserve guidata da Alan Greenspan iniziò ad alzare i tassi a febbraio, sorprendendo un mercato convinto che l’inflazione fosse sotto controllo. La banca centrale non stava reagendo a un’inflazione già fuori controllo, ma cercava di prevenire le pressioni che avrebbero potuto derivare dall’accelerazione dell’economia.
In circa 40 sedute il rendimento del Treasury decennale salì di oltre un punto percentuale. Nel corso dell’anno passò approssimativamente dal 5,5% all’8%.
L’S&P 500 reagì inizialmente con una flessione vicina all’8%. Successivamente recuperò una parte delle perdite, quando gli investitori acquisirono fiducia nella possibilità che i rialzi non provocassero una recessione.
La lezione del 1994 è che la velocità del movimento può essere più importante del livello assoluto dei rendimenti. Una variazione improvvisa obbliga gli investitori a ricalibrare rapidamente valutazioni, leva finanziaria e allocazione del capitale.
1999: i rendimenti salgono, ma la tecnologia domina
Nel 1999 il mercato obbligazionario anticipò la Federal Reserve. Il rendimento decennale salì da circa il 5% a oltre il 6,5%, mentre la banca centrale avviava una serie di rialzi preventivi.
L’S&P 500 attraversò diversi mesi di forte volatilità, alternando guadagni e correzioni. Alla fine, però, l’entusiasmo per internet e per le società tecnologiche prevalse sui timori legati ai tassi.
Il mercato azionario continuò a salire fino al massimo del marzo 2000. Successivamente l’esplosione della bolla tecnologica trascinò l’S&P 500 verso una perdita complessiva vicina al 49%, culminata nell’ottobre 2002.
Il 1999 mostra che una grande innovazione può sostenere il mercato anche in presenza di rendimenti crescenti. Dimostra però anche che il rinvio della correzione non elimina il rischio: se le valutazioni si separano troppo dai risultati economici, la resa dei conti può essere soltanto posticipata.
Il paragone con il 2026 è evidente. Come allora internet, oggi l’intelligenza artificiale promette di trasformare produttività, consumi e modelli di business. La differenza sarà determinata dalla capacità delle imprese di trasformare gli investimenti in utili e flussi di cassa reali.
2006: petrolio, Fed e una Borsa che inizia a cedere
Nel 2006 l’aumento del petrolio alimentò le pressioni inflazionistiche mentre la Federal Reserve continuava ad alzare i tassi.
Il rendimento del Treasury decennale salì da circa il 4,3% al 5,2%. In una prima fase l’S&P 500 riuscì a mantenersi stabile e successivamente a guadagnare terreno, sostenuto dalla crescita economica.
A maggio, però, gli investitori iniziarono a temere che l’aumento dei costi energetici e dei tassi potesse compromettere l’espansione. L’indice entrò così in una fase correttiva, mentre i rendimenti continuarono a salire.
Il precedente del 2006 è particolarmente interessante per il 2026 perché combina tre fattori oggi nuovamente presenti:
- •
petrolio elevato;
- •
inflazione resistente;
- •
Federal Reserve orientata verso ulteriori rialzi.
Il rischio aumenta quando il rialzo dei rendimenti non è più percepito come una conseguenza della crescita, ma come una minaccia alla sua prosecuzione.
2016: il caso positivo della reflazione
Il 2016 rappresenta il precedente più favorevole.
Dopo anni di crescita debole e politiche monetarie eccezionalmente espansive, l’aumento dei rendimenti fu interpretato come un segnale di normalizzazione economica.
L’elezione di Donald Trump e la vittoria repubblicana al Congresso alimentarono inoltre le aspettative di tagli fiscali, deregolamentazione e maggiore crescita.
Azioni e rendimenti salirono insieme. In quel contesto, il mercato obbligazionario non stava segnalando una perdita di controllo sull’inflazione, ma una revisione al rialzo delle prospettive nominali dell’economia.
Il 2026 conserva alcune somiglianze con quel periodo: crescita robusta, investimenti elevati e aspettative di aumento della produttività. La differenza è che oggi l’inflazione parte da livelli più elevati e la Fed ha già dovuto riprendere ad aumentare i tassi.
2022: il precedente più pericoloso
Il 2022 costituisce lo scenario che gli investitori vorrebbero evitare.
Dopo avere considerato temporanea l’inflazione del 2021, la Federal Reserve fu costretta a cambiare rapidamente strategia e ad avviare una delle strette monetarie più aggressive degli ultimi decenni.
Il rendimento del Treasury decennale salì da circa l’1,6% a oltre il 4%, mentre l’S&P 500 entrò in mercato ribassista, perdendo più del 20% dai massimi.
In quella fase l’aumento dei rendimenti non rifletteva soltanto una crescita più forte. Il mercato stava rapidamente incorporando:
- •
inflazione molto superiore alle attese;
- •
rialzi aggressivi dei tassi;
- •
riduzione del bilancio della Fed;
- •
contrazione dei multipli azionari;
- •
crescente rischio di recessione.
Il 2022 dimostra quanto possa essere pericoloso un rapido cambiamento della funzione di reazione della banca centrale.
Il 2026 è finora diverso dal 2022
La configurazione attuale appare per il momento più vicina al 1999 o al 2016 che al 2022.
L’economia è forte, gli utili societari crescono e il mercato considera l’intelligenza artificiale un motore strutturale di investimenti e produttività. Le grandi società tecnologiche dispongono inoltre di bilanci solidi e abbondante liquidità.
Esiste però una differenza importante rispetto al 2016: la Federal Reserve non sta normalizzando la politica dopo una lunga fase di inflazione troppo bassa. Sta cercando di contenere prezzi ancora superiori all’obiettivo, in presenza di un nuovo shock energetico.
Il 2026 contiene quindi contemporaneamente:
- •
la crescita e l’innovazione del 1999;
- •
la reflazione del 2016;
- •
il petrolio elevato del 2006;
- •
la sorpresa restrittiva del 1994;
- •
il rischio di revisione dei multipli visto nel 2022.
Questa combinazione rende particolarmente incerto il confronto storico.
Perché l’S&P 500 continua a resistere
La tenuta del mercato azionario dipende soprattutto da quattro elementi.
Il primo è la crescita degli utili. Se le stime aumentano abbastanza rapidamente, il rapporto tra prezzo e utili può diminuire anche con un indice vicino ai massimi.
Il secondo è la composizione del mercato. Le società tecnologiche più importanti hanno elevata redditività, liquidità abbondante e minore dipendenza dal credito rispetto alle imprese tradizionali.
Il terzo è l’aspettativa che il petrolio possa scendere in caso di un accordo tra Stati Uniti e Iran. Un calo dell’energia ridurrebbe l’inflazione e permetterebbe alla Fed di interrompere prima la stretta.
Il quarto è la convinzione che l’IA possa migliorare la produttività dell’intera economia, permettendo una crescita più rapida senza generare necessariamente un aumento proporzionale dell’inflazione.
Il rischio che la Borsa ostacoli la Fed
La forza del mercato azionario può però diventare essa stessa un problema.
L’aumento delle quotazioni sostiene la ricchezza delle famiglie, riduce il costo del capitale per le imprese e facilita nuove emissioni azionarie e obbligazionarie. In questo modo attenua l’effetto restrittivo dei rialzi dei tassi.
Se le condizioni finanziarie complessive rimangono favorevoli, la Fed potrebbe concludere che il livello dei tassi non è ancora sufficiente a frenare la domanda.
Il rischio è quindi circolare:
- 1.
l’IA sostiene gli investimenti e gli utili;
- 2.
gli utili sostengono la Borsa;
- 3.
la Borsa sostiene consumi e condizioni finanziarie;
- 4.
la domanda mantiene alta l’inflazione;
- 5.
la Fed aumenta ulteriormente i tassi;
- 6.
i rendimenti obbligazionari salgono ancora.
Il ciclo può proseguire fino a quando la crescita degli utili compensa il rialzo del tasso di sconto. Quando questo non accade più, la correzione può essere rapida.
I segnali che indicherebbero un cambio di scenario
Per valutare se il mercato si sta avvicinando a un punto di rottura sarà importante osservare:
- •
la velocità dell’aumento del Treasury decennale;
- •
l’eventuale superamento stabile del 5,25%;
- •
l’andamento dei rendimenti reali;
- •
le revisioni delle stime sugli utili;
- •
gli spread delle obbligazioni societarie;
- •
il comportamento delle banche e delle società più indebitate;
- •
l’ampiezza del rialzo azionario;
- •
l’andamento delle società tecnologiche dopo la pubblicazione dei risultati;
- •
la reazione del mercato a dati macroeconomici positivi.
Un segnale particolarmente delicato sarebbe una fase in cui i dati economici forti provocassero contemporaneamente vendite su obbligazioni e azioni. Indicherebbe che il mercato non considera più la crescita positiva per gli utili, ma soprattutto una ragione per ulteriori rialzi dei tassi.
Il bivio dei mercati
La storia non offre una risposta univoca.
Nel 1994 le azioni subirono una correzione, ma recuperarono prima della fine della stretta. Nel 1999 il boom tecnologico dominò inizialmente il rialzo dei tassi, salvo poi terminare in una grave crisi.
Nel 2016 azioni e rendimenti avanzarono insieme. Nel 2022, invece, la rivalutazione improvvisa dell’inflazione e della politica monetaria provocò un mercato ribassista.
La differenza sarà determinata dagli utili e dall’inflazione.
Se l’intelligenza artificiale produrrà rapidamente ricavi, margini e aumenti di produttività, Wall Street potrebbe continuare a convivere con rendimenti elevati.
Se gli investimenti resteranno enormi ma i ritorni tarderanno a concretizzarsi, il Treasury sopra il 5% renderà le attuali valutazioni sempre più difficili da sostenere.
Per ora la Borsa continua a scommettere sulla crescita. Il mercato obbligazionario, invece, segnala che quella stessa crescita potrebbe costringere la Federal Reserve a stringere fino a quando qualcosa non inizierà davvero a rallentare.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a https://buy.stripe.com/9B63cugAx4Ycc7xdsj53O3n