La settimana di Wall Street: gli indici tornano a salire, ma inflazione e Nvidia cambiano lo scenario
pubblicato:S&P 500, Dow Jones e Nasdaq interrompono quattro settimane consecutive di ribassi. Il recupero iniziale resiste nonostante l’impennata dei rendimenti e le dimissioni di Jensen Huang

Wall Street ha chiuso la prima settimana positiva dall’inizio di ottobre, anche se il quadro si è progressivamente complicato dopo un avvio brillante.
Nelle cinque sedute:
- •
S&P 500: +2,5% a 7.561,67 punti;
- •
Nasdaq Composite: +2,3% a 25.136,27;
- •
Dow Jones: +2,1% a 52.347,55;
- •
Russell 2000: +1,3% a 2.790,49.
Da inizio anno, l’S&P 500 guadagna il 10,5%, il Dow Jones l’8,9%, il Nasdaq l’8,2% e il Russell 2000 il 12,4%.
Il recupero settimanale è stato costruito soprattutto nelle prime sedute, quando la vittoria democratica alle elezioni di metà mandato e le iniziali speranze di una distensione tra Stati Uniti e Iran avevano favorito una riduzione del premio per il rischio.
Successivamente sono arrivati due shock: l’inflazione americana superiore alle attese e l’uscita di Jensen Huang dalla guida di Nvidia.
Gli indici sono riusciti a conservare una parte consistente dei guadagni, ma la debolezza del comparto tecnologico è tornata evidente venerdì.
Venerdì tecnologia ancora sotto pressione
Nell’ultima seduta il Dow Jones ha guadagnato lo 0,1%, mentre l’S&P 500 ha perso lo 0,4% e il Nasdaq lo 0,91%.
Le vendite si sono concentrate sui semiconduttori e sui titoli legati all’intelligenza artificiale:
- •
AMD: −8,75%;
- •
Broadcom: −4,76%;
- •
Micron: −2,52%;
- •
Nvidia: −2,01%;
- •
Tesla: −1,82%;
- •
Alphabet: −0,98%.
Meta è invece salita del 2,9%, mentre Apple e Microsoft hanno registrato progressi contenuti.
Nel finale le compagnie aeree sono state penalizzate anche dalla temporanea sospensione nazionale delle partenze disposta dalla Federal Aviation Administration in seguito a problemi alle comunicazioni del controllo del traffico aereo.
L’inflazione riporta in primo piano la Fed
L’indice dei prezzi al consumo di ottobre è cresciuto dello 0,4% mensile, mentre la componente core è aumentata dello 0,3%, superando il consenso dello 0,2%.
Il dato più preoccupante è la diffusione delle pressioni oltre la componente energetica.
Assistenza sanitaria, assicurazioni automobilistiche e alcuni beni tecnologici hanno contribuito all’aumento, riducendo la possibilità di attribuire l’intero fenomeno al petrolio.
Anche i prezzi alla produzione hanno inviato un segnale contrastante: l’aumento mensile è rallentato allo 0,3%, ma il tasso annuale è salito dal 6,3% al 6,5%.
Il mercato ha quindi rafforzato le aspettative di nuovi rialzi dei tassi. Secondo le indicazioni raccolte dal Nasdaq Economic Institute, le quotazioni incorporano quasi 90 punti base di aumento complessivo entro la fine del 2027.
Treasury: la vera notizia della settimana
La reazione più importante si è verificata sul mercato obbligazionario:
- •
rendimento del Treasury biennale dal 4,51% al 4,88%, +37 punti base;
- •
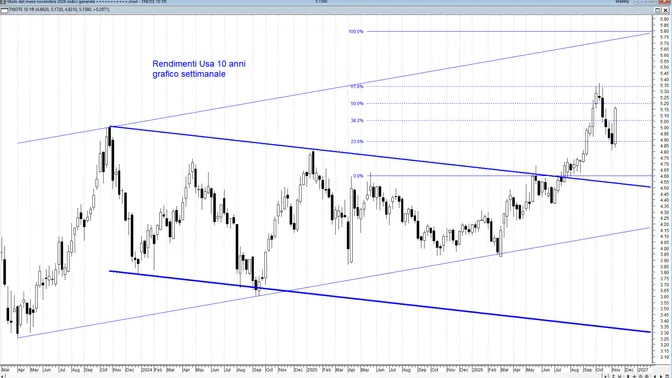
rendimento del decennale dal 4,86% al 5,15%, +29 punti base.
Per il biennale si tratta del maggiore aumento settimanale da oltre due anni.
Il movimento segnala che il mercato non considera più il rialzo di dicembre un intervento isolato. Il timore è che la Fed possa essere costretta a proseguire la stretta anche nel 2027 se inflazione, consumi e mercato del lavoro continueranno a mostrare una resistenza superiore alle attese.
Rendimenti così elevati aumentano il tasso di sconto applicato agli utili futuri e penalizzano soprattutto:
- •
società tecnologiche con multipli elevati;
- •
imprese fortemente indebitate;
- •
progetti di data center finanziati a debito;
- •
immobiliare;
- •
small cap con bilanci meno solidi.
Nvidia perde Jensen Huang
L’evento societario più importante è stato rappresentato dalle dimissioni di Jensen Huang da amministratore delegato, presidente e membro del consiglio di Nvidia.
Il board ha nominato temporaneamente la direttrice finanziaria Colette Kress e avviato la ricerca di un successore.
La crisi nasce dalle indagini sui rapporti tra Huang e Alice Huang, ex dirigente di Megaspeed, società sospettata di avere favorito il trasferimento in Cina di chip soggetti alle restrizioni americane.
Alla questione di sicurezza nazionale si è aggiunta la rivelazione di una relazione con una dirigente di Nvidia alle sue dipendenze, trasformando il caso in una crisi di governance.
Nvidia ha perso quasi il 13% nella settimana, scendendo sui livelli più bassi dal luglio 2025 e tornando in territorio negativo dall’inizio dell’anno.
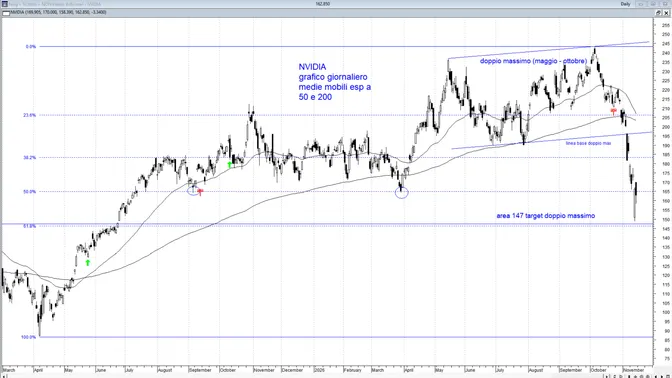
Giovedì il titolo era arrivato a cedere il 14%, prima che gli investitori retail intervenissero massicciamente. Secondo Vanda Research, nei primi trenta minuti sono stati acquistati titoli Nvidia per circa 111 milioni di dollari, il maggiore flusso iniziale mai registrato.
La crisi di Nvidia non ha travolto tutti i semiconduttori
La debolezza di Nvidia non si è trasformata in un crollo indiscriminato dell’intera filiera. Il Philadelphia Semiconductor Index ha concluso la settimana con un rialzo superiore all’8%, nonostante la pesante correzione di venerdì.
AMD e Broadcom hanno registrato guadagni settimanali rispettivamente vicini al 19% e al 18%, prima delle prese di beneficio dell’ultima seduta.
Il mercato sembra quindi distinguere tra:
- •
crisi personale, politica e di governance di Nvidia;
- •
domanda industriale per chip, reti e infrastrutture AI;
- •
necessità dei clienti di diversificare i fornitori.
I risultati di Cisco e Applied Materials hanno rafforzato questa distinzione.
Cisco e Applied Materials confermano la domanda AI
Cisco ha superato le attese con ricavi trimestrali per 18,5 miliardi di dollari e un utile adjusted di 1,40 dollari per azione.
La società ha alzato la previsione dei ricavi 2027 a 74,8-75,8 miliardi e portato da 7,5 a 9 miliardi di dollari l’obiettivo relativo alle infrastrutture AI fornite agli hyperscaler.
L’amministratore delegato Chuck Robbins ha parlato delle prime fasi di un superciclo pluriennale delle reti.
Applied Materials ha previsto ricavi trimestrali per circa 11,1 miliardi, superiori al consenso, e indicato per il 2027 un altro anno record.
La domanda di apparecchiature per la produzione di wafer dovrebbe crescere di oltre il 30%.
Questi risultati indicano che, almeno per ora, gli investimenti reali nell’intelligenza artificiale non stanno subendo la stessa correzione osservata nelle valutazioni di Borsa.
Tutti i settori chiudono la settimana in rialzo
Nonostante la debolezza finale della tecnologia, tutti gli undici settori dell’S&P 500 hanno terminato la settimana in positivo.
Le performance migliori sono state registrate da:
- •
energia: circa +5,4%;
- •
industria: +3,8%;
- •
servizi di comunicazione: +3,7%;
- •
tecnologia: +3,3%;
- •
finanziari: +2,7%;
- •
consumi di base: +2,5%;
- •
healthcare: +2,2%;
- •
utility: +2,1%.
Immobiliare e materiali hanno registrato i rialzi più contenuti, rispettivamente intorno allo 0,8% e allo 0,5%.
La leadership dell’energia riflette il permanere delle tensioni geopolitiche, mentre industria e finanziari hanno beneficiato della rotazione fuori dai titoli tecnologici più costosi.
Midterm: il mercato premia il governo diviso
La vittoria democratica alla Camera e al Senato ha indebolito la capacità dell’amministrazione Trump di approvare nuove misure fiscali.
La prima reazione del mercato è stata positiva perché un Congresso ostile alla Casa Bianca può:
- •
limitare nuova spesa in deficit;
- •
ridurre il rischio di ulteriori tagli fiscali non finanziati;
- •
contenere alcune iniziative commerciali e industriali;
- •
diminuire la probabilità di nuove pressioni sui rendimenti.
Il governo diviso non elimina però i rischi. Trump conserva ampi poteri esecutivi su dazi, politica estera e regolamentazione. Cresce inoltre la probabilità di scontri sul bilancio, sul tetto del debito e sulle autorizzazioni ai data center.
Per il comparto AI, la maggioranza democratica potrebbe tradursi in controlli più severi su consumi energetici, concorrenza, privacy e sicurezza nazionale.
Dollaro forte, oro e Bitcoin in calo
L’aumento delle aspettative sui tassi ha sostenuto il dollaro. Il Dollar Index ha guadagnato circa l’1,1%, raggiungendo i massimi da 19 mesi.
Più difficile la settimana per le attività che non distribuiscono reddito:
- •
oro: circa −4,6%, sotto 3.900 dollari l’oncia;
- •
Bitcoin: circa −10%, in area 68.000 dollari;
- •
WTI: circa −2,1%.
Il rialzo dei rendimenti reali e del dollaro ha ridotto l’attrattività relativa di oro e criptovalute.
Il calo del Bitcoin segnala inoltre che, nonostante il recupero degli indici azionari, la propensione al rischio più speculativo resta fragile.
Volatilità in netto calo
Il VIX è sceso da circa 25,6 a 19,3 punti, con una flessione settimanale vicina al 25%.
Il dato sembra contraddire l’aumento dei rendimenti e la crisi di Nvidia, ma riflette soprattutto il forte recupero degli indici dopo le vendite della settimana precedente.
Un VIX nuovamente sotto 20 indica che il mercato non sta ancora prezzando una crisi sistemica. La volatilità resta però concentrata sui singoli titoli e soprattutto sui semiconduttori.
Il quadro tecnico dell’S&P 500
L’S&P 500 ha chiuso a 7.561,67 punti, esattamente in prossimità del 61,8% di ritracciamento del ribasso sviluppatosi dal massimo di 7.722 al minimo di 7.300 punti.
Poiché il ritracciamento è calcolato dopo un movimento discendente, i livelli di Fibonacci svolgono esclusivamente funzione di resistenza durante il rimbalzo.
La fascia 7.560-7.575 rappresenta quindi il primo ostacolo. Il suo superamento permetterebbe di puntare verso:
- •
7.630-7.650 punti;
- •
7.700-7.722 punti;
- •
7.840-7.850 punti in caso di ritorno sui massimi.
In caso di nuova debolezza, i primi supporti grafici e dinamici sono individuabili a 7.500-7.520 e successivamente a 7.400-7.425, dove passa la media mobile esponenziale a 200 giorni. Sotto 7.400 aumenterebbe il rischio di un ritorno verso il minimo a 7.300.
La prossima settimana
L’appuntamento centrale sarà la trimestrale di Nvidia, prevista martedì dopo la chiusura. Il mercato cercherà risposte su:
- •
continuità della strategia dopo Huang;
- •
domanda degli hyperscaler;
- •
ritardi nelle consegne;
- •
prospettive degli investimenti nei data center;
- •
conseguenze delle indagini su Megaspeed;
- •
rapporti con Cina e autorità statunitensi.
Sono attesi anche il collocamento e il debutto di Anthropic, oltre ai risultati di importanti società legate ai consumi come Home Depot, Lowe’s, Target e Walmart.
Questi conti offriranno un primo anticipo sulla stagione del Black Friday e permetteranno di verificare se i consumatori americani stiano continuando a spendere nonostante inflazione e tassi più elevati.
Bilancio della settimana
Wall Street ha interrotto la serie negativa, ma il recupero non ha risolto le principali contraddizioni del mercato:
- •
gli utili societari restano solidi;
- •
gli investimenti nell’AI continuano;
- •
i consumi sostengono l’economia;
- •
ma inflazione e rendimenti stanno tornando a salire;
- •
Nvidia ha perso la propria figura centrale;
- •
le valutazioni tecnologiche rimangono esigenti.
Il rialzo settimanale dimostra che il mercato non considera ancora imminente una recessione o lo scoppio generalizzato della bolla AI. La crescita dei rendimenti e la rotazione settoriale indicano però che la fase in cui tutte le società tecnologiche salivano insieme potrebbe essere terminata.
Da questo momento saranno maggiormente premiate le aziende capaci di trasformare gli investimenti in intelligenza artificiale in ricavi, margini e flussi di cassa effettivi.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com