Ma quanto hanno guadagnato le banche? Ora arrivano trimestrali, dividendi e nuovo risiko
pubblicato:Il mercato oltre ai conti guarda anche agli intrecci Intesa-MPS-Generali e UniCredit-Commerzbank. Intanto il 3BAL tenta di costruire una base, ma il quadro tecnico e macroeconomico resta fragile

Le banche continuano ad accumulare utili
Ma quanto hanno guadagnato queste banche? La risposta è: moltissimo. Nel primo semestre del 2026 i cinque maggiori gruppi italiani hanno prodotto complessivamente circa 15 miliardi di euro di profitti, secondo il censimento della Fondazione Fiba.
Se il ritmo fosse rimasto invariato anche nella seconda metà dell’anno, il risultato annuale si avvicinerebbe ai 30 miliardi.
Una cifra che spiega la capacità degli istituti di distribuire dividendi e realizzare buyback, ma anche l’attenzione della politica quando si cercano risorse per la legge di Bilancio.
La nuova settimana dirà se questa redditività sia proseguita anche nel terzo trimestre e, soprattutto, quanto possa essere sostenibile nel 2027, in presenza di economia debole, inflazione elevata e rischio di un aumento delle sofferenze.
Intesa apre le danze
La stagione delle trimestrali bancarie italiane sarà aperta martedì 3 novembre da Intesa Sanpaolo, che approverà il resoconto al 30 settembre e delibererà sull’acconto del dividendo.
Nel primo semestre Ca’ de Sass ha realizzato un utile netto di 5,6 miliardi, in crescita del 6,5%, alzando a oltre 10 miliardi l’obiettivo per l’intero esercizio.
La banca aveva inoltre indicato un acconto sul dividendo di circa 3,8 miliardi di euro, in aggiunta al buyback da 2,3 miliardi avviato a luglio.
Se confermato dal consiglio, lo stacco è previsto per il 23 novembre, con pagamento il 25 novembre.
Gli investitori guarderanno in particolare a:
- •
andamento del margine d’interesse;
- •
crescita delle commissioni e dei ricavi assicurativi;
- •
costo del rischio;
- •
qualità del credito;
- •
capitale in eccesso;
- •
indicazioni sull’utile dell’intero esercizio;
- •
remunerazione degli azionisti;
- •
impatto atteso dell’acquisizione di MPS.
La partita MPS e il nodo Generali
I risultati di Intesa arriveranno mentre la banca si prepara alla fase decisiva dell’offerta su Monte dei Paschi.
Dopo la bocciatura del piano difensivo predisposto da Luigi Lovaglio, il successo dell’operazione appare ormai lo scenario più probabile, anche se restano da completare i passaggi presso Consob e Antitrust.
Il vero nodo strategico non è più soltanto MPS.
Attraverso Mediobanca, il Monte detiene infatti il 13,3% di Generali.
Sommando questa partecipazione alla quota già posseduta, Intesa potrebbe arrivare a controllare economicamente oltre il 16% del Leone.
Intesa sostiene che la partecipazione rimarrà un investimento finanziario, senza interferenze nella governance. L’Antitrust dovrà tuttavia valutare un potenziale conflitto concorrenziale: Ca’ de Sass compete direttamente con Generali nelle assicurazioni Vita, nella gestione del risparmio e nella distribuzione di prodotti finanziari.
Tra i possibili rimedi figurano:
- •
uno o due consiglieri realmente indipendenti nel board di Generali;
- •
esclusione di manager operativi di Intesa;
- •
barriere rigorose alla circolazione delle informazioni;
- •
controlli periodici sul rispetto degli impegni;
- •
eventuali interventi strutturali sulla partecipazione.
Per il mercato sarà importante capire se Intesa potrà conservare integralmente la quota e beneficiare del trattamento prudenziale del Danish Compromise, mantenendo allo stesso tempo Generali autonoma nella sostanza e non soltanto formalmente.
Giovedì tocca a MPS, Mediobanca, BPER e Credem
Giovedì 5 novembre sarà il turno di Monte dei Paschi, che approverà il resoconto del terzo trimestre.
La conference call con Luigi Lovaglio offrirà l’occasione per aggiornare il mercato dopo la sconfitta in assemblea e chiarire la posizione del management sull’Opas di Intesa.
Nella stessa giornata sono attesi anche i risultati di Mediobanca, BPER e Credem.
BPER è coinvolta indirettamente nella riorganizzazione della rete MPS: Unipol dovrebbe acquistare una parte consistente degli sportelli del Monte e trasferirli alla banca controllata.
Il numero definitivo delle filiali dipenderà però dalle prescrizioni dell’Antitrust e dalle concentrazioni rilevate provincia per provincia.
Credem, invece, sarà osservata per gli effetti della strategia di consolidamento e per il progetto relativo all’ex Popolare di Bari.
UniCredit chiude la stagione e guarda a Commerzbank
Il consiglio di amministrazione di UniCredit approverà i risultati domenica 8 novembre, mentre la presentazione agli analisti si terrà lunedì 9 novembre alle 10:00.
Il consensus citato stima per il terzo trimestre:
- •
ricavi per 6,47 miliardi di euro;
- •
utile netto per 2,78 miliardi;
- •
utile dell’intero 2026 vicino a 11,33 miliardi.
Numeri che dovrebbero permettere al consiglio di confermare l’acconto sul dividendo da 2,8 miliardi annunciato con la semestrale.
Ma anche per UniCredit la trimestrale non sarà soltanto una questione di utili. Il mercato attende aggiornamenti sull’evoluzione del rapporto con Commerzbank, che pubblicherà i propri risultati il 5 novembre. Proprio il percorso verso il consolidamento della banca tedesca ha contribuito allo spostamento della trimestrale UniCredit.
Restano inoltre da chiarire le intenzioni di Andrea Orcel sulla quota vicina al 9% di Generali.
Con Intesa destinata a diventare il primo azionista del Leone, la partecipazione di UniCredit potrebbe essere mantenuta come investimento, utilizzata per esercitare un’influenza sugli equilibri della compagnia oppure trasformata in merce di scambio per altre operazioni.
Utili record, ma il 2027 potrebbe essere più difficile
I risultati del 2026 sono stati sostenuti da diversi fattori:
- •
margini ancora elevati;
- •
crescita delle commissioni;
- •
costo del credito contenuto;
- •
limitate rettifiche sui prestiti;
- •
elevata remunerazione della liquidità;
- •
forte contributo di assicurazioni e risparmio gestito;
- •
disciplina sui costi.
Il mercato dovrà però capire quanto di questa redditività sia strutturale.
L’economia dell’Eurozona sta rallentando, mentre l’inflazione rimane elevata e il rincaro dell’energia rischia di ridurre il reddito disponibile delle famiglie e i margini delle imprese.
Se la BCE fosse costretta ad aumentare ancora i tassi, le banche potrebbero inizialmente beneficiare di rendimenti più alti sugli impieghi, ma successivamente subire:
- •
minore domanda di credito;
- •
aumento delle insolvenze;
- •
crescita del costo della raccolta;
- •
deterioramento della qualità degli attivi;
- •
maggiori accantonamenti;
- •
pressione sui portafogli obbligazionari.
Tassi più alti non sono sempre positivi per le banche. Lo sono finché l’economia riesce a sopportarli e i debitori continuano a pagare regolarmente.
3BAL tenta di costruire una base
Il WisdomTree Euro Stoxx Banks 3x Daily Leveraged, ticker 3BAL, ha chiuso la seduta di ieri a 63,86 euro, in rialzo del 3,87%, dopo essersi mosso tra 61,60 e 64,50 euro.
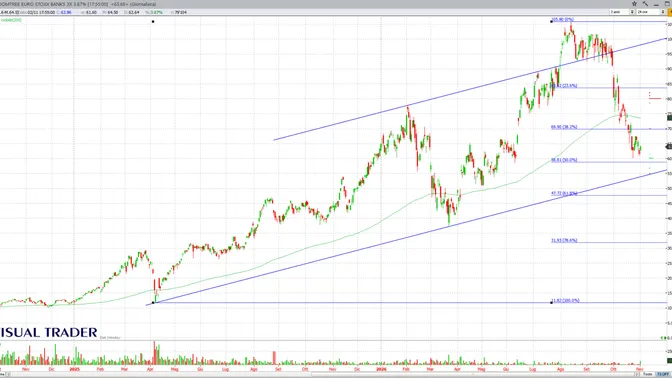
Il rimbalzo prova a costruire una base dopo la violenta discesa dai massimi di 105,80 euro. Il quadro tecnico resta però fragile: l’ETF si trova sotto la media esponenziale a 200 giorni, ora in area 73,50, e ha già violato il supporto corrispondente al 38,2% di ritracciamento del precedente rialzo, collocato a 69,90 euro.
Il successivo supporto di Fibonacci si trova a 58,81 euro, corrispondente al 50% di ritracciamento.
La fascia 59-61 euro rappresenta quindi l’area decisiva per la tenuta del tentativo di stabilizzazione.
Una discesa sotto 58,80 aumenterebbe il rischio di un arretramento verso 55-56 euro, dove transita la base del canale rialzista di lungo periodo. Più in basso, il 61,8% di ritracciamento offre un ulteriore sostegno in area 47,72 euro.
Le condizioni per una ripartenza
Per confermare la formazione di una base, 3BAL dovrebbe superare inizialmente 65-66 euro e poi consolidare sopra 68 euro.
Il recupero della precedente area di sostegno a 69,90 euro sarebbe un primo segnale costruttivo, ma la vera prova rimane la media esponenziale a 200 giorni, attualmente vicina a 73,50 euro.
Soltanto il ritorno stabile sopra questa media permetterebbe di considerare conclusa la fase ribassista più aggressiva, aprendo spazio verso:
- •
76-77 euro;
- •
80-81 euro;
- •
83-84 euro;
- •
successivamente 88-90 euro.
Per ora il movimento va quindi considerato un tentativo di rimbalzo e costruzione di una base, non ancora l’avvio confermato di una nuova tendenza rialzista.
Attenzione alla leva giornaliera
3BAL replica con una leva giornaliera pari a tre volte la variazione dell’indice Euro Stoxx Banks. Non significa però che, su periodi lunghi, il risultato sarà esattamente tre volte quello dell’indice.
La ricomposizione quotidiana della leva produce effetti di compounding e dipendenza dal percorso. In mercati molto volatili e laterali, il valore dell’ETF può deteriorarsi anche se l’indice sottostante torna successivamente al livello di partenza.
Per questo 3BAL è uno strumento adatto soprattutto a strategie tattiche e monitorate con attenzione, non a un investimento passivo da dimenticare in portafoglio.
Trimestrali forti, grafico ancora debole
Le banche italiane arrivano alla stagione dei conti con utili elevati, capitale abbondante e una remunerazione degli azionisti particolarmente generosa.
Ma le quotazioni hanno già incorporato una parte rilevante di questi risultati e ora guardano al futuro.
Il punto non è più sapere quanto abbiano guadagnato nel primo semestre. Il mercato vuole capire:
- •
quanto continueranno a guadagnare;
- •
quanto capitale potranno distribuire;
- •
come evolverà il costo del rischio;
- •
quali saranno gli effetti del rallentamento economico;
- •
come termineranno le partite Intesa-MPS-Generali e UniCredit-Commerzbank.
Il rimbalzo di 3BAL dimostra che il comparto sta provando a reagire. La base può essere in costruzione, ma per parlare di vera ripartenza servono almeno il recupero di area 70 e, soprattutto, della media a 200 giorni a 73,50 euro.
Fino ad allora, utili record e dividendi miliardari convivono con un quadro tecnico ancora vulnerabile.
Ed è proprio questa distanza tra fondamentali passati e rischi futuri che renderà le prossime trimestrali particolarmente importanti.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com