Anthropic aggiorna i documenti per l’IPO: ricavi esplosivi, perdite record e 895 miliardi impegnati nell’AI
pubblicato:Intanto Oracle, Alphabet e Meta tornano sul mercato dei capitali per finanziare l’intelligenza artificiale. Sul grafico il Nasdaq 100 scivola sotto la media esponenziale a 200 giorni e testa il supporto decisivo a 28.100 punti

Anthropic ha depositato presso la SEC un aggiornamento della documentazione per la propria quotazione al Nasdaq, dove ha chiesto di essere ammessa con il simbolo “ANT”. Il documento non indica ancora il numero di azioni offerte, la fascia di prezzo o l’ammontare che la società intende raccogliere.
I nuovi dati confermano però la dimensione ormai raggiunta dalla società di Claude e, contemporaneamente, l’enorme fabbisogno finanziario richiesto dalla corsa all’intelligenza artificiale.
Nei nove mesi terminati il 30 settembre 2026 Anthropic ha registrato ricavi per 33,242 miliardi di dollari, contro 2,545 miliardi dello stesso periodo del 2025: un incremento del 1.206%.
La perdita netta è salita da 25,107 a 104,039 miliardi di dollari. Un numero impressionante che, tuttavia, deve essere interpretato con attenzione.
La perdita da 104 miliardi è soprattutto contabile
La perdita netta non deriva interamente dal consumo di cassa o dalla gestione industriale. Anthropic ha contabilizzato un impatto negativo di 94,324 miliardi di dollari legato alla variazione del fair value di obbligazioni convertibili, derivati e SAFE.
L’aumento della valutazione della società ha infatti incrementato il valore contabile delle passività collegate agli strumenti sottoscritti dagli investitori prima dell’IPO.
La perdita operativa dei primi nove mesi è stata molto più contenuta, pari a 1,26 miliardi di dollari, contro 5,224 miliardi del periodo precedente. Il risultato operativo rettificato è stato addirittura positivo per 4,1 miliardi, rispetto alla perdita rettificata di 3,1 miliardi del 2025.
Questo non significa che Anthropic sia già una macchina da profitti. La società resta estremamente dipendente dagli investimenti in capacità di calcolo, ma il dato industriale è meno drammatico di quanto suggerisca la perdita netta.
Quasi 900 miliardi di impegni per capacità di calcolo
L’aspetto probabilmente più rilevante dell’aggiornamento è rappresentato dagli impegni sottoscritti per infrastrutture e potenza di calcolo.
Anthropic dichiara 895,4 miliardi di dollari di spese impegnate, dei quali:
- •
circa 69,8 miliardi dovuti nei dodici mesi successivi al 30 settembre;
- •
447,5 miliardi da sostenere entro la fine del 2030;
- •
la parte restante prevalentemente distribuita tra il 2031 e il 2045.
Non si tratta quindi di 900 miliardi da spendere immediatamente, ma di contratti pluriennali per assicurarsi la capacità necessaria allo sviluppo, all’addestramento e al funzionamento dei modelli.
Anthropic disponeva al 30 settembre di 146,6 miliardi di liquidità complessiva, comprendenti 95,6 miliardi di cassa, 36,3 miliardi di investimenti a breve e 14,8 miliardi disponibili attraverso linee di credito. A questi si aggiungono finanziamenti potenziali dei partner strategici e i proventi dell’IPO.
La crescita è eccezionale, ma la società stessa avverte che un ritmo superiore al 1.200% non è sostenibile nel lungo periodo.
L’AI si finanzia sempre più con debito e capitale
L’aggiornamento di Anthropic arriva mentre continua ad aumentare il ricorso al mercato obbligazionario e azionario da parte delle società coinvolte nella costruzione delle infrastrutture AI.
Oracle ha avviato una raccolta complessiva da 20 miliardi di dollari, divisa tra 10 miliardi di nuove obbligazioni investment grade e 10 miliardi di azioni.
Il gruppo ha chiarito che i proventi potranno essere impiegati per investimenti, rimborso del debito, acquisizioni e altre esigenze aziendali. Oracle prevede che la spesa in conto capitale raggiunga il massimo tra gli esercizi 2027 e 2028, mentre il free cash flow dovrebbe tornare positivo nella seconda metà dell’esercizio 2028. sec.gov
L’elevata intensità finanziaria della strategia ha però preoccupato il mercato. Oracle dispone di ricavi inferiori rispetto ai principali concorrenti nel cloud, presenta già un indebitamento significativo ed è fortemente esposta allo sviluppo delle infrastrutture destinate a OpenAI.
Il titolo ha perso quasi il 6%, prolungando la flessione accumulata dall’inizio dell’anno.
Anche Alphabet e Meta si rivolgono agli obbligazionisti
Alphabet prepara una nuova emissione in euro da circa 6 miliardi, la seconda dell’anno, con rendimenti superiori rispetto al collocamento effettuato a maggio.
Anche Meta Platforms si appresta a emettere nuove obbligazioni investment grade.
Queste operazioni non indicano necessariamente difficoltà finanziarie: Alphabet e Meta generano ancora enormi flussi di cassa. Dimostrano però che la scala degli investimenti in data center, chip, energia e reti è diventata talmente elevata da rendere conveniente affiancare il debito alle risorse prodotte internamente.
Il mercato sta quindi passando dalla fase in cui premiava quasi automaticamente ogni aumento della spesa AI a una fase più selettiva, nella quale chiede:
- •
quanto capitale verrà impiegato;
- •
con quale rendimento;
- •
in quanto tempo gli investimenti produrranno ricavi;
- •
quanto debito sarà necessario;
- •
quale effetto si avrà sul free cash flow.
Marvell compra Lumentum per 115 miliardi
Marvell Technology ha raggiunto un accordo per acquisire Lumentum attraverso un’operazione interamente in azioni, con un enterprise value implicito di 115 miliardi di dollari.
Gli azionisti Lumentum riceveranno 4,5 azioni Marvell per ogni titolo posseduto. Al completamento dell’operazione, previsto nella prima metà del 2028, gli attuali azionisti Marvell controlleranno circa il 67% del nuovo gruppo e quelli Lumentum il restante 33%.
La logica industriale è legata alla crescita delle connessioni ottiche nei data center. L’aumento delle capacità di calcolo richiede collegamenti sempre più veloci ed efficienti, favorendo il passaggio dal rame alle tecnologie fotoniche.
La reazione negativa di Marvell e Lumentum mostra però che il mercato teme la diluizione, i rischi di integrazione e una valutazione particolarmente impegnativa.
Apple supera le attese, ma resta il problema dei costi
Apple ha chiuso il quarto trimestre fiscale con ricavi per 114,48 miliardi di dollari, superiori ai 113,39 miliardi attesi, e un utile di 2,10 dollari per azione, contro una previsione di 1,99 dollari.
Le vendite di iPhone hanno raggiunto 57,58 miliardi e quelle dei Mac 10,79 miliardi, entrambe sopra le aspettative. I servizi, con 31,57 miliardi, sono risultati sostanzialmente in linea, mentre iPad e dispositivi indossabili hanno deluso.
Il margine lordo si è attestato al 47,9%, leggermente sopra le attese, grazie anche agli aumenti dei prezzi che hanno compensato una parte del rincaro dei chip di memoria.
Il nuovo amministratore delegato John Ternus deve ora affrontare tre questioni:
- •
la limitata disponibilità dell’iPhone Duo;
- •
i problemi segnalati su alcuni schermi del nuovo dispositivo pieghevole;
- •
l’aumento dei costi dei componenti, alimentato dalla domanda proveniente dai data center AI.
Nasdaq 100 sulla media esponenziale a 200 giorni
Il deterioramento del sentiment tecnologico è evidente anche sul grafico del Nasdaq 100 CFD, sceso in area 28.100 punti dopo avere raggiunto un massimo a 31.384.
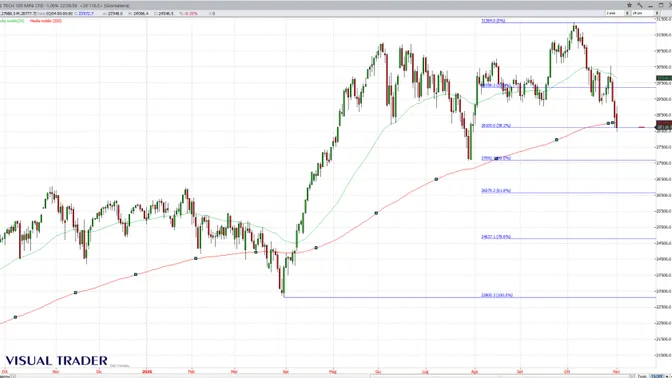
L’indice ha violato la media esponenziale a 50 giorni, ora discendente in area 29.650, ed è arrivato a contatto con la media esponenziale a 200 giorni, transitante intorno a 28.250 punti.
In questa zona si trova anche il 38,2% di ritracciamento del rialzo compreso tra 22.800 e 31.384 punti, calcolato a 28.105. Si tratta quindi di un supporto tecnico particolarmente importante.
La discesa sotto la media a 200 giorni costituisce un segnale di allarme, ma servirà una conferma in chiusura e nelle sedute successive.
Rischio doppio massimo, ma figura non ancora completata
Sul grafico è riconoscibile il rischio di un ampio doppio massimo, formato dai picchi di giugno e ottobre.
La figura non può però essere considerata completata. La neckline principale si colloca intorno a 27.000-27.100 punti, in prossimità del minimo di fine luglio e del ritracciamento del 50% del precedente rialzo.
Fino a quando questa soglia non viene violata in modo stabile, il doppio massimo resta soltanto un’ipotesi.
I livelli da monitorare sul lato ribassista sono:
- •
28.100-28.250 punti, supporto attuale e media a 200 giorni;
- •
27.090 punti, ritracciamento del 50% e neckline potenziale;
- •
26.080 punti, ritracciamento del 61,8%;
- •
24.630 punti, livello del 78,6%;
- •
22.800-23.000 punti, possibile obiettivo teorico in caso di completamento del doppio massimo.
Il cedimento di 27.090 confermerebbe infatti una figura con un’ampiezza tale da proiettare teoricamente l’indice verso i minimi di primavera.
Cosa serve per allontanare il pericolo
Per neutralizzare la pressione ribassista il Nasdaq 100 deve innanzitutto recuperare stabilmente la fascia 28.250-28.500 punti.
Un ritorno sopra 29.350 punti, precedente supporto diventato resistenza, rappresenterebbe un primo segnale più convincente. La successiva riconquista della media a 50 giorni, in area 29.650-29.700, permetterebbe di puntare nuovamente verso 30.000-30.500 punti.
La barriera decisiva rimarrebbe comunque il massimo a 31.384 punti.
Il quadro tecnico è dunque fragile, ma non ancora definitivamente compromesso. Il Nasdaq 100 sta verificando proprio ora la tenuta del principale spartiacque di lungo periodo.
La crescita di Anthropic dimostra che la domanda legata all’intelligenza artificiale è reale e molto forte. La dimensione degli impegni finanziari, delle emissioni obbligazionarie e delle acquisizioni dimostra però anche che questa crescita ha un costo senza precedenti.
Il mercato non sta abbandonando il tema AI: sta cominciando a chiedersi chi riuscirà davvero a trasformare centinaia di miliardi di investimenti in flussi di cassa sostenibili.