Banco BPM al bivio: il crollo del titolo può cambiare i rapporti di forza con Crédit Agricole
pubblicato:Banco Bpm scende a 13,28 euro e testa un supporto decisivo: sotto 13-13,20 aumenterebbe il rischio di una discesa verso area 12,4 euro

La partita intorno a Banco BPM continua a svilupparsi
Mentre l’attenzione del mercato resta concentrata sull’assemblea di Monte dei Paschi del 29 ottobre, la partita intorno a Banco BPM continua a svilupparsi in secondo piano.
Lo scenario di una combinazione con Crédit Agricole Italia rimane concreto e, anzi, si è rafforzato dopo il netto rifiuto opposto dai francesi all’offerta di MPS.
L’amministratore delegato di Crédit Agricole, Olivier Gavalda, ha dichiarato l’8 ottobre che il gruppo non conferirà la propria partecipazione del 29,3% in Banco BPM all’offerta del Monte, giudicata non sufficientemente attraente.
La posizione francese rappresenta uno degli ostacoli principali al progetto di Luigi Lovaglio.
Anche i proxy adviser ISS e Glass Lewis hanno raccomandato agli azionisti di MPS di respingere le offerte su Banco BPM e Banca Generali. Il piano difensivo del Monte appare quindi sempre più difficile da realizzare, anche se l’esito formale dipenderà dal voto del 29 ottobre.
Crédit Agricole è decisiva, ma non controlla ancora Banco BPM
È corretto affermare che Crédit Agricole esercita un’influenza determinante su Banco BPM, ma sarebbe tecnicamente e giuridicamente eccessivo sostenere che la controlli già.
Il gruppo francese possiede il 29,3% del capitale ed è il maggiore azionista, ma non dispone della maggioranza dei voti né del consiglio di amministrazione.
Attualmente conta quattro consiglieri su quindici.
La sua partecipazione è però abbastanza elevata da rendere estremamente difficile qualsiasi operazione straordinaria realizzata contro la sua volontà.
La stessa direttrice finanziaria di Crédit Agricole ha riassunto il rapporto di forza affermando che nulla può essere fatto senza il gruppo francese o contro i suoi interessi.
La conclusione è quindi più sottile: Crédit Agricole non controlla formalmente Banco BPM, ma possiede una capacità di veto strategico di fatto.
L’ipotesi Banco BPM-Crédit Agricole Italia resta sul tavolo
Lo scenario attualmente preferito da Parigi è una combinazione tra Banco BPM e Crédit Agricole Italia.
Gavalda ha espresso sostegno a questa soluzione e Giuseppe Castagna l’ha definita un’operazione potenzialmente “molto solida”, purché produca valore per tutti gli azionisti.
La struttura più politicamente presentabile sarebbe quella di un’acquisizione di Crédit Agricole Italia da parte di Banco BPM, pagata attraverso l’emissione di nuove azioni. Formalmente sarebbe quindi la banca italiana ad acquistare la controllata dei francesi.
Sul piano economico, tuttavia, Crédit Agricole conferirebbe la propria attività italiana e riceverebbe in cambio una partecipazione molto consistente nel nuovo gruppo.
Secondo alcune simulazioni, potrebbe arrivare al 44-46%, sommando le azioni ricevute per Crédit Agricole Italia alla partecipazione già detenuta in Banco BPM.
Non sarebbe quindi una conquista “senza pagare”. Il prezzo sarebbe costituito dal conferimento di Crédit Agricole Italia, dalle sue attività, dal capitale e dagli utili futuri.
Il vero punto da discutere sarebbe la valutazione relativa delle due banche, dalla quale dipenderebbero il rapporto di concambio e la quota finale dei francesi.
Lo scenario resta inoltre politicamente sensibile: una partecipazione francese prossima al 50% nel terzo o quarto gruppo bancario italiano potrebbe incontrare resistenze governative, soprattutto in prossimità delle elezioni.
La sensibilità politica di un’eventuale acquisizione straniera di Banco BPM è già emersa nelle interlocuzioni con le autorità italiane.
Il calo di Banco BPM modifica i rapporti di concambio
La flessione del titolo non impedisce automaticamente l’operazione, ma può modificarne sensibilmente gli equilibri.
Se il rapporto di concambio fosse determinato utilizzando prevalentemente i prezzi di mercato, la discesa di Banco BPM ridurrebbe il valore attribuito alla banca milanese rispetto a Crédit Agricole Italia.
A parità di valutazione della controllata francese, Crédit Agricole dovrebbe quindi ricevere un numero maggiore di azioni del nuovo gruppo.
In altre parole, più Banco BPM scende rispetto al valore attribuito a Crédit Agricole Italia, maggiore potrebbe essere la quota finale dei francesi.
Questo effetto non è però automatico per tre ragioni:
- •
Crédit Agricole possiede già il 29,3% di Banco BPM e subisce quindi direttamente il calo del titolo;
- •
il concambio verrebbe presumibilmente negoziato considerando patrimonio, redditività, capitale e prospettive industriali, non soltanto le quotazioni di Borsa di una singola giornata;
- •
Banco BPM potrebbe pretendere un premio o meccanismi correttivi per evitare un trasferimento eccessivo di valore ai francesi.
Il ribasso rende quindi Banco BPM apparentemente più conveniente, ma contemporaneamente rende più difficile per Castagna dimostrare che il concambio tuteli adeguatamente gli azionisti di minoranza.
Se la debolezza dovesse proseguire, aumenterebbe anche il rischio che Crédit Agricole si avvicini al 50% del nuovo gruppo.
Questo renderebbe ancora più delicati i negoziati su governance, numero di consiglieri, diritti di voto e tutela dell’italianità della banca.
Il supporto di Banco BPM è ormai sotto pressione
Banco BPM perde il 3,77% e scende a 13,28 euro, completando una correzione molto rapida dai massimi estivi di 17,45 euro.
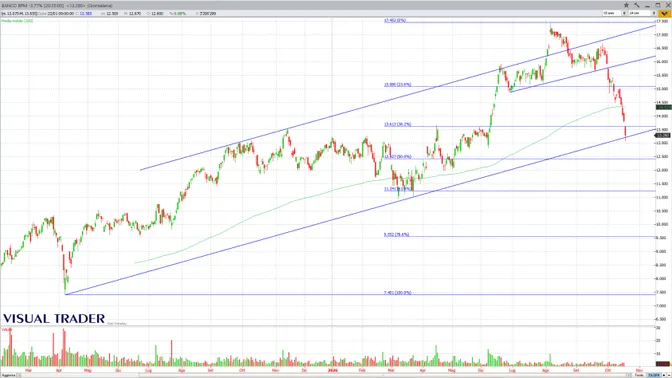
Il titolo ha già violato la media mobile esponenziale a 200 giorni, passante intorno a 14,32 euro, e si è portato sotto il 38,2% di ritracciamento del rialzo partito dai minimi dell’aprile 2025, collocato a 13,61 euro.
Le quotazioni stanno ora testando la parte inferiore del canale rialzista di lungo periodo, in area 13-13,20 euro.
La fascia rappresenta quindi un supporto critico: da qui potrebbe svilupparsi una reazione, ma la struttura della discesa e la successione di candele negative invitano alla prudenza.
Una chiusura confermata sotto 13 euro completerebbe la rottura del canale e renderebbe probabile un’estensione della correzione verso 12,43 euro, livello corrispondente al 50% di ritracciamento.
Sotto questa soglia, il supporto successivo sarebbe collocato intorno a 11,24 euro, sul 61,8%.
Per fornire un primo segnale di stabilizzazione, Banco BPM dovrebbe recuperare 13,60 euro e successivamente la media a 200 giorni a 14,30-14,35 euro. Solo sopra 15 euro la recente pressione ribassista inizierebbe ad attenuarsi in maniera più convincente.
Lo scenario resta attuale, ma va raccontato con cautela
L’ipotesi di una combinazione tra Banco BPM e Crédit Agricole Italia è ancora attuale e rappresenta probabilmente lo sbocco preferito dai francesi.
Il rifiuto dell’offerta di MPS e la debolezza del piano Lovaglio la rendono persino più credibile rispetto a qualche settimana fa.
È però opportuno evitare tre conclusioni premature:
- •
Crédit Agricole non controlla ancora formalmente Banco BPM;
- •
la struttura e il concambio dell’operazione non sono stati annunciati;
- •
il conferimento di Crédit Agricole Italia rappresenterebbe un pagamento industriale reale, non una conquista gratuita.
Il vero rischio per gli azionisti di Banco BPM è che il calo del titolo indebolisca la loro posizione negoziale proprio mentre si definisce la valutazione relativa delle due banche.
Per questo la tenuta di 13-13,20 euro non è importante soltanto dal punto di vista grafico: può diventare anche un elemento della partita industriale e finanziaria con Crédit Agricole.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com