Guerre, nessuna vera tregua: escalation nel Golfo e stallo in Ucraina
pubblicato:La tregua energetica annunciata da Trump non risulta ancora accettata formalmente da Mosca: Kiev sospende gli attacchi, mentre la Russia continua a colpire infrastrutture ucraine

Il quadro geopolitico resta molto fragile
I due principali conflitti si trovano però in fasi differenti.
In Medio Oriente è in corso un’effettiva escalation militare: gli attacchi Houthi hanno portato la guerra direttamente sul territorio saudita, causando vittime, danni e la sospensione delle operazioni all’aeroporto di Riad.
In Ucraina, invece, si parla di una tregua energetica, ma al momento si tratta soprattutto di un’iniziativa politica annunciata dagli Stati Uniti. Non esiste ancora un cessate il fuoco bilaterale formalizzato, accompagnato da regole condivise e da un sistema di verifica.
Il WTI torna sopra la media a 20 giorni: il rischio geopolitico riprende il controllo
Il petrolio conferma che il mercato non considera credibile, almeno per ora, una rapida de-escalation in Medio Oriente. Il WTI CFD sale del 2,6% circa a 93,40 dollari, recuperando la media mobile esponenziale a 20 giorni, passante intorno a 91 dollari, dopo avere trovato sostegno sulla media a 50 giorni in area 89 dollari.
Il movimento assume particolare importanza perché arriva mentre gli attacchi Houthi contro l’Arabia Saudita rendono vulnerabili non soltanto lo Stretto di Hormuz, ma anche la rotta alternativa del Mar Rosso e del Bab el-Mandeb. Il mercato sta quindi tornando a incorporare un premio geopolitico più elevato.
Dal punto di vista grafico, il WTI rimane all’interno del canale rialzista costruito dai minimi di luglio. La recente fase laterale tra 88 e 94 dollari potrebbe rappresentare una pausa di consolidamento dopo il rialzo di settembre.
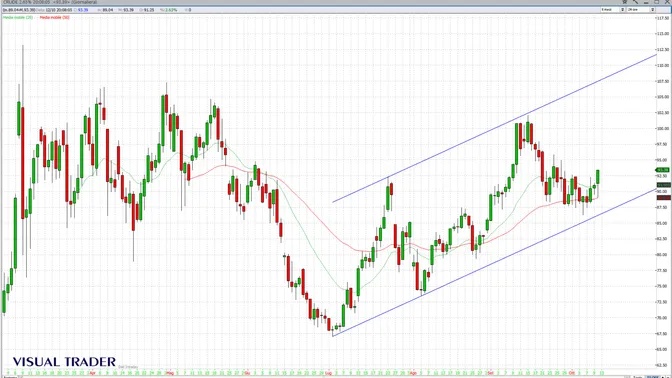
La prima conferma positiva arriverebbe con il superamento di 94-95 dollari, oltre il quale diventerebbe probabile un ritorno verso 97,50 dollari e quindi sui massimi recenti di 100-101 dollari. La rottura di questi ultimi riaprirebbe lo spazio verso 105 dollari, con possibili estensioni sulla parte alta del canale.
Sul lato opposto, il recupero dovrà essere confermato in chiusura di seduta, perché la candela giornaliera è ancora in formazione. Un ritorno sotto la media a 20 giorni, in area 91 dollari, indebolirebbe il segnale; la violazione della media a 50 giorni, intorno a 89 dollari, riporterebbe invece i prezzi verso 87-87,50 dollari e metterebbe sotto pressione la base del canale rialzista.
Il messaggio del grafico è quindi chiaro: la correzione si è fermata sulla media a 50 giorni e il recupero della media a 20 giorni restituisce l’iniziativa ai compratori. Finché il WTI resterà sopra 89-91 dollari, lo scenario più probabile sarà un nuovo tentativo verso 95 e successivamente 100 dollari.
Per le Borse non è necessariamente una buona notizia. Un petrolio nuovamente diretto verso 100 dollari alimenterebbe le pressioni inflazionistiche, potrebbe mantenere elevati i rendimenti obbligazionari e ridurre lo spazio di manovra delle banche centrali. Ne beneficerebbero principalmente i titoli energetici, mentre trasporti, industria, consumi discrezionali e società maggiormente sensibili ai tassi tornerebbero sotto pressione.
Medio Oriente: il conflitto si allarga all’Arabia Saudita
L’aeroporto internazionale King Khalid di Riad rimane chiuso dopo una serie di attacchi con missili e droni rivendicati dagli Houthi.
L’episodio più grave ha colpito un terminal passeggeri, provocando almeno 13 morti e oltre 300 feriti.
Un nuovo attacco ha interessato lo scalo anche il giorno successivo.
Non si tratta più, quindi, soltanto di attacchi contro navi o infrastrutture militari.
L’ingresso nel mirino dell’aviazione civile e degli aeroporti sauditi rappresenta un salto di qualità particolarmente pericoloso.
L’Arabia Saudita si trova ora davanti a tre esigenze difficili da conciliare:
- •
proteggere aeroporti, città e installazioni petrolifere;
- •
contenere l’avanzata degli Houthi nello Yemen;
- •
evitare che una rappresaglia troppo ampia trasformi il confronto in una guerra diretta o indiretta con l’Iran.
Riad è tornata a intervenire militarmente nello Yemen anche per difendere la rotta del Bab el-Mandeb, diventata ancora più importante mentre i transiti attraverso Hormuz restano esposti alle azioni iraniane.
Gli Houthi stanno quindi esercitando pressione simultaneamente sulla sicurezza saudita e su uno dei principali percorsi alternativi per il commercio energetico.
Iran offre una mediazione, ma conserva una leva sugli Houthi
L’Iran ha offerto di facilitare un confronto tra l’Arabia Saudita e gli Houthi. L’iniziativa diplomatica può essere letta in due modi.
Da una parte, Teheran potrebbe voler evitare che la ripresa della guerra nello Yemen provochi una reazione militare saudita e statunitense più ampia.
Dall’altra, il fatto stesso che l’Iran si proponga come mediatore conferma indirettamente la sua influenza sul movimento yemenita.
La situazione è quindi paradossale: Teheran offre collaborazione diplomatica mentre un gruppo sostenuto dall’Iran intensifica gli attacchi contro l’Arabia Saudita.
Per ora non si può parlare di apertura di un nuovo conflitto formalmente separato. Gli attacchi rappresentano piuttosto un’estensione della guerra regionale già in corso, attraverso una rete di alleati e milizie.
Il rischio maggiore sarebbe un intervento diretto degli Stati Uniti al fianco di Riad.
Donald Trump ha già dichiarato che Washington sta valutando la partecipazione alle operazioni contro gli Houthi.
Una simile decisione potrebbe provocare nuove rappresaglie contro basi americane, navi commerciali e infrastrutture energetiche.
Energia: ora sono minacciate entrambe le grandi rotte
La novità più importante per i mercati è che la tensione non riguarda più soltanto lo Stretto di Hormuz.
Gli Houthi possono condizionare anche il passaggio attraverso il Bab el-Mandeb e il Mar Rosso, mentre gli attacchi sul territorio saudita aumentano il rischio per aeroporti, oleodotti, raffinerie e terminali di esportazione.
In sostanza, risultano esposte contemporaneamente:
- •
la via del Golfo Persico e di Hormuz;
- •
la rotta del Mar Rosso e di Suez;
- •
le infrastrutture energetiche saudite;
- •
l’aviazione civile della regione.
Il Brent è infatti tornato verso 107 dollari al barile, mentre la domanda di dollari come valuta rifugio resta sostenuta.
L’obiettivo immediato delle parti sembra essere quello di aumentare il costo economico del conflitto senza arrivare, almeno per ora, a uno scontro diretto incontrollabile.
È però un equilibrio instabile, perché un attacco con un numero ancora maggiore di vittime o contro una grande infrastruttura petrolifera potrebbe rendere politicamente inevitabile una risposta saudita e americana.
Ucraina: la “tregua” annunciata da Trump non è ancora un accordo
Sul fronte ucraino è necessaria una precisazione importante: non risulta ancora concluso un vero accordo di cessate il fuoco sulle infrastrutture energetiche.
Trump ha annunciato che Russia e Ucraina avrebbero accettato una tregua, ma Kiev è stata colta di sorpresa e Mosca non ne ha confermato formalmente l’entrata in vigore.
L’annuncio appare quindi più simile a una proposta politica americana che a un’intesa operativa già concordata.
Zelensky ha dichiarato che l’Ucraina, accogliendo la richiesta di Trump, non ha attaccato durante la notte le infrastrutture energetiche russe. Kiev sarebbe pronta a rispettare la tregua, ma soltanto su base reciproca.
Nelle stesse ore, secondo il governo ucraino, la Russia avrebbe colpito almeno sei obiettivi energetici, tra cui un impianto del gas e una stazione di servizio.
Gli attacchi avrebbero interessato anche la rete elettrica, già sottoposta a una nuova campagna russa da circa due settimane.
Non è quindi tecnicamente corretto parlare di violazione di un accordo già sottoscritto, perché la Russia non lo ha ancora accettato in modo verificabile.
È però evidente che Mosca non ha sospeso le operazioni mentre Kiev, almeno temporaneamente, lo ha fatto.
Mosca non vuole una tregua provvisoria
Il Cremlino ha respinto anche la proposta ucraina di un cessate il fuoco di 60 giorni che permettesse di organizzare elezioni in Ucraina.
Mosca sostiene di non volere una semplice tregua, ma un accordo complessivo e duraturo.
Questa formula può sembrare costruttiva, ma consente alla Russia di continuare le operazioni militari fino al raggiungimento di un’intesa che includa le proprie condizioni politiche e territoriali.
Putin si sarebbe detto disponibile soltanto a sospendere gli attacchi nel giorno delle eventuali elezioni ucraine, non durante l’intero periodo necessario per organizzarle.
Le posizioni restano quindi molto distanti:
- •
Kiev accetterebbe una tregua energetica reciproca e chiede maggiore pressione sulla Russia;
- •
Mosca non vuole un cessate il fuoco provvisorio senza un accordo politico complessivo;
- •
Trump cerca un risultato rapido anche per contenere il prezzo dei carburanti prima delle elezioni di metà mandato;
- •
l’Europa teme che una tregua imposta senza garanzie possa favorire la Russia.
Il ruolo del diesel e delle elezioni americane
La strategia di Trump lega ormai direttamente la diplomazia alla necessità di ridurre il costo dell’energia.
Washington ha allentato temporaneamente alcune restrizioni sul diesel russo e Trump ha annunciato un’intesa per aumentarne l’offerta internazionale.
La mossa ha però sorpreso Kiev e suscitato critiche negli Stati Uniti, perché rischia di restituire entrate alla Russia mentre la guerra continua.
L’obiettivo immediato della Casa Bianca sembra essere triplice:
- 1.
convincere l’Ucraina a non colpire le raffinerie russe;
- 2.
ottenere da Mosca più diesel per il mercato internazionale;
- 3.
ridurre i prezzi dei carburanti prima del voto americano.
Il problema è che Putin può utilizzare il bisogno politico di Trump come leva negoziale, concedendo eventualmente misure limitate senza rinunciare agli obiettivi militari.
A che punto siamo davvero?
La situazione può essere sintetizzata così:
Medio Oriente
La guerra è in una fase di escalation e regionalizzazione. Gli Houthi hanno aperto un fronte diretto contro l’Arabia Saudita, mentre Hormuz e Bab el-Mandeb restano entrambi vulnerabili. Una soluzione diplomatica non è impossibile, ma al momento gli sviluppi militari procedono più rapidamente dei negoziati.
Ucraina
Non esiste ancora una vera tregua. C’è una proposta americana non formalizzata, accettata condizionatamente da Kiev ma non confermata dalla Russia. Gli attacchi russi continuano e Mosca sembra voler negoziare soltanto un accordo più ampio, non una sospensione temporanea delle operazioni.
Rischio complessivo
Il rischio geopolitico è quindi più elevato in Medio Oriente, dove un errore di calcolo può colpire direttamente petrolio, navigazione e trasporto aereo.
In Ucraina il rischio principale è invece l’illusione diplomatica: i mercati potrebbero reagire positivamente all’annuncio di una tregua che, nei fatti, non dispone ancora di consenso reciproco, regole operative o controlli.
Per parlare di autentica de-escalation serviranno segnali verificabili:
- •
riapertura stabile dell’aeroporto di Riad;
- •
cessazione degli attacchi Houthi contro il territorio saudita;
- •
riduzione degli incidenti a Hormuz e nel Mar Rosso;
- •
accettazione pubblica della tregua energetica da parte di Mosca;
- •
sospensione effettiva e reciproca degli attacchi alle infrastrutture;
- •
definizione di un meccanismo internazionale di monitoraggio.
Nessuna di queste condizioni, al momento, può essere considerata pienamente soddisfatta.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com