Intesa Sanpaolo batte le attese e alza la guidance: il titolo tenta di uscire dalla correzione
pubblicato:Utile netto a 8,2 miliardi nei primi nove mesi e a 2,65 miliardi nel trimestre. Intesa prevede ora un risultato 2026 “ben superiore” a 10 miliardi e un’ulteriore crescita significativa del margine di interesse nel 2027

Intesa Sanpaolo quota 6,016 euro, in rialzo dell’1,06%, dopo essersi mossa tra 5,868 e 6,030 euro.
La reazione positiva segue la pubblicazione di un terzo trimestre solido, caratterizzato da un utile superiore alle attese, commissioni e costi migliori del previsto e rettifiche su crediti particolarmente contenute.
A frenare il risultato operativo sono stati soprattutto i minori proventi da negoziazione.
Utile record nei primi nove mesi
Intesa Sanpaolo ha chiuso i primi nove mesi del 2026 con un utile netto di 8,199 miliardi di euro, in crescita dell’8,1% rispetto ai 7,588 miliardi dello stesso periodo del 2025.
Nel solo terzo trimestre l’utile è stato di 2,65 miliardi, superiore ai circa 2,5 miliardi attesi dal consenso e in crescita rispetto ai 2,37 miliardi dello stesso trimestre del 2025. Si tratta del miglior terzo trimestre nella storia del gruppo.
I proventi operativi netti dei primi nove mesi sono aumentati del 5% a 21,46 miliardi, sostenuti da:
- •
margine di interesse in crescita del 2,3%;
- •
commissioni nette in aumento del 5,2%;
- •
risultato dell’attività assicurativa in progresso del 5,8%;
- •
costi operativi in diminuzione dell’1,3%.
Il risultato della gestione operativa è salito del 9% a 13,58 miliardi, mentre il cost/income si è ridotto al 36,7%, uno dei livelli migliori tra le grandi banche europee.
Terzo trimestre migliore delle attese, ma trading debole
Nel trimestre il margine di interesse è cresciuto dell’1,1% rispetto ai tre mesi precedenti e del 5,6% su base annua, raggiungendo circa 3,89 miliardi di euro.
Il dato è particolarmente significativo perché ottenuto nonostante volumi dei prestiti sostanzialmente stabili rispetto al secondo trimestre. Su base annua gli impieghi risultano invece in crescita.
Le commissioni nette si sono attestate a circa 2,59 miliardi, mentre i costi operativi sono rimasti sotto controllo.
L’elemento meno brillante è stato il trading. I profitti su attività e passività finanziarie valutate al fair value hanno registrato un saldo negativo di 27 milioni, contro i 400 milioni positivi del trimestre precedente. Il risultato ha risentito soprattutto della debolezza dell’area IMI Corporate & Investment Banking.
Goldman Sachs ha sottolineato che l’utile netto ha superato il consenso di circa il 3%, grazie a commissioni, costi e accantonamenti migliori delle attese, mentre i ricavi da trading sono risultati inferiori alle previsioni.
Qualità del credito ancora elevata
Le rettifiche su crediti sono scese a 206 milioni di euro, dai 258 milioni del secondo trimestre.
Il costo del rischio annualizzato si è mantenuto ad appena 19 punti base, mentre il rapporto tra crediti deteriorati e impieghi, calcolato secondo la metodologia EBA, è pari:
- •
all’1,6% al lordo delle rettifiche;
- •
allo 0,8% al netto.
La banca continua quindi a presentare una qualità del credito molto elevata, anche se i crediti in sofferenza netti sono saliti rispetto alla fine del 2025. Il dato non sembra comunque sufficiente a modificare il quadro complessivamente favorevole.
Guidance 2026 migliorata
Grazie ai risultati dei primi nove mesi, Intesa Sanpaolo ha migliorato la previsione sull’intero esercizio.
L’utile netto del 2026 è ora atteso “ben superiore a 10 miliardi di euro”, rispetto alla precedente indicazione di un risultato semplicemente “superiore a 10 miliardi”.
Il margine di interesse dovrebbe collocarsi ben oltre 15 miliardi di euro, mentre per il 2027 la banca prevede un “ulteriore incremento significativo”.
Questa è probabilmente l’indicazione più importante emersa dalla trimestrale. Il mercato temeva che il margine di interesse delle banche potesse avere raggiunto il massimo; Intesa segnala invece la possibilità di una nuova crescita anche nel prossimo esercizio.
Il consenso Visible Alpha stima attualmente il margine di interesse a 15,33 miliardi nel 2026 e a 16,21 miliardi nel 2027.
Capitale e remunerazione degli azionisti
Il CET1 ratio si è attestato al 13,1%, dopo avere già dedotto dal capitale i 7,8 miliardi maturati nei primi nove mesi per la remunerazione degli azionisti.
Il coefficiente salirebbe al 13,8% considerando il beneficio di circa 70 punti base legato all’assorbimento delle attività fiscali differite.
Nel 2026 Intesa distribuirà complessivamente 9,4 miliardi di euro tra dividendi e riacquisto di azioni proprie.
Il consiglio ha approvato un acconto sul dividendo di 0,22 euro per azione, corrispondente a circa 3,8 miliardi, che sarà pagato il 25 novembre. A questo si aggiunge il buyback da 2,3 miliardi concluso in ottobre.
Jefferies conferma la raccomandazione “Buy” con target price a 8 euro, mentre RBC Capital Markets mantiene il giudizio “Outperform” e l’obiettivo a 7,25 euro.
L’operazione MPS resta al centro della strategia
Carlo Messina ha ribadito che l’offerta su Monte dei Paschi procede secondo i programmi e che l’esito dell’assemblea straordinaria di MPS rafforza la fiducia di Intesa nel successo dell’operazione.
Secondo il CEO, l’acquisizione consentirebbe al gruppo di raggiungere con tre anni di anticipo gli obiettivi del piano industriale 2026-2029.
Il nuovo gruppo potrebbe conseguire nel 2029 un utile netto superiore a 16 miliardi di euro, con distribuzioni complessive agli azionisti stimate in circa 61 miliardi nel periodo 2025-2029.
Il premio implicito offerto agli azionisti MPS, dopo l’adeguamento del concambio successivo al pagamento dell’acconto sul dividendo, sarebbe pari al 15,3%.
Restano tuttavia da valutare i rimedi richiesti dalle autorità per le sovrapposizioni territoriali e per la partecipazione indiretta in Generali.
Analisi tecnica: tentativo di uscita dalla trendline ribassista
Sul grafico giornaliero Intesa Sanpaolo sta tentando di superare la trendline discendente tracciata dai massimi di ottobre.
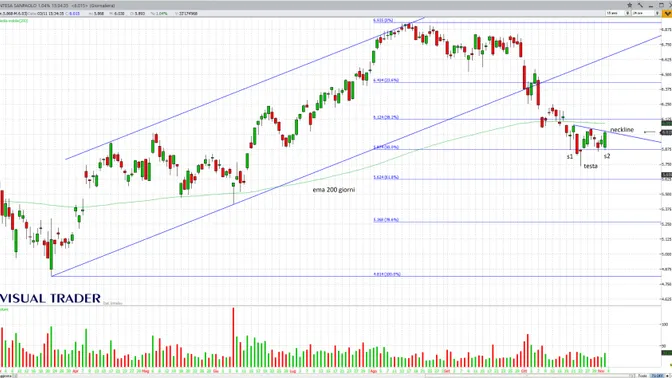
La reazione dai minimi in area 5,85-5,88 euro è costruttiva, ma non ha ancora prodotto un segnale completo di inversione. Il titolo si trova infatti sotto due riferimenti tecnici importanti:
- •
la media mobile esponenziale a 200 giorni, in area 6,09 euro;
- •
il 38,2% di ritracciamento della salita compresa tra 4,814 e 6,935 euro, calcolato a 6,124 euro.
Essendo calcolati dal minimo al massimo, i livelli di Fibonacci rappresentano supporti potenziali durante la correzione. Il titolo deve ora riconquistare stabilmente la fascia precedentemente perduta.
Sopra 6,12 euro il quadro migliorerebbe
Una chiusura sopra 6,03 euro, massimo intraday, confermerebbe il superamento della trendline di breve periodo.
Il segnale diventerebbe però più convincente soltanto con il ritorno sopra 6,09-6,12 euro, dove convergono la media a 200 giorni e il livello del 38,2%.
In questo scenario i successivi obiettivi sarebbero individuabili a:
- •
6,25 euro, precedente area di accelerazione ribassista;
- •
6,43-6,45 euro, livello del 23,6%;
- •
6,60-6,65 euro, fascia intermedia;
- •
6,935 euro, massimo principale.
Il superamento di 6,43 euro permetterebbe di considerare assorbita una parte importante della correzione iniziata dai massimi estivi.
I supporti da difendere
Sul lato opposto, il primo sostegno significativo si trova a 5,97 euro, in corrispondenza del ritracciamento del 50%.
La successiva area di supporto è compresa tra 5,85 e 5,88 euro, dove il titolo ha formato più minimi nelle ultime sedute.
Sotto questa fascia aumenterebbe il rischio di una discesa verso:
- •
5,62-5,65 euro, livello del 61,8%;
- •
5,27 euro, ritracciamento del 78,6%;
- •
4,81 euro, origine del precedente movimento rialzista.
Una chiusura sotto 5,85 euro renderebbe il quadro nuovamente fragile, nonostante i risultati superiori alle attese.
Fondamentali solidi, grafico ancora da confermare
La trimestrale conferma la forza del modello di Intesa Sanpaolo: utile record, ricavi in crescita, costi sotto controllo, qualità del credito elevata e una remunerazione degli azionisti particolarmente generosa.
Anche la nuova guidance sul margine di interesse per il 2027 rappresenta un’indicazione positiva, perché allontana il timore di un rapido ridimensionamento della redditività bancaria.
Il grafico, tuttavia, richiede ancora una conferma. Il superamento di 6,03 euro sarebbe un primo passo, ma soltanto il ritorno sopra 6,09-6,12 euro segnalerebbe un miglioramento più solido. Sotto 5,85 euro, invece, tornerebbe prevalente il rischio di una nuova gamba ribassista.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com