Mps, anche Caltagirone boccia il piano Lovaglio: cresce il fronte favorevole a Intesa
pubblicato:FGC, azionista del Monte con il 10,26%, voterà contro tutti i cinque punti straordinari dell’assemblea del 29 ottobre

Si allunga la lista dei grandi azionisti di Monte dei Paschi che, direttamente o indirettamente, stanno favorendo l’Opas promossa da Intesa Sanpaolo.
Dopo l’impegno formale di Delfin, titolare del 17,6% del capitale, e l’annuncio di Edizione, holding della famiglia Benetton con l’1,45%, arriva la decisione di FGC, la holding del gruppo Caltagirone: all’assemblea di Mps del prossimo 29 ottobre voterà contro tutti e cinque i punti della parte straordinaria.
FGC possiede il 10,26% di Mps. Il consiglio di amministrazione ha assunto la decisione all’unanimità, recependo le valutazioni del Comitato degli amministratori indipendenti e il parere del professor Giovanni Fiori.
Un altro colpo al progetto di Lovaglio
La parte straordinaria dell’assemblea comprende le operazioni attraverso le quali l’amministratore delegato Luigi Lovaglio punta a difendere l’autonomia di Mps e a costruire un nuovo polo finanziario:
- •
le offerte su Banco BPM e Banca Generali;
- •
la fusione tra Mps e Mediobanca;
- •
gli ulteriori passaggi societari necessari a realizzare il progetto.
Intesa ha posto una condizione molto netta: se gli azionisti di Mps approveranno anche soltanto una delle operazioni incompatibili con la sua offerta, l’Opas diventerà inefficace.
Di conseguenza, votare contro il piano Lovaglio equivale nella sostanza a mantenere aperta la strada all’offerta di Carlo Messina. Non significa tuttavia che FGC abbia già assunto un impegno formale ad aderire all’Opas: la bocciatura delle operazioni difensive e il conferimento delle azioni all’offerta sono due decisioni distinte.
Reuters sottolinea infatti che Caltagirone, pur opponendosi ai tre pilastri della strategia di Lovaglio, non ha ancora formalmente impegnato la propria partecipazione a favore di Intesa.
Quasi il 30% del capitale contro la difesa
Sommando le partecipazioni di Delfin, FGC ed Edizione si arriva a circa il 29,3% del capitale di Mps:
Azionista | Partecipazione |
|---|---|
Delfin | 17,60% |
FGC-Caltagirone | 10,26% |
Edizione-Benetton | 1,45% |
Totale | 29,31% |
Non tutto questo blocco è ancora legato da identici impegni formali, ma politicamente e assemblearmente il segnale è molto forte.
Le operazioni proposte da Lovaglio richiedono il voto favorevole dei due terzi del capitale presente in assemblea.
Con un fronte contrario vicino al 30%, il raggiungimento della maggioranza qualificata diventa estremamente difficile.
In termini puramente aritmetici, se tutti e tre gli azionisti votassero contro, il piano potrebbe ottenere i due terzi soltanto con una partecipazione assembleare superiore a circa l’88% del capitale e con quasi tutti gli altri soci schierati a favore.
Uno scenario teoricamente possibile, ma molto impegnativo.
La decisione di Caltagirone non determina quindi automaticamente la vittoria di Intesa, ma rende molto meno probabile l’approvazione del progetto difensivo di Mps.
Delfin ed Edizione hanno già scelto Intesa
La posizione di FGC si aggiunge a decisioni ancora più esplicite.
Delfin ha assunto l’impegno di conferire all’Opas l’intera partecipazione del 17,6% e di tenere in assemblea condotte di voto coerenti con le condizioni dell’offerta.
Il sostegno del maggiore azionista ha rappresentato un passaggio decisivo per Intesa, dopo il miglioramento della componente in contanti della proposta.
Edizione ha dichiarato l’intenzione di aderire con il proprio 1,45%, diventando azionista stabile di Intesa.
FGC compie per il momento soltanto il primo passo: boccia la strategia di Lovaglio e contribuisce a rimuovere l’ostacolo assembleare all’Opas. La decisione finale sull’adesione potrà arrivare in un secondo momento.
Il mercato sconta una crescente probabilità di successo dell’Opas
Il quadro che emerge è sempre più favorevole a Carlo Messina. Intesa ha migliorato l’offerta, ha ottenuto il sostegno del primo azionista e vede progressivamente indebolirsi il fronte sul quale Lovaglio contava per mantenere aperte tutte le alternative.
La battaglia non è però ancora conclusa. Restano da valutare:
- •
le decisioni del Ministero dell’Economia;
- •
l’orientamento di BlackRock, Norges, Vanguard e degli altri fondi;
- •
la posizione di Banco BPM, che potrebbe non votare perché parte interessata;
- •
le indicazioni dei proxy advisor;
- •
l’effettiva partecipazione all’assemblea del 29 ottobre;
- •
l’eventuale adesione formale di FGC all’offerta.
Il voto assembleare resta quindi lo snodo decisivo, ma il baricentro della partita si sta spostando rapidamente verso Intesa.
Analisi tecnica Mps: completato il doppio massimo
Anche il grafico di Mps segnala un deterioramento evidente. Dopo avere oscillato per settimane tra 11,25 e 12,10-12,15 euro, il titolo ha violato la base della figura, completando un doppio massimo.
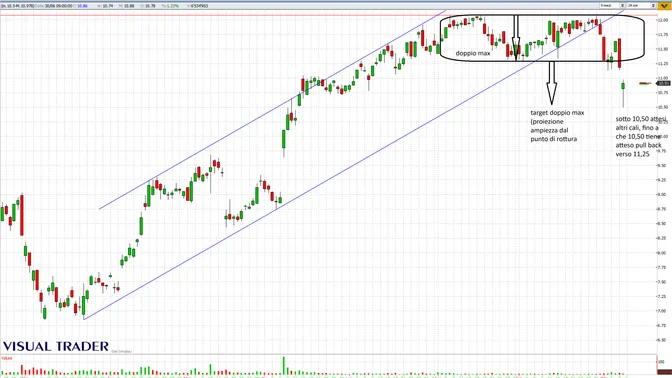
La rottura di 11,25 euro ha prodotto un’accelerazione ribassista e ha spinto le quotazioni fino a un minimo intraday vicino a 10,50 euro, area coincidente con il primo obiettivo ottenuto proiettando verso il basso l’ampiezza della formazione.
Il titolo tratta intorno a 10,90 euro, in calo di circa il 2,5%, dopo avere tentato una prima reazione dal minimo.
Possibile pullback verso 11,25 euro
La tenuta di 10,50 euro potrebbe favorire un rimbalzo tecnico verso:
- •
11-11,05 euro, prima resistenza;
- •
11,25 euro, precedente supporto e neckline del doppio massimo;
- •
11,45-11,55 euro, area necessaria per ridurre la pressione ribassista.
Un recupero fino a 11,25 euro non cancellerebbe automaticamente il segnale negativo. Potrebbe trattarsi del classico pullback verso il livello appena violato, seguito da una nuova fase discendente.
Per neutralizzare il doppio massimo servirebbe il ritorno stabile sopra 11,50-11,60 euro; il segnale verrebbe invalidato in modo completo soltanto con il superamento dei massimi di area 12,10-12,15 euro.
Sotto 10,50 euro aumenterebbero i rischi
Una chiusura confermata sotto 10,50 euro segnalerebbe che l’obiettivo minimo del doppio massimo non è sufficiente a contenere le vendite.
In quel caso i riferimenti successivi sarebbero individuabili a:
- •
10,20-10,25 euro;
- •
9,95-10 euro;
- •
9,70-9,75 euro.
La debolezza del titolo riflette sia il deterioramento generale del settore bancario sia l’incertezza sul valore finale dell’operazione.
L’Opas di Intesa appare politicamente e assemblearmente sempre più solida, ma per gli azionisti Mps il mercato deve ancora valutare rapporto di concambio, componente in contanti ed evoluzione delle quotazioni di Intesa.
Il segnale proveniente da FGC è comunque difficile da sottovalutare: Caltagirone non ha ancora annunciato l’adesione all’Opas, ma ha scelto di votare contro il piano che potrebbe farla decadere. Nella partita del 29 ottobre, questo equivale a un vantaggio sostanziale per Carlo Messina.
Il prezzo teorico di Mps dipende ormai soprattutto da Intesa
Il prezzo teorico di Mps dipende ormai soprattutto da Intesa, perché l’offerta riconosce per ogni azione Mps:
1,6 x prezzo Intesa + 1,25 euro
Quindi 10,50 euro è un supporto credibile, ma non un pavimento garantito. I termini aggiornati dell’Opas sono ufficialmente 1,6 azioni Intesa più 1,25 euro in contanti.
Tre scenari possibili
1. Opas sempre più probabile e Intesa stabile
Mps dovrebbe gravitare intorno al valore del corrispettivo. In questo scenario la fascia 10,30-10,60 euro potrebbe contenere il ribasso. Un ritorno sopra 11-11,25 euro dipenderebbe principalmente da un recupero di Intesa o da un’ulteriore riduzione dello spread.
2. Opas confermata, ma Intesa continua a scendere
Mps scenderebbe quasi meccanicamente. Ogni ribasso di 1 euro di Intesa sottrae 1,60 euro al valore teorico di Mps. Se Intesa scendesse a 5,50 euro, il corrispettivo varrebbe appena 10,05 euro; con Intesa a 5 euro, 9,25 euro.
L’offerta protegge quindi Mps dal rischio specifico, ma non dal rischio di mercato trasferito attraverso le azioni Intesa.
3. L’offerta decade
È lo scenario più negativo. Intesa ha dichiarato che non rinuncerà alle condizioni e farà decadere l’Opas se l’assemblea Mps approverà le operazioni incompatibili previste dal piano Lovaglio.
Senza l’ancoraggio dell’offerta, Mps potrebbe tornare verso il prezzo “indisturbato” precedente all’annuncio. L’offerta iniziale valorizzava il titolo 10,091 euro con un premio del 12,5%, implicando un prezzo precedente vicino a 8,97 euro.
Area 8,90-9 euro rappresenta pertanto un riferimento teorico in caso di fallimento dell’operazione, non un obiettivo automatico. Con un forte deterioramento del mercato bancario, non sarebbe impossibile vedere anche 8-8,50 euro.
Lettura tecnica
La rottura di 11,25 euro ha completato il doppio massimo e il primo obiettivo in area 10,50 euro è già stato raggiunto.
- •
Sopra 10,50: possibile pullback verso 11-11,25 euro.
- •
Sotto 10,50: spazio verso 10,20 e 9,90-10 euro.
- •
Sotto 9,90: diventerebbe plausibile il test di 9-9,25 euro.
- •
Il ritorno sopra 11,25-11,50 ridurrebbe invece il rischio tecnico.
In sintesi, con l’Opas in piedi e Intesa intorno a 6 euro, 10,30-10,50 è la fascia teoricamente più difendibile. Mps potrebbe però scendere verso 10 euro se Intesa perdesse ancora terreno e verso 9 euro se l’offerta venisse meno. L’Opas non crea un pavimento fisso: crea un valore mobile legato per l’80-90% all’andamento di Intesa.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a https://buy.stripe.com/9B63cugAx4Ycc7xdsj53O3n