SpaceX vola con AI e Starlink, Musk apre alla fusione con Tesla: opportunità o gigantesco trasferimento di rischio?
pubblicato:I ricavi trimestrali di SpaceX salgono del 161% a 14,58 miliardi di dollari e l’utile netto raggiunge 4,4 miliardi, ma gli investimenti arrivano a 19,6 miliardi

SpaceX ha pubblicato risultati molto superiori alle attese
SpaceX ha pubblicato risultati molto superiori alle attese e, contemporaneamente, Elon Musk ha confermato per la prima volta l’esistenza di discussioni formali su una possibile fusione con Tesla.
Musk ha definito l’integrazione «una buona idea», precisando però di non partecipare direttamente alle trattative a causa del proprio conflitto d’interessi.
Le valutazioni sono affidate a comitati speciali costituiti all’interno delle due società e un’eventuale operazione dovrebbe infine essere approvata dagli azionisti.
L’apertura di Musk ha sostenuto le azioni SpaceX nelle contrattazioni after-hours e riacceso l’interesse per Tesla, ma la prospettiva di una fusione presenta implicazioni industriali e finanziarie molto più complesse di quanto suggerisca la reazione iniziale del mercato.
SpaceX cambia natura: l’intelligenza artificiale supera il tradizionale business spaziale
Nel terzo trimestre SpaceX ha registrato ricavi per 14,58 miliardi di dollari, in crescita del 161% rispetto allo stesso periodo dell’anno precedente.
Il dato più rilevante riguarda l’intelligenza artificiale: i ricavi collegati al comparto sono aumentati di quasi dieci volte, raggiungendo 7,56 miliardi di dollari. Rappresentano quindi oltre la metà del fatturato trimestrale complessivo.
La parte principale di questi ricavi non deriva ancora da modelli proprietari, ma dalla capacità di calcolo affittata a sviluppatori e grandi società tecnologiche, tra cui Anthropic, Google e Reflection AI.
SpaceX sta quindi assumendo sempre più le caratteristiche di un operatore cloud e infrastrutturale, accanto alle tradizionali attività satellitari e di lancio.
La società ha chiuso il trimestre con un utile netto di 4,4 miliardi di dollari, contro la perdita di 1,1 miliardi registrata un anno prima e una previsione degli analisti limitata a 1,57 miliardi. L’utile rettificato per azione, pari a 45 centesimi, ha più che triplicato i 13 centesimi attesi.
Sono numeri che dimostrano come gli investimenti nell’AI abbiano iniziato a generare ricavi e utili molto prima di quanto ipotizzato da una parte del mercato.
Investimenti enormi: l’AI assorbe l’84% del capex
La crescita presenta però un costo estremamente elevato. Le spese in conto capitale sono quasi triplicate, raggiungendo 19,6 miliardi di dollari nel trimestre.
Di questi, 16,4 miliardi, circa l’84% del totale, sono stati destinati all’infrastruttura per l’intelligenza artificiale. Per il quarto trimestre SpaceX prevede investimenti compresi tra 35 e 40 miliardi di dollari.
Il rapporto fra fatturato trimestrale e investimenti programmati rende evidente la dimensione della scommessa.
SpaceX sta anticipando enormi quantità di capitale sulla convinzione che la domanda di capacità di calcolo continuerà ad aumentare rapidamente.
Il primo utile dell’unità AI è incoraggiante, ma non elimina i rischi:
- •
l’infrastruttura richiederà investimenti continui;
- •
l’aumento dei tassi rende più costoso il finanziamento;
- •
la capacità deve essere utilizzata a livelli elevati per produrre rendimenti adeguati;
- •
la concorrenza con i grandi operatori cloud rimane intensa;
- •
eventuali ritardi nella costruzione dei data center possono comprimere rapidamente la redditività.
Starlink cresce, ma diminuisce il ricavo per abbonato
Starlink ha raggiunto 13,6 milioni di abbonati, superando nettamente i 12,19 milioni stimati dagli analisti.
La crescita deriva dall’espansione geografica e dall’aumento dei servizi destinati a imprese, aviazione, navigazione e governi.
L’espansione nei mercati meno ricchi sta però riducendo il ricavo medio mensile per cliente, sceso dai 99 dollari del 2023 a 69 dollari.
Il dato non è necessariamente negativo: prezzi più bassi possono ampliare il mercato raggiungibile e migliorare l’utilizzo della rete. Significa tuttavia che la crescita degli abbonati non si traduce automaticamente in un aumento proporzionale dei ricavi.
Per sostenere la redditività, SpaceX dovrà continuare a ridurre i costi di lancio e ad aumentare capacità e durata operativa dei satelliti.
Starship rimane il principale rischio industriale
Il progetto Starship resta essenziale per l’intero piano. Il nuovo sistema dovrebbe consentire di portare in orbita satelliti più grandi, aumentare la capacità della rete Starlink e, in prospettiva, realizzare infrastrutture orbitali dedicate all’elaborazione dei dati.
Il recente volo di prova orbitale ha permesso il dispiegamento di alcuni satelliti, ma si è concluso anticipatamente per un problema al motore. Starship non è ancora entrata in servizio commerciale regolare.
La possibilità di rendere il sistema affidabile e pienamente riutilizzabile determinerà quindi una parte importante dei costi futuri.
Senza una forte riduzione del costo per chilogrammo portato in orbita, le ambizioni su Starlink e sull’elaborazione orbitale dei dati risulterebbero molto più difficili da sostenere.
L’obiettivo di mille miliardi va trattato con estrema cautela
Musk ha ipotizzato ricavi ricorrenti annualizzati compresi tra 500 e 1.000 miliardi di dollari entro la fine del 2027. Si tratta di un’ambizione straordinariamente aggressiva, non di una previsione consolidata.
Il direttore finanziario Bret Johnsen ha indicato un obiettivo molto più vicino e verificabile: circa 100 miliardi di dollari di ricavi ricorrenti annualizzati entro la fine del 2026.
Per passare da 100 miliardi a una fascia compresa tra 500 e 1.000 miliardi in appena un anno sarebbe necessaria una crescita compresa tra cinque e dieci volte.
Anche considerando la velocità di sviluppo dell’AI, il traguardo presuppone un’espansione eccezionale della capacità e della domanda.
Il mercato farà bene quindi a distinguere i risultati già ottenuti dalle proiezioni aspirazionali di Musk.
Perché la fusione potrebbe favorire Tesla
L’unione potrebbe creare un gruppo integrato attivo in automobili, robotica, intelligenza artificiale, data center, connettività satellitare, social network e attività spaziali.
Per Tesla i principali vantaggi sarebbero:
- •
accesso diretto alla capacità informatica di SpaceX;
- •
integrazione fra AI, robotica, guida autonoma e connettività satellitare;
- •
maggiore diversificazione rispetto al settore automobilistico;
- •
possibilità di utilizzare Starlink per veicoli, robotaxi e infrastrutture energetiche;
- •
partecipazione alla crescita dei ricavi cloud e satellitari.
La fusione trasformerebbe Tesla da produttore automobilistico e tecnologico in una piattaforma molto più ampia costruita intorno alle attività di Musk.
I rischi per gli azionisti Tesla
La stessa operazione potrebbe però trasferire su Tesla una parte consistente dei rischi finanziari di SpaceX.
Gli investimenti previsti sono enormi e la crescita delle attività AI, Starlink e Starship richiederà ancora molto capitale. Tesla potrebbe diventare una fonte di liquidità o una piattaforma attraverso la quale finanziare progetti con orizzonti temporali più lunghi.
I rischi principali riguardano:
- •
il rapporto di concambio e la valutazione attribuita alle due società;
- •
la possibile diluizione degli azionisti Tesla;
- •
il trasferimento di capitale verso attività molto intensive;
- •
l’aumento della complessità societaria;
- •
il possibile sconto da conglomerato;
- •
i conflitti d’interesse derivanti dal controllo esercitato da Musk su entrambe le parti.
La costituzione di comitati indipendenti è quindi indispensabile, ma il vero test sarà rappresentato dalle condizioni economiche dell’operazione. Una fusione può essere industrialmente affascinante e contemporaneamente penalizzante per una delle due categorie di azionisti.
Tesla: rimbalzo ancora inserito nella struttura correttiva
Il grafico di Tesla mostra un recupero da area 305-310 dollari, coincidente con il 50% di ritracciamento del rialzo sviluppato dai minimi del 2023 ai massimi prossimi a 500 dollari.
La reazione ha riportato il titolo verso 368 dollari, ma non ha ancora modificato il quadro di fondo. I prezzi rimangono infatti all’interno di un canale discendente costruito dal massimo e si confrontano con le medie mobili settimanali.
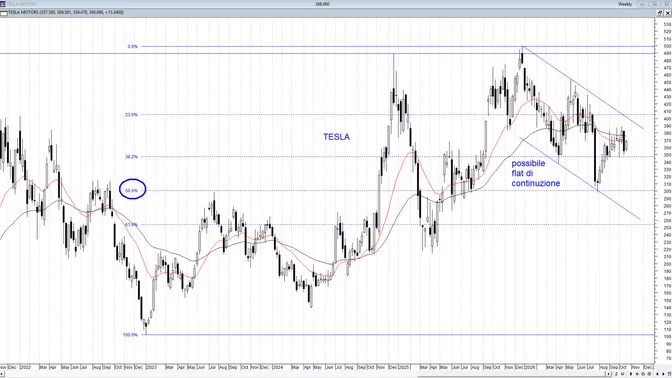
Le oscillazioni più recenti potrebbero rappresentare una flat di continuazione, cioè una pausa laterale destinata a precedere una nuova salita. Questa interpretazione diverrebe credibile se Tesla dovesse superare la trendline ribassista e le resistenze collocate tra 390 e 405 dollari.
Un breakout confermato sopra 405 dollari aprirebbe spazio verso:
- •
430-440 dollari;
- •
490-500 dollari, area dei massimi storici.
Sul lato opposto, la prima area da difendere si colloca tra 350 e 355 dollari. La sua violazione riporterebbe l’attenzione verso:
- •
305-310 dollari, supporto decisivo;
- •
255-260 dollari, coincidente con il 61,8% di ritracciamento e possibile obiettivo in caso di completamento della struttura ribassista.
Conti eccezionali, fusione ancora tutta da valutare
SpaceX ha presentato numeri molto forti: crescita dei ricavi, primo utile, sviluppo dell’AI e abbonati Starlink superiori alle attese. Allo stesso tempo, il capex mostra che il gruppo sta effettuando una delle più grandi scommesse infrastrutturali della storia tecnologica.
La fusione con Tesla avrebbe una logica industriale, ma il giudizio finanziario dipenderà interamente da valutazioni, rapporto di concambio, governance e distribuzione degli investimenti.
Il mercato può festeggiare l’ipotesi, ma agli azionisti Tesla non basta sapere che l’unione creerebbe un gruppo più grande. Devono sapere quanto pagherebbero SpaceX e quanta parte dei suoi rischi finanziari finirebbe nei loro portafogli.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…