3BTL, un hammer sul supporto chiave: primo segnale di reazione per i BTP
pubblicato:Per parlare di inversione per il Wisdomtree Btp 10y 3x Daily Leveraged (3BTL) serviranno conferme sopra 109-111

3BTL, l’ETF che replica con leva giornaliera tripla l’andamento dei BTP decennali, ha disegnato sul grafico settimanale una candela con caratteristiche assimilabili a un hammer in corrispondenza di un supporto tecnico particolarmente importante.
Durante la settimana i prezzi sono scesi fino a 104,30, avvicinandosi al 61,8% di ritracciamento del rialzo sviluppato dal minimo di settembre 2022, per poi recuperare e terminare a 106,71. Il minimo è stato quindi respinto, lasciando sul grafico una lunga ombra inferiore.
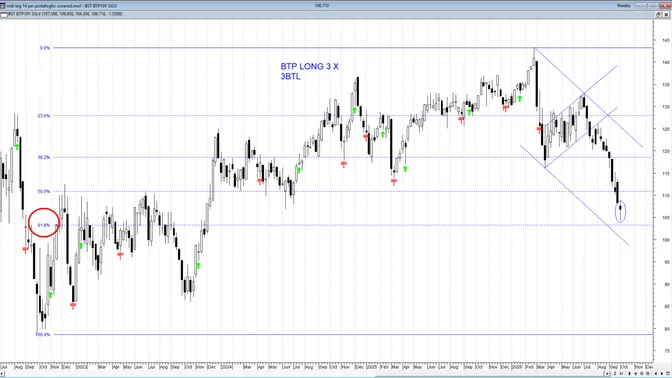
Il segnale suggerisce che, almeno per il momento, in area 103-105 è tornato l’interesse degli acquirenti. Non basta, tuttavia, per dichiarare conclusa la tendenza ribassista: un hammer acquista rilevanza soprattutto quando viene seguito dalla rottura del suo massimo.
La discesa dei bond è stata globale
Il tema centrale della settimana è stato il rapido aumento dei rendimenti dei titoli di Stato. La vendita delle obbligazioni ha assunto dimensioni globali, coinvolgendo Treasury statunitensi, Bund tedeschi, Gilt britannici e titoli governativi giapponesi.
La risalita del costo del denaro a lungo termine penalizza il mercato azionario e obbligazionario attraverso diversi canali:
- •
aumenta il costo del finanziamento per imprese e famiglie;
- •
riduce il valore attuale degli utili futuri;
- •
rende le obbligazioni di nuova emissione più competitive rispetto alle azioni;
- •
accresce il rischio di rallentamento dell’economia;
- •
provoca perdite sui portafogli che detengono titoli obbligazionari emessi quando i rendimenti erano più bassi.
Il movimento è stato amplificato dall’aumento del petrolio e dal timore che il rincaro dell’energia possa trasferirsi sull’inflazione, costringendo le banche centrali a mantenere una politica monetaria restrittiva o persino a intervenire nuovamente sui tassi.
Inflazione e crescita complicano le scelte delle banche centrali
I dati pubblicati durante la settimana hanno confermato una nuova accelerazione dei prezzi. L’inflazione dell’Eurozona è salita al 3,8% annuo a settembre, mentre in Italia ha raggiunto il 4,2%, dal 3,3% di agosto, superando il 3,8% previsto dal mercato.
La combinazione tra inflazione elevata e crescita economica ancora positiva rappresenta uno scenario difficile per i mercati. Dati macroeconomici solidi sostengono gli utili societari, ma riducono contemporaneamente lo spazio a disposizione delle banche centrali per allentare la politica monetaria.
A settembre il PMI manifatturiero dell’Eurozona è salito a 52,9 punti, il valore più elevato dal maggio 2022.
Negli Stati Uniti l’ISM manifatturiero è rimasto in territorio espansivo a 54,5 punti, mentre le richieste settimanali di sussidi di disoccupazione si sono mantenute su livelli contenuti.
Il dato sul lavoro americano fa scattare il rimbalzo
Il clima è migliorato venerdì dopo la pubblicazione del rapporto sull’occupazione statunitense. A settembre sono stati creati soltanto 29.000 nuovi posti di lavoro, contro i 90.000 attesi.
Il dato ha ridotto la probabilità attribuita dal mercato a un nuovo rialzo dei tassi da parte della Federal Reserve già in ottobre. I rendimenti obbligazionari sono così scesi e i listini azionari hanno recuperato parte delle perdite.
Il rendimento del Bund decennale è diminuito venerdì di oltre 6 punti base, al 3,454%, mentre il petrolio ha perso circa 3 dollari al barile. Lo STOXX Europe 600 ha recuperato lo 0,8%, pur terminando la settimana in territorio negativo.
Anche il mercato obbligazionario italiano ha beneficiato del miglioramento finale. Lo spread BTP-Bund è sceso da 126 a 114,6 punti base, mentre il rendimento del decennale italiano è diminuito di 8,6 punti base, al 4,60%.
La reazione di 3BTL dimostra quindi quanto il comparto obbligazionario sia diventato sensibile a qualsiasi dato capace di modificare le aspettative sui tassi.
Analisi tecnica: la conferma passa da 108,80-111
Il minimo settimanale a 104,30 è stato registrato poco sopra il ritracciamento del 61,8%, collocato approssimativamente in area 103-104. La tenuta di questa fascia mantiene aperta la possibilità di un recupero.
Il primo segnale di conferma arriverebbe con il superamento del massimo dell’hammer, a 108,83. Sopra questa soglia i prezzi potrebbero raggiungere il ritracciamento del 50%, passante in area 110,50-111.
Il recupero di quest’ultima resistenza rafforzerebbe il segnale e permetterebbe di ipotizzare un’estensione verso:
- •
113-114, prima area di ostacolo intermedia;
- •
118-119, coincidente con il ritracciamento del 38,2% e con una precedente zona di supporto;
- •
121-122, dove transita il lato superiore del canale ribassista.
Il quadro di fondo rimarrebbe comunque fragile fino alla rottura del canale discendente sviluppato dal massimo di marzo.
Sul lato opposto, una nuova discesa sotto 104-103 annullerebbe il tentativo di reazione e aprirebbe spazio verso 100, con obiettivi successivi individuabili in area 95 e 90.
Un segnale interessante, ma non ancora un’inversione
L’hammer settimanale rappresenta un primo segnale costruttivo perché compare su un supporto di lungo periodo e dopo una discesa molto estesa. La sua affidabilità dipenderà però dalla capacità dei prezzi di superare 108,80 e soprattutto di recuperare stabilmente area 110,50-111.
La candela segnala che i venditori hanno incontrato una reazione, non che il ribasso sia necessariamente terminato. Se petrolio e rendimenti riprendessero a salire, la pressione sui BTP potrebbe tornare rapidamente.
Occorre inoltre ricordare che 3BTL è uno strumento a leva giornaliera tripla: su periodi prolungati la sua performance può divergere sensibilmente da tre volte quella del BTP sottostante per effetto del ribilanciamento quotidiano e della volatilità.
Livelli tecnici e dimensionamento della posizione richiedono quindi una gestione particolarmente prudente.
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a https://buy.stripe.com/9B63cugAx4Ycc7xdsj53O3n