Debito italiano sotto esame: il BTP arriva al supporto decisivo
pubblicato:Il Tesoro dovrà collocare fino a 145 miliardi entro fine anno, mentre il rialzo globale dei rendimenti rende più costoso rifinanziare il debito

Debito italiano, arriva la prova dei mercati: BTP vicino a un supporto decisivo
Il conto alla rovescia per l’Italia è iniziato in un mercato globale che non fa più sconti sui titoli di Stato. «Quando un Paese perde il controllo del debito non sceglie più, subisce», ha avvertito il ministro dell’Economia Giancarlo Giorgetti.
Il monito arriva alla vigilia di un quarto trimestre particolarmente impegnativo. Il Dipartimento del Tesoro dovrà infatti gestire esigenze di finanziamento lordo comprese tra 95 e 106 miliardi di euro, in un momento nel quale i rendimenti obbligazionari stanno salendo in tutte le principali economie.
Considerando anche il rinnovo tecnico dei Bot a brevissima scadenza, compreso mediamente tra 13 e 15 miliardi al mese, il volume complessivo delle emissioni da gestire entro il 31 dicembre potrebbe raggiungere 135-145 miliardi di euro.
Il problema, quindi, non riguarda soltanto la quantità di debito da collocare. Riguarda soprattutto il prezzo che il mercato chiederà per assorbirlo.
Tra scadenze e nuovo deficit, il Tesoro cerca fino a 145 miliardi
L’architettura del fabbisogno italiano poggia su tre componenti principali. La prima riguarda il rinnovo dei titoli a medio e lungo termine: BTP, CCTeu e obbligazioni indicizzate in scadenza da qui alla fine dell’anno richiederanno un rifinanziamento strutturale stimato tra 50 e 55 miliardi di euro.
Il Tesoro dovrà inoltre finanziare il nuovo disavanzo prodotto dalla gestione corrente.
L’ultimo trimestre è tradizionalmente caratterizzato da importanti uscite di cassa, legate alle tredicesime, ai contratti della Pubblica amministrazione e ai pagamenti nei confronti dei fornitori.
Dopo i picchi registrati nella prima parte dell’anno, le entrate tributarie estive hanno offerto un certo margine di respiro.
A luglio la Pubblica amministrazione ha prodotto un avanzo superiore a 16 miliardi di euro, mentre il saldo statale indicato dal ministero dell’Economia è risultato positivo per 13,4 miliardi.
Questo miglioramento dovrebbe aiutare il governo a mantenere il deficit annuale sotto il 3% del Pil, ma non modifica il problema strutturale: l’Italia deve rifinanziare uno stock di debito molto elevato in una fase nella quale il costo del denaro sta aumentando.
Secondo le stime di Citi, la spesa annuale per interessi potrebbe collocarsi in una forbice compresa tra 90 e 110 miliardi di euro.
Perché lo spread non racconta tutto il rischio
Il rendimento del BTP decennale si muove intorno al 4,5%, mentre lo spread rispetto al Bund è tornato sopra i 90 punti base. Il differenziale rimane molto lontano dai livelli raggiunti durante le precedenti crisi del debito sovrano, ma questa apparente tranquillità non deve trarre in inganno.
Lo spread misura infatti la differenza tra il rendimento italiano e quello tedesco.
Se i rendimenti salgono contemporaneamente in tutta l’Eurozona, il differenziale può rimanere relativamente contenuto anche mentre il costo assoluto del finanziamento aumenta sensibilmente.
Per il bilancio pubblico italiano conta soprattutto il rendimento pagato sulle nuove emissioni. Un BTP collocato al 4,5% costa allo Stato molto più di un titolo emesso all’1% o al 2%, anche se lo spread non segnala una crisi specificamente italiana.
Per ora, quindi, il mercato sta trattando il fenomeno soprattutto come una crisi globale delle obbligazioni, non come una crisi di fiducia isolata sull’Italia.
Il rischio aumenterebbe se alla salita generalizzata dei rendimenti si aggiungesse anche un rapido allargamento dello spread.
Banche e risparmio privato diventano decisivi
In questo contesto assumono particolare importanza i rapporti tra il Tesoro e gli istituti bancari italiani. Mantenere una base stabile di investitori domestici può ridurre la vulnerabilità del debito pubblico alle decisioni dei grandi fondi internazionali.
Un ruolo centrale sarà svolto anche dal risparmio delle famiglie. La nuova emissione della famiglia BTP Valore, prevista dal 19 al 23 ottobre, punta a raccogliere tra 15 e 20 miliardi di euro.
Una domanda elevata da parte degli investitori retail permetterebbe al Tesoro di affrontare con maggiore tranquillità il rifinanziamento di fine anno. Tuttavia, il ricorso al risparmio interno non elimina il costo crescente del debito: trasferisce semplicemente una quota maggiore dei titoli nelle mani di investitori domestici.
La tenuta della domanda bancaria e retail sarà quindi uno degli elementi da osservare, insieme ai risultati delle prossime aste e al rapporto tra ammontare richiesto e titoli offerti.
Il Treasury al 5,2% alza il costo del denaro anche in Europa
La pressione su BTP e Bund deve essere letta anche alla luce del rendimento del Treasury statunitense decennale, salito fino al 5,2%.
Un titolo considerato privo di rischio che offre un rendimento così elevato aumenta la concorrenza per il capitale globale e costringe anche gli altri emittenti sovrani a riconoscere rendimenti più generosi.
La Germania subisce soprattutto l’aumento generalizzato dei tassi e del premio a termine, come mostra la rottura dei supporti di lungo periodo da parte del Bund future.
Per l’Italia si aggiunge invece il rischio legato all’elevato debito pubblico e alle consistenti necessità di rifinanziamento: il Tesoro deve quindi confrontarsi contemporaneamente con il rialzo del tasso globale privo di rischio e con il premio richiesto specificamente per il rischio-Paese.
Per questo lo spread BTP-Bund può restare relativamente contenuto mentre i rendimenti assoluti di entrambi salgono: non è necessario un allargamento violento dello spread perché il costo del debito italiano aumenti in misura significativa.
Se il Treasury dovesse stabilizzarsi sopra il 5% o spingersi ancora più in alto, la pressione sui bond europei potrebbe proseguire, rendendo più difficile sia il rifinanziamento italiano sia l’azione della BCE.
Il Bund rompe una tendenza rialzista durata oltre trent’anni
Il grafico mensile del Bund future mostra la portata del cambiamento in corso. I prezzi hanno violato la linea crescente che accompagnava il mercato obbligazionario tedesco dalla metà degli anni Novanta.
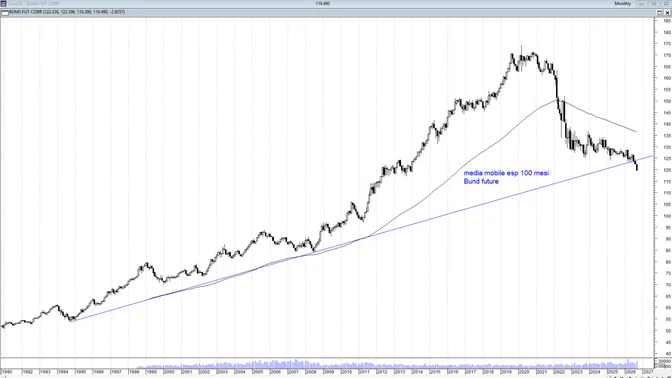
La discesa sotto questa trendline e sotto la media mobile esponenziale a 100 mesi rappresenta un segnale strutturale. Poiché prezzo e rendimento si muovono in direzioni opposte, il cedimento del future segnala che il mercato sta richiedendo rendimenti più elevati anche alla Germania.
Questo passaggio è fondamentale per interpretare correttamente la situazione italiana: la pressione non nasce soltanto dalla fragilità dei conti pubblici nazionali, ma da un processo globale di rivalutazione del rischio obbligazionario.
Il Bund future è sceso verso 119-120 punti. Finché resterà sotto l’area 124-126, il quadro di lungo periodo rimarrà fragile e il rischio di un ulteriore aumento dei rendimenti tedeschi resterà elevato.
BTP future sul bordo inferiore del canale
Il quadro tecnico del BTP future appare altrettanto delicato. Dopo avere raggiunto nel 2025-2026 la parte superiore del canale rialzista avviato dai minimi del 2022, i prezzi hanno invertito la direzione e sono scesi rapidamente verso la base della struttura.
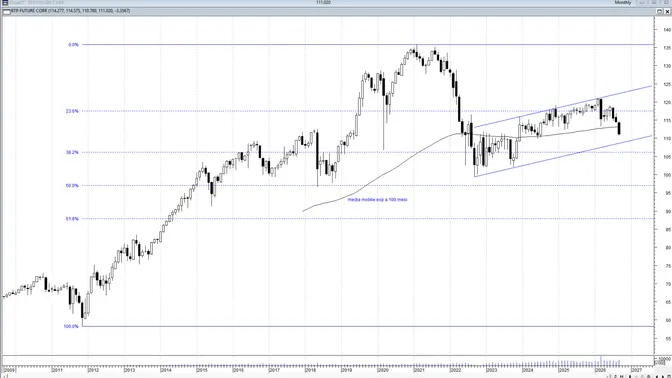
Il future si trova ora intorno a 111 punti, a ridosso del lato inferiore del canale crescente e sotto la media mobile esponenziale a 100 mesi.
L’area 110-111 costituisce pertanto un supporto di grande importanza. Una sua tenuta potrebbe favorire un rimbalzo verso 114-115 e, successivamente, verso 117-118 punti.
Una chiusura mensile sotto 110, invece, completerebbe la violazione del canale e fornirebbe un segnale ribassista di lungo periodo. In questo scenario, i possibili obiettivi successivi si collocherebbero in area:
- •
106-107 punti, in corrispondenza del ritracciamento del 38,2%;
- •
100 punti, livello psicologico e ritracciamento del 50%;
- •
89-90 punti, obiettivo più estremo coincidente con il ritracciamento del 61,8%.
Una discesa del BTP future verso questi livelli corrisponderebbe a un ulteriore e sensibile aumento dei rendimenti.
La vera soglia di allarme
La situazione non equivale ancora a una nuova crisi del debito sovrano. Lo spread rimane relativamente contenuto, il deficit potrebbe restare sotto il 3% e il Tesoro dispone di una base domestica di investitori più ampia rispetto al passato.
Tuttavia, l’equilibrio è diventato più fragile. I segnali da monitorare saranno soprattutto quattro:
- •
l’esito delle prossime aste e il livello della domanda;
- •
la capacità del BTP future di difendere 110-111 punti;
- •
l’eventuale ampliamento dello spread oltre 100-110 punti base;
- •
il successo dell’emissione retail prevista in ottobre.
La rottura contemporanea del supporto sul BTP future e dell’area di contenimento dello spread indicherebbe che la pressione globale sui bond sta iniziando a trasformarsi in un problema specificamente italiano.
Per il momento il mercato non sta dicendo che l’Italia ha perso l’accesso al credito. Sta però avvertendo che rifinanziare il debito sarà più costoso e che il margine per errori di politica fiscale si sta restringendo rapidamente.