Meta accelera sull’AI, ma il conto sale: fino a 145 miliardi di capex e free cash flow negativo
pubblicato:Muse supera 10 milioni di account in sei settimane e i ricavi trimestrali battono le attese, sostenendo il titolo nell’after-hours

Il titolo di Meta Platforms Inc. (META) registra un forte rialzo nelle contrattazioni after-hours. Dopo la chiusura ufficiale del mercato del 21 ottobre 2026 a quota 697,52 USD (+0,47%), il prezzo delle azioni è balzato nell'after hours fino a toccare picchi superiori ai 724,00 USD, trainato dalla pubblicazione di risultati finanziari del terzo trimestre superiori alle attese degli analisti
Sintesi dei Risultati Finanziari (Q3 2026)
La spinta al titolo è arrivata direttamente dal rilascio del report sugli utili del terzo trimestre:
- •
Utili per Azione (EPS): Balzati a 3,83 USD per azione diluita, un netto incremento rispetto agli 1,05 USD registrati nello stesso periodo dell'anno precedente.
- •
Fatturato: In forte aumento, battendo le stime del mercato
La corsa all’intelligenza artificiale di Meta continua ad accelerare
La corsa all’intelligenza artificiale di Meta continua ad accelerare, ma richiede quantità crescenti di capitale.
Il gruppo ha pubblicato ricavi superiori alle attese, fornito una previsione favorevole per il quarto trimestre e comunicato una rapida diffusione di Muse, il nuovo assistente AI destinato ai consumatori.
Il mercato ha premiato i risultati con un rialzo superiore al 4% nelle contrattazioni after-hours.
Accanto alla crescita, tuttavia, emergono tre elementi da non sottovalutare: il forte aumento degli investimenti, il passaggio del free cash flow in territorio negativo e la creazione di una nuova categoria di azioni senza diritto di voto.
Meta sta dimostrando di poter finanziare la propria espansione attraverso un core business pubblicitario ancora molto redditizio. La domanda decisiva è quanto capitale dovrà assorbire l’AI prima di iniziare a produrre ritorni proporzionati alle somme investite.
Ricavi superiori alle attese
Nel trimestre terminato il 30 settembre Meta ha realizzato ricavi per 64,60 miliardi di dollari, contro i 63,37 miliardi previsti dal consenso LSEG. Il dato supera le stime di circa 1,23 miliardi, pari a quasi il 2%.
Per il quarto trimestre la società prevede ricavi compresi tra 73 e 76 miliardi di dollari. Il punto medio della forchetta, 74,5 miliardi, risulta superiore di circa l’1% rispetto ai 73,73 miliardi attesi dagli analisti.
La parte principale del fatturato continua a provenire dalla pubblicità. L’intelligenza artificiale contribuisce già indirettamente migliorando il targeting, la selezione dei contenuti e il coinvolgimento degli utenti su Facebook, Instagram, Reels e Threads.
Questo è il principale vantaggio di Meta rispetto a molte società impegnate nell’AI: il gruppo dispone già di una piattaforma globale sulla quale applicare immediatamente i nuovi sistemi, senza dover attendere la costruzione da zero di un modello di monetizzazione.
Muse supera 10 milioni di account
Secondo Mark Zuckerberg, oltre 10 milioni di persone negli Stati Uniti e in Canada hanno creato un account Muse nelle prime sei settimane dal lancio.
Il dato indica una partenza molto rapida, ma non permette ancora di misurare il successo economico del prodotto. Il numero di account creati non coincide necessariamente con gli utenti attivi, la frequenza di utilizzo, il tasso di permanenza o la disponibilità a pagare.
Zuckerberg ritiene che Muse possa arrivare a servire miliardi di persone e generare un ricavo per utente superiore a quello medio attualmente ottenuto da Meta.
Per raggiungere tale obiettivo, il gruppo dovrà però trasformare la curiosità iniziale in utilizzo ricorrente e individuare forme di monetizzazione compatibili con la tutela dei dati personali.
Le possibilità comprendono abbonamenti, servizi premium, commercio elettronico, pubblicità e integrazione con le attività delle imprese. Proprio la quantità di informazioni necessaria per costruire un assistente personale efficace rende però particolarmente delicati i temi della privacy e della sicurezza.
Capex tra 135 e 145 miliardi
Meta ha ristretto la previsione annuale degli investimenti a 135-145 miliardi di dollari, rispetto al precedente intervallo di 130-145 miliardi.
La parte superiore non cambia, ma l’aumento del limite inferiore indica che una quota maggiore della spesa è ormai considerata necessaria e difficilmente rinviabile.
I fondi vengono destinati soprattutto a chip avanzati, data center, reti elettriche e infrastrutture informatiche.
Il cambio di passo emerge chiaramente dal flusso di cassa. Nel terzo trimestre Meta ha registrato un free cash flow negativo per 2,12 miliardi di dollari, contro un valore positivo di 10,63 miliardi nello stesso periodo dell’anno precedente.
Il peggioramento su base annua è quindi pari a circa 12,75 miliardi di dollari. Il core business rimane solido, ma l’AI sta assorbendo tutta la cassa generata e richiede risorse aggiuntive.
Non è necessariamente un segnale negativo: un’azienda può ridurre temporaneamente il free cash flow per finanziare investimenti ad alto rendimento.
Diventa però un problema se la capacità installata cresce più rapidamente della domanda o se i ritorni impiegano più tempo del previsto a manifestarsi.
La Classe C non raccoglie immediatamente nuovo capitale
Meta emetterà nel gennaio 2027 una nuova categoria di azioni ordinarie di Classe C senza diritto di voto, con un effetto equivalente a un frazionamento due per uno.
È importante chiarire che l’assegnazione iniziale non raccoglie automaticamente denaro.
Se le nuove azioni vengono distribuite agli azionisti esistenti come in uno split, il valore economico complessivo della loro partecipazione resta teoricamente invariato.
La nuova classe crea però una valuta azionaria che Meta potrà successivamente utilizzare per:
- •
finanziare acquisizioni;
- •
remunerare dipendenti e dirigenti;
- •
trattenere specialisti dell’intelligenza artificiale;
- •
raccogliere nuovo capitale;
- •
concludere operazioni senza attribuire nuovi diritti di voto.
Il vantaggio per Zuckerberg è evidente: Meta potrà emettere azioni e aumentare il numero dei soci senza ridurre in misura corrispondente il suo controllo sulla società.
Per gli azionisti il rischio è rappresentato dalla possibile diluizione economica futura.
Ogni nuova emissione destinata ad acquisizioni o compensi aumenta il numero di azioni tra le quali devono essere distribuiti utili e flussi di cassa, pur non modificando gli equilibri di voto.
La corsa ai talenti diventa una voce finanziaria
La creazione della Classe C segnala che la competizione nell’AI non riguarda soltanto chip e data center.
Una parte rilevante del capitale dovrà essere utilizzata per attirare ricercatori, ingegneri e dirigenti specializzati.
I pacchetti azionari consentono di ridurre l’esborso immediato di cassa, ma trasferiscono il costo sugli azionisti attraverso la diluizione.
Meta prepara quindi uno strumento adatto a finanziare contemporaneamente infrastrutture, acquisizioni e capitale umano.
Il mercato sta accettando questa strategia perché l’espansione di Muse e la tenuta della pubblicità offrono una prima giustificazione industriale.
La tolleranza potrebbe però diminuire rapidamente se la crescita del prodotto rallentasse o se i ricavi pubblicitari iniziassero a indebolirsi.
Utili penalizzati dagli oneri legali
Meta ha riportato un utile diluito di 3,83 dollari per azione. Escludendo un onere di 9,89 miliardi collegato all’accordo raggiunto in agosto, l’EPS sarebbe stato di circa 7,40 dollari.
La differenza mostra la solidità dell’attività operativa, ma anche il peso ormai strutturale dei rischi legali.
Alla precedente transazione fino a 18 miliardi di dollari relativa all’utilizzo delle piattaforme da parte degli adolescenti si aggiunge la sanzione da 25 miliardi stabilita nel New Mexico.
Le controversie riguardano la condivisione dei dati, le politiche sui contenuti e il trattamento degli utenti più giovani.
Questi problemi assumono ancora maggiore importanza con Muse. Un assistente personale deve conoscere preferenze, obiettivi, relazioni e abitudini dell’utilizzatore.
Meta potrebbe quindi ottenere informazioni ancora più sensibili di quelle raccolte attraverso i social network tradizionali.
La società dispone di un’enorme opportunità commerciale, ma parte con una reputazione problematica proprio sul terreno della privacy.
Analisi tecnica: il segnale rialzista resta attivo, ma attenzione alla possibile spalla destra
Il grafico settimanale mostra una reazione molto ampia dalla trendline ascendente e dalla media mobile esponenziale a 200 settimane. Il recente segnale di acquisto ha accompagnato il titolo da area 630-640 dollari fino alla fascia dei 750 dollari.
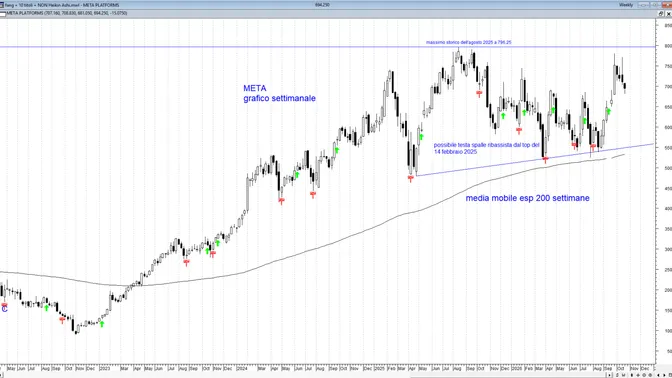
La correzione successiva ha riportato Meta intorno a 694 dollari prima della reazione after-hours. Il rialzo successivo ai conti potrebbe spingere nuovamente i prezzi verso 720-730 dollari, prima area di verifica.
Le resistenze principali si trovano a:
- •
720-730 dollari, primo ostacolo;
- •
750-770 dollari, area dei recenti massimi;
- •
796,25 dollari, massimo storico dell’agosto 2025.
Il superamento di 750-770 migliorerebbe sensibilmente il quadro, mentre la rottura di 796,25 confermerebbe la ripresa del trend rialzista di lungo periodo.
Rimane però possibile la formazione di un ampio testa e spalle ribassista, con testa sul massimo storico e linea del collo crescente attualmente in area 550-570 dollari. Il rialzo recente potrebbe rappresentarne la spalla destra.
La configurazione non è ancora completata e non può essere considerata operativa finché la neckline rimane intatta. Il rischio aumenterebbe in caso di ritorno sotto 650-630 dollari, mentre soltanto la rottura di 550-570 confermerebbe uno scenario ribassista di ordine superiore.
L’AI corre, ma deve iniziare a produrre cassa
I conti mostrano un core business forte, ricavi superiori alle attese e una prima risposta favorevole degli utenti a Muse. Questi elementi giustificano la reazione positiva del titolo.
La fotografia finanziaria è però meno semplice:
- •
il capex può raggiungere 145 miliardi;
- •
il free cash flow è diventato negativo;
- •
le controversie legali assorbono risorse considerevoli;
- •
la nuova Classe C prepara possibili emissioni future;
- •
la monetizzazione diretta di Muse deve ancora essere dimostrata.
Meta non sembra avere, per ora, un problema di crescita. Ha piuttosto un problema di intensità finanziaria: deve dimostrare che ogni dollaro investito nell’AI genererà un rendimento superiore al costo del capitale e alla diluizione richiesta agli azionisti.
Il mercato ha deciso di concedere fiducia a Zuckerberg. Per conservarla non basterà aumentare utenti, chip e data center: sarà necessario trasformare l’intelligenza artificiale in nuovo flusso di cassa.
Sul canale Telegram Econotrade Insights troverai gli aggiornamenti sull'andamento dei mercati, segnali operativi e commenti esclusivi per gestire i prossimi movimenti, richiedi la tua prova gratuita scrivendo a info@ftaonline.com