Prysmian: i risultati oltre le attese portano acquisti sul titolo
pubblicato:Il colosso dei cavi registra utili in calo per il venir meno di poste straordinarie, ma segna un forte balzo della redditività e migliora la guidance sul 2026

All’avvio delle contrattazioni di oggi a Piazza Affari il titolo di Prysmian, il colosso globale dei cavi che aveva pubblicato due ore e un quarto prima i risultati del terzo trimestre, è salito sull’altalena e ha segnato una forte e rapida oscillazione tra un minimo di 107,2 euro e un massimo di 110,9 euro.
Poi il mercato ha preso gradualmente posizione e ha cominciato ad acquistare: a metà seduta è un rally +4,87% a quota 113 euro. Sicuramente hanno contribuito le dichiarazioni costruttive dell’ad Massimo Battaini nel corso della call con gli analisti delle 10 del mattino e un'analisi più approfondita dei dati.
Utile in calo, ma ricavi ed ebitda adj. battono le attese
A spaventare durante le prime battute il mercato ha contributo probabilmente la flessione dell’utile netto trimestrale del gruppo del 31,4% a 408 milioni di euro nel trimestre e del 4,1% a 977 milioni di euro nei nove mesi.
La società ha spiegato che si tratta soprattutto di un effetto contabile derivante dal venir meno di una posta straordinaria del 2025, quando il gruppo ha ceduto per circa 190 milioni di euro il 5% della cinese Yofc (Yangtze Optical Fibre and Cable).
Ma si tratta praticamente dell’unica ombra di quello che Battaini definisce il miglior trimestre di sempre con un balzo dell’EBITDA adjusted del 32,1% a 851 milioni di euro, a fronte di un consensus raccolto dalla società tra gli analisti a 793 milioni di euro.
Anche i ricavi mostrano una crescita organica a doppia cifra, un +13,1% nei tre mesi che porta il giro d’affari a 6,417 miliardi di euro (vs. consensus € 5,926 mld), con performance positive da tutte le aree di business: Transmission (+23,1%), Power Grid (+7,5%), Industrial & Construction (+14,2%), Specialties (+5,3%) e Digital Solutions (+17,3%).
Alzata la guidance 2026
Fanno bene praticamente tutte le attività del gruppo da Encorwire alla domanda dei data center passando per le Digital Solutions e il contributo di Atkore. Tanto bene che il gruppo annuncia un’ulteriore rialzo della guidance 2026, ossia delle stime della società per la fine dell’anno.
A questo punto Prysmian porta l’attesa sull’ebitda adjusted 2026 dal range € 2.800-2.900 milioni alla forchetta 3.075-3.125 milioni di euro. Nel midpoint previsionale si passa da 2,85 a 3,1 miliardi di euro con un incremento dell’8,77% Il consensus degli analisti stima un ebitda adj. 2026 a € 2,923 mld.
Prysmian ha inoltre alzato la guidance sul free cash flow 2026 dal range € 1,65-1,75 mld alla forchetta previsionale € 1,75-1,85 mld, nel punto intermedio della proiezione si passa da 1,7 a 1,8 miliardi di euro di free cash flow, con un rialzo del 5,88%. Il consensus degli analisti è per un FCF 2026 da € 1,641 mld.
Le due stime implicherebbero il superamento con due anni di anticipo degli obiettivi su due fronti posti per il 2028.
- •
Portafogli settimanali FTAOnline. Segnali operativi a scelta su: Etf azionario globale - Etf leva 3 long su azioni, bond, commodity, forex - Etf leva a 3 short su azioni, bond, commodity - Principali titoli del Ftse Mib - Titoli tecnologici USA del paniere Fang+ - Maggiori titoli dell’Eurostoxx 50 - Titoli del paniere Granolas (11 grandi aziende europee). Per avere maggiori informazioni ufficiostudi@ftaonline.com o +39 375 642 2515 anche via WhatsApp. Acquista il servizio a condizioni particolarmente vantaggiose a buy.stripe.com/…
Flussi di cassa e taglio del debito
All’appuntamento con la comunità finanziaria il gruppo arriva con un free cash flow LTM (ossia degli ultimi 12 mesi sequenziali) di 1,434 miliardi di euro, un anno fa era di 859 milioni di euro, quindi è cresciuto in 12 mesi di due terzi (il 67%).
Il free cash flow consistente contribuisce all’importante taglio del debito finanziario netto del gruppo, una delle aree più sensibili del bilancio di Prysmian dopo le imponenti acquisizioni degli ultimi anni, che flette da 4,318 miliardi nel settembre 2025 a 2,857 miliardi di euro il 30 settembre ultimo scorso. In un anno dunque il debito netto è stato ridotto del 33%, di un terzo, il dato è anche inferiore al consensus raccolto tra gli analisti dalla stessa società a 3,351 miliardi di euro.
Sulla gestione del debito è utile notare che gli oneri finanziari dei nove mesi di Prysmian flettono da 832 a 546 milioni di euro e che il patrimonio netto del gruppo al 30 settembre è di 8,671 miliardi di euro.
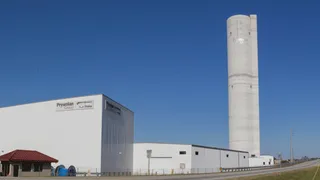
Non è accessorio evidenziare che il cda del gruppo ha deciso di realizzare un secondo impianto per la produzione di vergella di rame nel sito di Encore Wire di McKinney, in Texas, nell’ambito del piano da ben 700 milioni di euro per l’aumento della capacità produttiva di quegli impianti.
Azioni in ulteriore recupero dopo un calo rilevante
Infine è utile dare uno sguardo al grafico dei prezzi del titolo Prysmian: dai massimi di maggio e giugno a 157,25 euro l’azione è arrivata a perdere fino al 38% con i minimi del 23 ottobre scorso a 97,44 euro.
I prezzi sono stati condotti soprattutto dal volatile newsflow sull’intelligenza artificiale, che ha maturato, fra mille contraddizioni, crescenti incertezze sulla capacità degli hyperscaler di ottenere negli anni proventi dall’AI adeguati a coprire l’enorme quantità di capex impiegata in potenza di calcolo e data center. Basti pensare al riguardo alle reazioni opposte in pre-mercato dei titoli di Microsoft e Alphabet dopo i risultati.
Gli acquisti odierni di Prysmian, sulla scorta dei risultati, giungono quindi da una reazione dei corsi a minimi recenti e, colmato il gap down apertosi nel grafico il 15 ottobre scorso, dovranno oltrepassare ben altri ostacoli per sconfiggere la tendenza ribassista degli ultimi mesi.
Il trend discendente dai massimi del 22 giugno transita per area 125 euro e su quella strada i prezzi incontrerebbero a 115,85 euro importanti ostacoli statici e quindi, fra i 117,1 e i 118,1 euro le medie mobili esponenziali a 50 e 200 sedute.
Ostacoli di peso insomma per scongiurare, in direzione opposta, approfondimenti a 106,5 e a 97,44 euro.